
闭环管理:欧盟新的报废车辆(ELV)法规对汽车制造商和供应商意味着什么
本文内容简介
- a.汽车中塑料使用量的增加
- b.汽车中使用的主要塑料
- c.机械回收或化学回收
- d.合规方面的挑战
- e.供应商机遇
- f.其他地区会效仿欧盟吗?
- g.结论
经过近三年的谈判,欧盟新的《报废车辆条例》(ELV)已于8月正式生效。尽管其中许多条款将在未来几年内分阶段实施,但该条例势必将重塑整个汽车价值链中的新车研发、材料采购和回收利用策略。更重要的是,这标志着欧洲对车辆观念的根本性转变:不再将车辆视为最终会变成废弃物的产品,而是视为蕴含宝贵材料的资源库,这些材料可在未来车辆中被回收并重复利用。
新法规取代了分别于2000年和2005年出台的《报废车辆指令》(2000/53/EC)和《3R型式批准指令》(2005/64/EC)。 原有的法规框架主要侧重于车辆回收、无害化处置、有害物质限制以及回收利用目标。相比之下,新法规将适用范围扩展至车辆的整个生命周期,涵盖从材料选择和设计到拆解、再利用和回收利用的各个环节。
最显著的区别在于引入了关于再生材料含量的强制性要求。 从2032年起,在欧洲销售的新车必须含有至少15%的再生塑料成分,到2036年这一比例将提高至25%。其中一部分再生材料必须直接来自报废车辆(ELVs),从而将闭环回收模式融入该行业。该法规还为钢铁和铝的未来再生材料含量目标确立了框架,这表明金属行业也将逐步被纳入类似的循环经济要求之中。
该法规提出了更严格的可追溯性要求、数字化记录、便于拆解的设计义务以及扩展的生产者责任。这些规定旨在共同改善再生材料的供需状况,将重点从报废后的废物管理转向主动的材料管理,并为汽车资源构建一个运作更顺畅的循环经济体系。
汽车中塑料使用量的增加
在过去50年里,现代汽车中塑料的使用量迅速增长,这主要源于减轻重量、提高燃油效率、降低排放、增强安全性以及提供更大设计灵活性等需求。如今,塑料占汽车总重量的近20%,并广泛应用于整车各处,从仪表盘、车门内饰板和座椅系统,到保险杠、燃油系统以及电动汽车电池部件。
尽管塑料具有诸多优势,但其报废处理却是一个重大问题。虽然钢铁和铝通常能以较高的回收率得到回收利用,但汽车塑料中仍有很大一部分被焚烧、填埋,或降级回收用于价值较低的用途。
一辆现代汽车中含有数十种聚合物等级,这些聚合物通常与粘合剂、涂层、泡沫、纤维和填料结合使用。仅一个仪表盘就可能包含聚丙烯、聚氨酯泡沫、装饰面板、电子元件和紧固系统。要在大规模上经济地分离这些组合极为困难,这限制了高质量回收的效果。
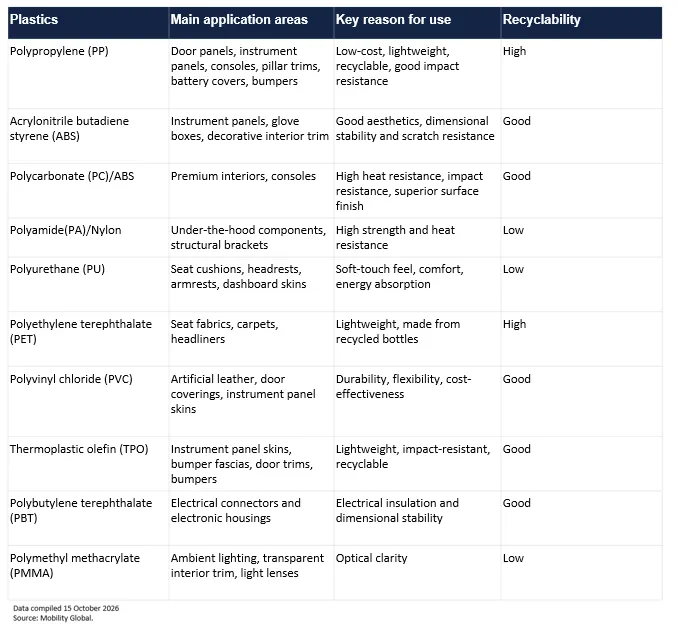
汽车中使用的主要塑料
机械回收或化学回收
并非所有塑料的可回收性都相同。 虽然聚丙烯(PP)、丙烯腈-丁二烯-苯乙烯(ABS)、聚对苯二甲酸乙二酯(PET)和尼龙等热塑性塑料通常可以重新熔化并再利用,但热固性塑料、聚氨酯(PU)泡沫以及许多复合材料一旦固化就难以再加工,往往需要专门的回收技术,而目前这些技术尚无法在工业规模上应用。
对于希望满足欧盟新《报废车辆指令》(ELV)要求的汽车制造商和供应商而言,应对这一挑战至关重要。目前有两种方法显得尤为重要:机械回收和化学回收。 机械回收涉及塑料的收集、分拣和重熔以制成新材料,目前是回收聚丙烯(PP)、ABS和聚对苯二甲酸乙二醇酯(PET)等高产量汽车塑料最成熟、最经济且最具可扩展性的方案。因此,预计该方法将在帮助行业实现2032年起生效的首批再生材料含量目标方面发挥主要作用。
化学回收则采取了不同的方法,即将塑料分解为化学基本单元,并将其转化回接近原生品质的聚合物。尽管成本较高且商业化程度尚不成熟,但它为混合、受污染和难以回收的塑料废物流提供了一种潜在的解决方案。 最务实的行业策略很可能是将这两种方法相结合:机械回收用于满足近期的合规目标,化学回收则用于支持长期的循环经济目标以及真正的“车辆到车辆”闭环回收。
在欧盟新的《报废车辆条例》下,这些技术的重要性急剧提升。与主要侧重于回收率和有害物质的原始《报废车辆指令》不同,新框架涵盖了车辆的整个生命周期,从设计、生产到拆解、再利用和材料回收。
最终出台的法规比欧盟委员会2023年最初的提案目标更为保守,该提案曾旨在强制要求塑料中25%的成分来自再生塑料,且其中相当大一部分需直接来源于报废车辆。经过与汽车制造商、供应商和化工企业的谈判,实施时间表得以延长,部分要求也予以放宽。尽管如此,该法规仍标志着一个决定性的转变,将循环经济从一项可持续发展目标提升为未来汽车研发的战略要求。
合规方面的挑战
要达到新法规规定的再生材料含量目标,不仅仅是数量上的问题。对于汽车制造商和供应商而言,这一挑战是多方面的,涉及材料、数据和工业产能。最大的挑战将是建立可靠的汽车级再生材料供应链。
与包装材料或消费品不同,汽车零部件必须满足关于耐用性、外观、抗冲击性和安全性的严格标准。再生塑料的性能波动往往比原生材料更大,这使得其认证和验证工作变得复杂得多。因此,该行业面临的主要挑战已从单纯采购再生材料,转向将其产业化生产,以确保始终如一地达到汽车级质量标准。
第二个挑战是可追溯性。监管机构越来越关注的不仅仅是回收材料是否存在,还包括其来源以及如何进行验证。这将需要建立数字化材料护照系统、提高供应商透明度,并构建覆盖多层级供应链的新合规基础设施。对于许多原始设备制造商(OEM)而言,这意味着需要将可持续发展数据嵌入现有的质量和采购系统中,而不是将其视为一个独立的报告层。
第三个挑战是产能。欧洲缺乏足够的闭环汽车回收基础设施来满足未来的需求。在监管截止日期开始产生实际影响之前,必须在拆解、分拣、材料回收和复合加工等环节进行大量投资。如果没有这些基础设施,再生材料含量目标就可能因供应不足而非目标本身而受限。
供应商机会
虽然新的《报废车辆法规》(ELV)给整车制造商带来了战略性挑战,但它可能为供应商开辟新的增长机遇。预计内饰系统将成为汽车制造商满足未来再生材料含量要求的主要途径。仪表盘、车门内饰板、中控台、车顶内衬和座椅结构占车辆塑料用量的很大一部分,因此也是整合循环利用材料最切实可行的领域。实际上,车内空间将成为可见且可验证的再生材料含量展示的主要舞台。
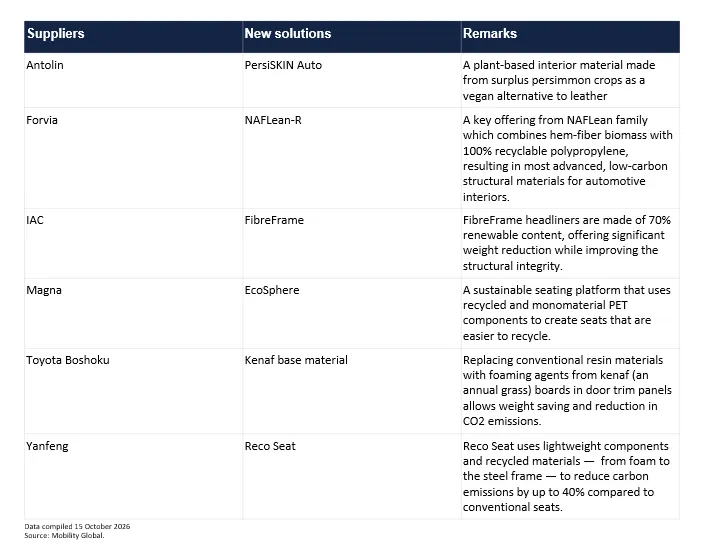
领先的汽车零部件供应商已开始据此调整战略布局。例如,福维亚(Forvia)成立了一个名为MATERI’ACT的专门业务部门,致力于开发适用于汽车领域的可持续材料,并正在对再生材料和生物基材料进行大量投资。安托林(Antolin)开发了ECover,该产品采用100%可回收的单一材料;还开发了PersiSKIN Auto——一种由剩余柿子作物制成的植物基内饰材料,作为皮革的纯素替代品。
其他内饰供应商也在该领域积极开展工作。延锋正在开发再生塑料内饰结构和竹基解决方案,而IAC集团、麦格纳和丰田合成则致力于开发天然纤维复合材料、单一材料系统以及汽车级再生聚合物。这些举措已不再是小众的可持续发展项目,而是正逐渐成为未来产品战略的核心要素。 对于一级供应商而言,材料创新正从一种差异化优势,逐渐演变为与整车厂商建立长期合作伙伴关系的必要条件。
表格:主要供应商推出的新可持续解决方案
其他地区会效仿欧盟吗?
欧洲不太可能长期保持这种特例状态。推动报废车辆(ELV)法规出台的驱动力并非欧洲独有。对资源安全、供应链韧性以及原材料依赖性的担忧,正在日益影响中国大陆、北美和日本的政策讨论。
即使其他市场尚未出台明确的再生材料含量强制性规定,但它们的战略方向也与之相同。在包装、电池和工业产品领域,再生材料含量的要求已日益提高,这表明汽车应用领域最终也可能跟进。
实际上,整车制造商(OEM)自身可能会加速这种融合。如果针对欧洲和世界其他地区分别制定不同的材料战略,将会带来不必要的复杂性。一旦回收材料解决方案在欧洲项目中得到验证,就很有可能在全球范围内推广。因此,欧洲可能会为未来全球汽车材料监管树立范本。对于全球汽车制造商而言,这意味着“欧洲标准”的材料战略很可能成为各大市场的常态,无论当地的监管时间表如何。
结论
新的《报废车辆条例》远不止是一项新的回收规定。它标志着未来几十年汽车行业在材料采购、管理和回收方面将发生结构性转变的开端。
从历史上看,汽车的竞争力主要取决于生产规模、工程技术能力以及与供应商的关系。今后,汽车的竞争力还将越来越依赖于再生材料的获取、可追溯的供应链以及循环设计能力。从这一角度来看,《报废车辆条例》体现了欧洲在电池、半导体和关键原材料领域各项举措背后的战略考量:在减少对外依赖的同时,增强国内工业的韧性。
对汽车制造商而言,最大的风险并非监管目标本身。真正的挑战在于确保获得高质量的再生原料,验证这些材料是否适用于汽车制造,以及构建必要的数字基础设施,以在日益复杂的供应链中核查合规性。那些将报废车辆(ELV)合规视为狭隘的监管举措的企业,可能会落后于那些将其作为推动更广泛供应链转型的催化剂的竞争对手。
然而,对于供应商而言,该法规创造了巨大的增长机遇。能够提供含回收材料解决方案、生物基材料、闭环回收技术以及循环设计专业知识的企业,将从零部件供应商转型为原始设备制造商(OEM)可持续发展与合规路线图中的战略合作伙伴。这一转变将对整个供应商体系的资本配置、研发重点以及长期合同结构产生直接影响。
从本质上讲,最好将《报废车辆条例》(ELV)理解为一项伪装成环境立法的产业转型计划。十年后,该行业的竞争格局很可能不仅取决于谁能制造出最好的车辆,还取决于谁掌控着最具韧性且循环利用的材料生态系统。达到使用寿命的车辆将越来越少地被视为废物流,而更多地被视为未来原材料的宝贵储备。这就是该条例的长期意义所在。
作者:奥姆·普拉卡什·夏尔马,Mobility Global 首席研究分析师

















