中东-非洲变压器市场的增长潜力
作者:阿扎尔·法亚兹(Azhar Fayyaz),研究分析师——Power Technology Research
- 中东局势的发展将推动中东和非洲(MEA)地区配电变压器的需求。
- 就营收而言,中东和非洲的配电变压器市场占全球配电变压器市场的5%。
- 预计2021年至2026年间,中东和非洲(MEA)地区的配电变压器市场将以5.5%的复合年增长率(CAGR)增长。
当前,世界正经历一场以遏制全球碳排放和气温上升为重点的能源转型。《巴黎协定》作为一项具有法律约束力的国际气候变化条约,在此方面发挥着重要作用。该协定致力于将全球变暖幅度控制在比工业化前水平低2°C的水平,理想情况下控制在1.5°C以内。
这促使全球可再生能源装机容量(太阳能和风能)持续增加,并推动了对输配电基础设施的巨额投资。中东和非洲地区也在积极跟上全球能源转型的步伐,特别是在可再生能源装机容量增长以及输配电基础设施投资方面。这反过来又推动了该地区配电变压器市场的增长。
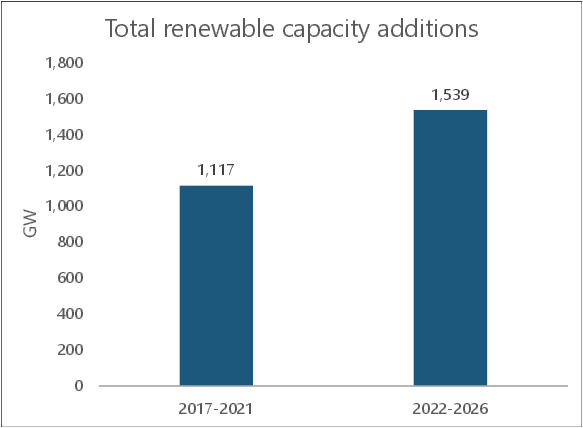
图2:全球输配电领域的投资情况(2020-2021年)。来源:国际能源署
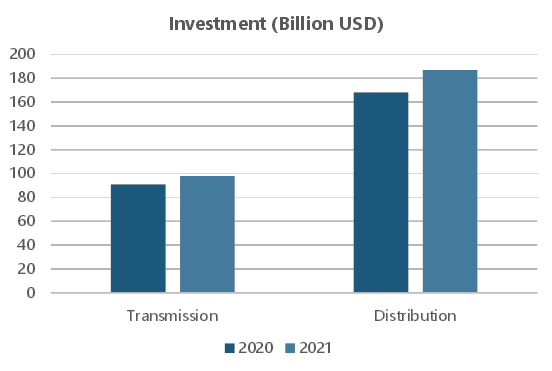
图2:全球输配电领域的投资情况(2020-2021年)。来源:国际能源署
市场驱动因素
在中东和非洲地区,电网扩建和可再生能源装机容量的增加,以及随之而来的基础设施开发项目,将推动配电变压器市场的增长。
网络扩展
该地区配电变压器的需求主要由中东(而非非洲)的电网扩建计划所驱动,旨在满足不断增长的电力需求,并推动可再生能源并入电网。预计未来10余年内将新增约430,000 MVA的输电容量,这也将最终带动配电网络容量的增加。该地区的主要电网扩建计划如下:
- 为适应不断变化的电网动态,预计沙特阿拉伯将在2030年前将高压输变电站的容量提高214,000 MVA,这将导致建设近560座输变电站。
- 在阿联酋,迪拜水电局已投资23.1亿美元用于扩建电网,以满足不断增长的需求。另一方面,阿布扎比的输电与调度公司TRANSCO计划到2026年建成4,680 MVA的输电容量。
- 卡塔尔公用事业公司卡哈拉马(Kahramaa)正在扩大输电能力,以应对不断增长的用电负荷。2020年期间,该国共有856座新的配电站投入运营。
- 在2020-2021财年,埃及新增输电容量16,893 MVA,这使得该国输电容量同比大幅增长17.7%。
可再生能源的推广
该地区(特别是中东国家)的可再生能源目标,预计也将推动中东和非洲(MEA)地区配电变压器的需求。可再生能源发电通常在配电电压水平接入电网,因此推动了配电变压器的需求;而传统发电则是在输电电压水平接入电网。该地区部分主要经济体的可再生能源扩张计划如下:
- 沙特阿拉伯王国计划到2030年将可再生能源发电能力扩大至9吉瓦。
- 阿联酋计划将清洁能源在能源结构中的占比从25%提高到50%,并设定了到2050年可再生能源装机容量达到44吉瓦的目标。
- 卡塔尔计划到2030年将太阳能发电能力扩大至2至4吉瓦,同时到2030年将温室气体排放量减少25%。
- 埃及计划到2022年将可再生能源发电在总发电结构中的占比提高到20%,到2035年提高到42%。
基础设施建设项目
该地区基础设施建设项目(尤其是中东各国的项目)的大规模投资,也将推动该地区配电变压器的需求,例如:
- Neom城市计划投资5,000亿美元,预计将于2029年底建成。
- 阿卜杜拉国王经济城计划投资590亿美元,预计将于2034年底建成。
- 红海旅游项目投资额达90亿美元,预计将于2024年底完工。
- 阿布扎比国际机场扩建项目,计划投资68亿美元。
- 穆罕默德·本·拉希德房地产开发项目总投资280亿美元,预计将于2035年底完工。
- 科威特的阿尔希兰住宅城开发项目投资额达130亿美元,预计将于2025年前完工。
- 卢塞尔城市项目投资82亿美元,预计将于2025年完工。
- 埃及正在开罗附近建设一座价值400亿美元的新行政首都。
该地区的市场概况
据Power Technology Research称,就营收而言,中东和非洲地区的配电变压器市场占全球配电变压器市场的5%。从技术角度来看,在中东和非洲地区,2021年销售的配电变压器中,92%为油浸式配电变压器,而干式配电变压器仅占8%。
从应用领域来看,该地区配电变压器需求的大部分来自公用事业部门,2021年其需求量占总需求的75%。其次是工业和发电行业,它们分别占该地区配电变压器总需求的22%和3%。
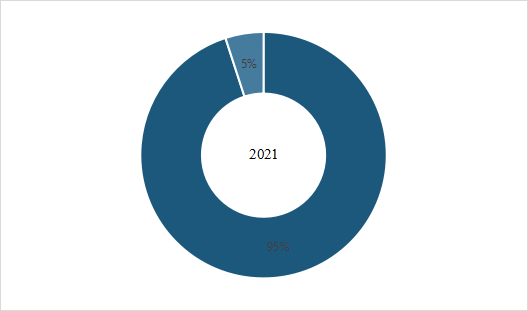
图3:MEA在全球配电变压器市场中的份额。来源:Power Technology Research
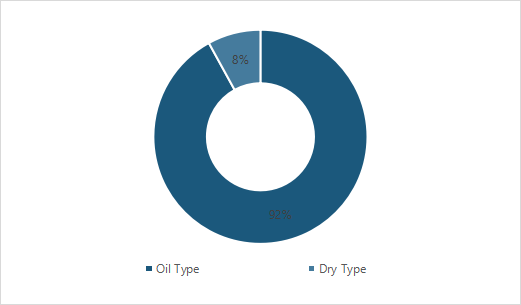
图4:中东及非洲(MEA)配电变压器市场中油浸式与干式变压器的市场份额。来源:电力技术研究
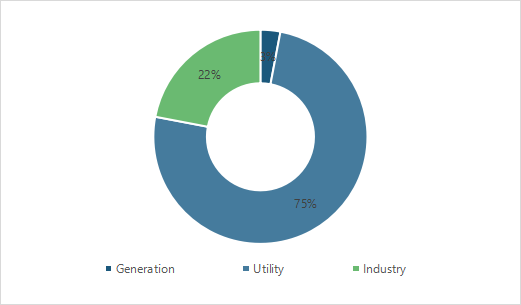
图5:MEA地区配电变压器的应用领域需求划分。来源:电力技术研究
展望未来
未来几年,中东和非洲(MEA)地区的配电变压器市场将主要受到中东地区发展态势的推动,其中包括输电网络扩建计划。这最终将带动配电网络的扩展,并伴随可再生能源的进一步推广和基础设施建设项目的推进。就非洲而言,由于中国和印度的外国直接投资,中小企业领域正呈现出一定活力,这可能会为中东和非洲地区的配电变压器市场提供动力。
据Power Technology Research报告显示,2021年至2026年期间,中东和非洲(MEA)地区的配电变压器市场预计将以5.5%的复合年增长率(CAGR)增长。 就市场份额而言,2021年日立能源(Hitachi Energy)、STC、Alfanar、西门子能源(Siemens Energy)和施耐德电气(Schneider Electric)是中东及非洲(MEA)配电变压器市场的领先企业。但预计未来几年该市场的增长潜力将吸引更多企业入局,尤其是来自亚洲的企业,这将进一步加剧市场竞争。
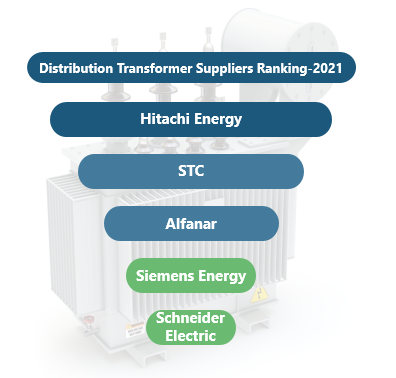
图6:中东和非洲地区(MEA)的主要配电变压器供应商(2021年)。来源:Power Technology Research
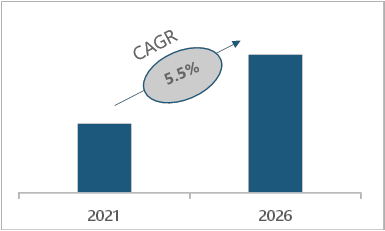
图7:中东和非洲(MEA)配电变压器市场的增长潜力(2021-2026年)。来源:Power Technology Research