
Centro notizie e approfondimenti
Uno sguardo all'attuale panorama della filiera della propulsione negli Stati Uniti
Cosa tratta questo articolo
Le elezioni statunitensi si sono concluse con la vittoria di Donald Trump. Il presidente eletto Trump entrerà in carica il 20 gennaio 2025. Mentre il Paese si appresta a passare a una nuova amministrazione, le implicazioni per vari settori, tra cui quello automobilistico, sono al centro del dibattito. Questo articolo esamina da vicino l’attuale panorama dell’industria automobilistica statunitense, con particolare attenzione alla filiera della propulsione, e approfondisce inoltre come la presidenza di Trump potrebbe influenzare il percorso complessivo del settore.
Le politiche dell'amministrazione Trump nel periodo 2016-20
Prima di analizzare i potenziali effetti della vittoria di Trump sul settore automobilistico statunitense, in particolare per quanto riguarda la catena di approvvigionamento dei componenti di propulsione, è fondamentale passare in rassegna le principali politiche e decisioni in materia automobilistica adottate durante il suo primo mandato presidenziale.
- Normativa sui veicoli più sicuri, accessibili ed efficienti dal punto di vista dei consumi (SAFE): Ha ridimensionato gli standard di consumo di carburante stabiliti dall’amministrazione precedente, puntando a un aumento annuo dell’1,5% dell’efficienza nei consumi per le autovetture e i veicoli commerciali leggeri dal 2021 al 2026, rispetto all’aumento del 5% previsto dagli standard dell’era Obama. Si prevedeva che ciò avrebbe ridotto i costi dei veicoli nuovi di circa 1.000 dollari, rendendoli più accessibili per i consumatori.
- Accordo Stati Uniti-Messico-Canada (USMCA):L’USMCA è entrato in vigore il 1° luglio 2020, sostituendo il NAFTA. Tra le principali modifiche figura l’aumento della quota minima di componenti di produzione nordamericana nei veicoli dal 62,5% al 75%. Inoltre, almeno il 70% dell’acciaio e dell’alluminio utilizzati deve provenire dal Nord America. L’accordo introduce anche un requisito relativo al contenuto di valore del lavoro, che impone che il 40% del costo di un’autovettura e il 45% del costo di un autocarro leggero debbano essere prodotti in stabilimenti in cui i lavoratori guadagnino almeno 16 dollari l’ora.
- Accordo di libero scambio tra Stati Uniti e Corea del Sud: Nell’ambito dell’accordo di libero scambio KORUS, la Corea ha prorogato fino al 2041 la graduale eliminazione del dazio del 25% applicato agli autocarri statunitensi, originariamente prevista per il 2021. Le esportazioni automobilistiche statunitensi verso la Corea hanno beneficiato di un maggiore accesso al mercato, che ha consentito l’ingresso di 50.000 autovetture per ciascun costruttore senza necessità di modifiche. I requisiti di collaudo sono stati armonizzati, consentendo alle esportazioni statunitensi di veicoli a benzina di conformarsi alle norme coreane sulle emissioni utilizzando i test statunitensi. Inoltre, la Corea del Sud ha riconosciuto gli standard statunitensi relativi ai ricambi automobilistici e ha ridotto gli oneri di etichettatura. Infine, la Corea del Sud ha potenziato i crediti ecologici per soddisfare i requisiti in materia di risparmio di carburante e di emissioni di gas serra, tenendo conto delle normative statunitensi negli obiettivi futuri.
- Dazi sui prodotti cinesi:Nel 2018, gli Stati Uniti hanno imposto dazi fino al 25% su alcune importazioni di automobili cinesi, nell’ambito di una più ampia strategia tariffaria che ha interessato circa 50 miliardi di dollari di merci cinesi. L’amministrazione ha giustificato tali dazi come necessari per la sicurezza nazionale e per contrastare le pratiche commerciali sleali da parte della Cina, tra cui il furto di proprietà intellettuale. In risposta, la Cina ha applicato a sua volta dazi sui veicoli di fabbricazione statunitense, aggravando le tensioni commerciali e incidendo negativamente sulle esportazioni automobilistiche statunitensi, in particolare per le case automobilistiche con un volume di vendite significativo in Cina.
- Dazi sull’acciaio e sull’alluminio: Trump ha imposto un dazio del 25% sull'acciaio importato e del 10% sull'alluminio importato, adducendo come motivazione la sicurezza nazionale degli Stati Uniti.
Possibili cambiamenti nelle politiche da parte della nuova amministrazione Trump (2025-29)
L'imminente ritorno di Trump allo Studio Ovale ha scatenato numerose speculazioni sulle potenziali implicazioni del suo secondo mandato, in particolare nel settore automobilistico. Con una rinnovata enfasi sul principio "America first" e sul rafforzamento dell'industria manifatturiera americana, Trump probabilmente darà priorità a politiche che favoriscano la produzione interna e riducano la dipendenza dalle importazioni dall'estero.
Di seguito sono riportate alcune delle possibili misure che l'amministrazione Trump potrebbe adottare nel settore automobilistico.
- Riduzione/taglio di vari incentivi/crediti d’imposta/sussidi relativi ai veicoli elettrici (EV) nell’ambito dell’IRA: Data la posizione di Trump sui veicoli elettrici, è altamente probabile che la nuova amministrazione possa abolire i crediti d’imposta di 7.500 dollari per l’acquisto di veicoli elettrici e altri incentivi/sussidi simili relativi alla produzione, all’acquisto e alle infrastrutture di ricarica dei veicoli elettrici.
- Probabilità di un aumento dei dazi sui prodotti messicani nell’ambito dell’USMCA:Durante la campagna elettorale, Trump ha sollevato la possibilità di una revisione dell’USMCA, un accordo stipulato dalla sua prima amministrazione e concepito per sostituire l’Accordo di libero scambio nordamericano (NAFTA). Inoltre, durante un comizio in Carolina del Nord, Trump ha ipotizzato l’introduzione di dazi dal 25% al 75% su tutti i prodotti messicani, non solo sui veicoli leggeri. L’USMCA originale prevede una clausola di rinegoziazione ogni sei anni, il che significa che a luglio 2026 è previsto l’avvio delle rinegoziazioni. Per quanto riguarda l’USMCA, circolano notizie secondo cui l’amministrazione si starebbe preparando a imporre immediatamente dazi del 100% sulle importazioni di automobili dal Messico, il che costituisce una violazione dell’accordo USMCA. L’USMCA consente effettivamente l’imposizione di dazi a un membro in determinate circostanze. Tali circostanze includono questioni di sicurezza nazionale, tra cui la difesa e le infrastrutture nazionali, il mancato rispetto degli standard lavorativi e ambientali, oppure qualora siano necessarie misure commerciali correttive a causa di un’impennata delle importazioni che danneggia le industrie locali e si rendano necessari dazi antidumping e compensativi.
- Aumento dei dazi sulle importazioni dalla Cina continentale: Considerata l’attenzione di Trump per l’“America first” e l’enfasi posta sulla riduzione della dipendenza dalle importazioni, è altamente probabile che egli possa imporre dazi aggiuntivi sulle importazioni. L’amministrazione Biden ha già annunciato significativi aumenti dei dazi per proteggere i produttori americani dalle pratiche commerciali sleali della Cina. A partire dal 1° agosto, i dazi sui veicoli elettrici importati dalla Cina continentale sono passati dal 25% al 100%, mentre quelli sulle batterie agli ioni di litio e sui componenti per veicoli elettrici sono aumentati dal 7,5% al 25%. Inoltre, i dazi sulla grafite naturale e sui magneti permanenti saranno fissati al 25%, con effetto dal 1° gennaio 2026. Durante il suo primo mandato, Trump ha imposto vari dazi sui prodotti cinesi, il che suggerisce che una nuova amministrazione Trump potrebbe mantenere o aumentare in modo significativo tali dazi.
- Probabile allentamento/indebolimento degli obblighi relativi ai veicoli elettrici e delle normative in materia di efficienza nei consumi ed emissioni: È probabile che la nuova amministrazione allenti le normative sulle emissioni e sull’efficienza dei consumi e riduca gli obblighi relativi ai veicoli elettrici, il che potrebbe andare a vantaggio delle principali case automobilistiche statunitensi come Stellantis, General Motors e Ford. Sebbene queste aziende abbiano investito milioni nella transizione verso i veicoli elettrici, hanno recentemente adeguato le loro strategie e ridimensionato gli investimenti in questo settore a causa di un rallentamento globale della domanda di veicoli elettrici. Ad esempio, Ford ha annullato i piani per un SUV a tre file completamente elettrico e sta riducendo le spese in conto capitale per i veicoli elettrici puri dal 40% al 30% del proprio budget annuale. L’allentamento degli obblighi in materia di emissioni ed efficienza nei consumi consentirebbe di prolungare la produzione di veicoli con motore a combustione interna, migliorando potenzialmente la redditività di queste aziende e concedendo tempo sufficiente sia alle aziende che ai clienti per effettuare una transizione graduale verso i veicoli elettrici.
Panoramica della filiera della propulsione negli Stati Uniti
Catena di approvvigionamento dei motori elettrici
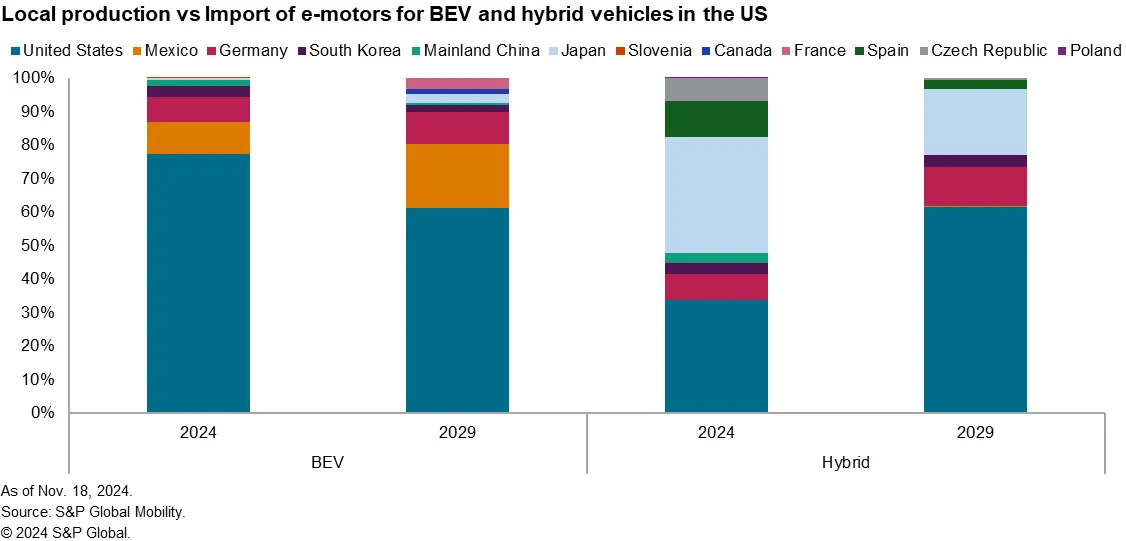
Secondo le previsioni di S&P Global Mobility, la domanda di motori elettrici (utilizzati in veicoli elettrici, ibridi leggeri e ibridi completi) negli Stati Uniti dovrebbe aumentare da 4,9 milioni di unità nel 2024 per raggiungere i 14,3 milioni di unità entro il 2030, con un tasso di crescita annuale composto (CAGR) del 19%. Nel 2024, il 37% della domanda totale di motori elettrici negli Stati Uniti dovrebbe provenire dai veicoli elettrici a batteria (BEV), mentre la quota restante sarà attribuibile ai veicoli ibridi. Entro il 2030, la quota della domanda di motori elettrici destinata ai BEV dovrebbe aumentare fino al 66%, mentre quella relativa ai veicoli ibridi è destinata a diminuire.
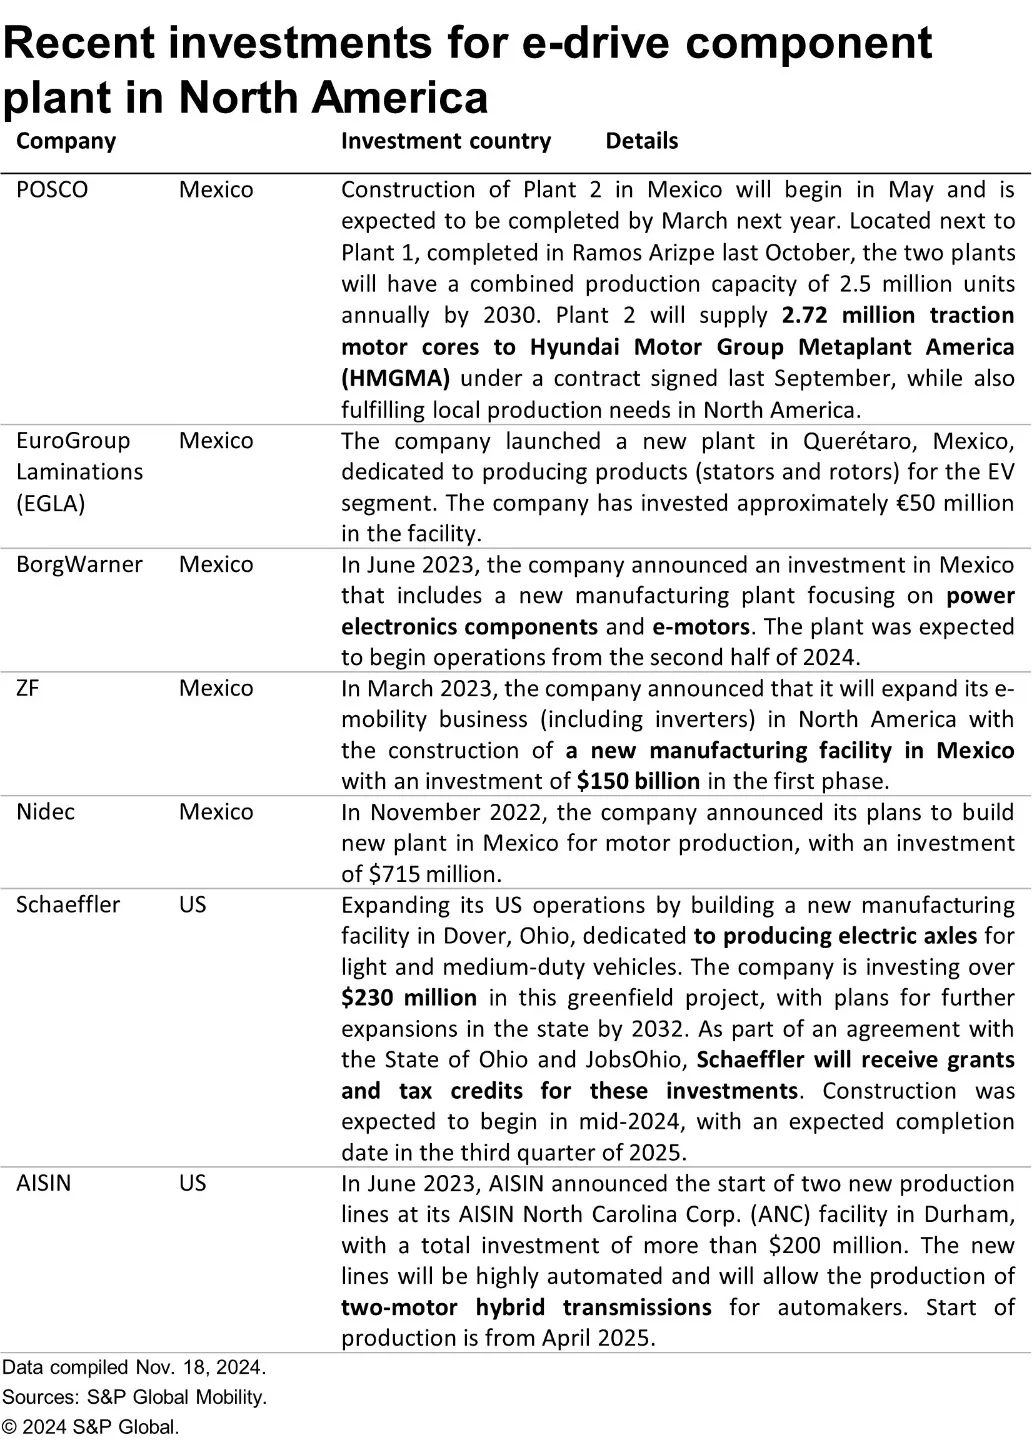
Analizzando la catena di approvvigionamento dei motori elettrici, si prevede che, a partire dal 2024, il 77% del totale dei motori elettrici destinati ai veicoli elettrici a batteria (BEV) sarà prodotto localmente negli Stati Uniti, mentre i volumi rimanenti saranno importati. Le importazioni dal Messico e dalla Germania rappresentavano rispettivamente il 9% e l’8% della domanda totale di motori elettrici per veicoli elettrici a batteria (BEV) negli Stati Uniti. È da notare che solo il 2% della domanda totale di motori elettrici per veicoli elettrici a batteria (BEV) dovrebbe provenire dalla Cina continentale.
Tra i motori elettrici prodotti localmente per i veicoli elettrici a batteria (BEV), si prevede che la maggior parte provenga da Tesla, Ford e Rivian.
Entro il 2029, si prevede che la quota di motori elettrici per veicoli elettrici a batteria (BEV) prodotti localmente negli Stati Uniti scenderà al 66%, con un crescente ricorso alle importazioni. In particolare, si prevede un aumento delle importazioni dal Messico, che rappresenteranno il 19% della domanda totale di motori elettrici per BEV negli Stati Uniti. Nel contempo, si prevede che le importazioni dalla Germania rappresenteranno il 9% di tale domanda.
Motore elettrico per veicoli ibridi
Nel 2024, l’approvvigionamento di motori elettrici per veicoli ibridi negli Stati Uniti dovrebbe dipendere in larga misura dalle importazioni, con quasi il 35% proveniente dal Giappone, seguito dall’11% dalla Spagna, dall’8% dalla Germania e dal 7% dalla Repubblica Ceca. I motori elettrici importati dal Giappone provengono principalmente da Honda, Toyota e AISIN. Si prevede che solo il 34% dei motori elettrici per veicoli ibridi sarà prodotto localmente negli Stati Uniti, con Toyota che rappresenterà quasi il 69% di questa produzione interna con 0,72 milioni di unità.
Entro il 2029, tuttavia, si prevede che la produzione locale aumenti in modo significativo, arrivando a rappresentare il 61% del mercato totale dei motori elettrici per veicoli ibridi. Si prevede che le importazioni dal Giappone e dalla Germania rappresentino rispettivamente il 20% e il 12% della domanda totale di motori elettrici per veicoli ibridi negli Stati Uniti.
Catena di approvvigionamento degli inverter
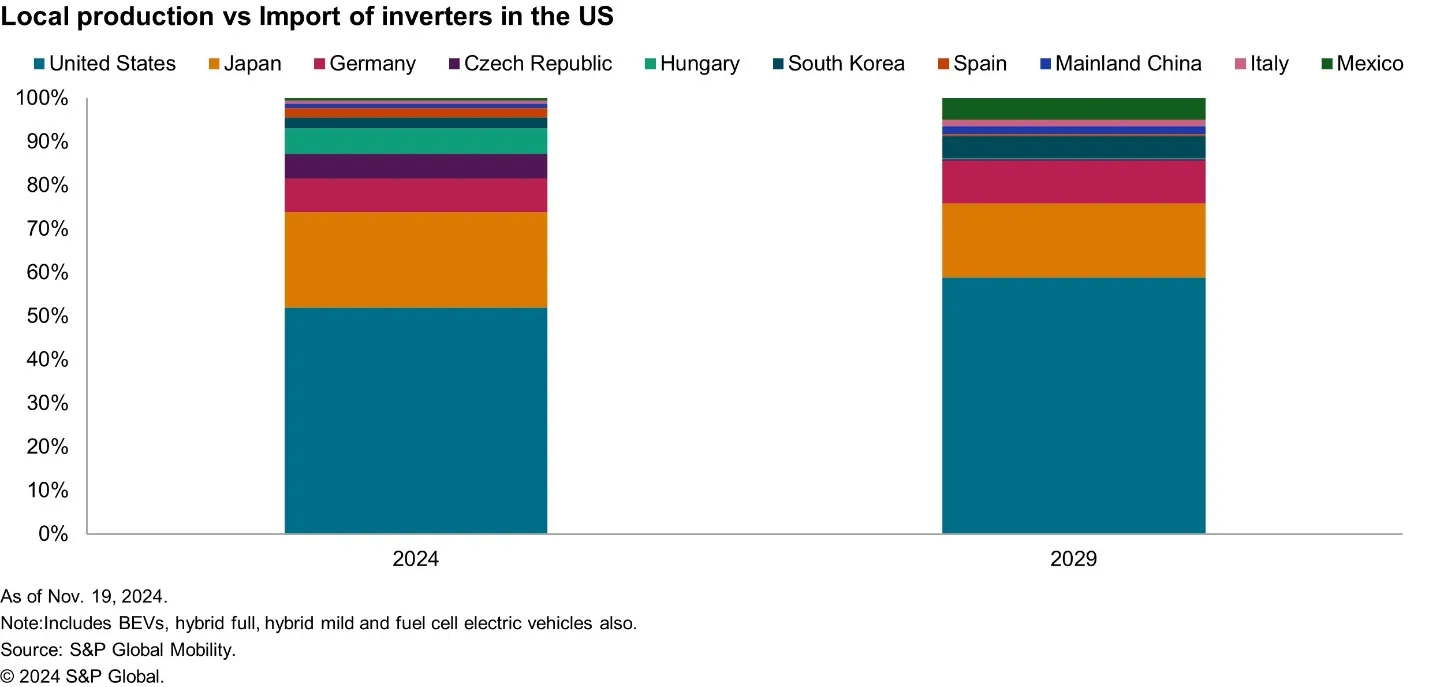
Secondo le previsioni di S&P Global Mobility, la domanda di inverter (per tutti i tipi di propulsione, inclusi veicoli elettrici a batteria (BEV), ibridi completi e ibridi leggeri) dovrebbe aumentare da 4,9 milioni di unità nel 2024 fino a raggiungere i 13,4 milioni di unità nel 2029, con un tasso di crescita annuo composto (CAGR) del 22%. Nel 2024, quasi il 52% della domanda totale di inverter negli Stati Uniti dovrebbe essere prodotto localmente negli Stati Uniti, mentre il 23% sarà importato dal Giappone, seguito da Germania, Repubblica Ceca e Ungheria con rispettivamente l’8%, il 6% e il 5,7%. Entro il 2029, si prevede che il 59% della domanda totale di inverter negli Stati Uniti sarà prodotto localmente negli Stati Uniti, ma il restante 41% continuerà a essere importato. Per quanto riguarda la produzione locale di inverter negli Stati Uniti, Denso e Tesla sono gli attori principali.
Situazione attuale del settore dei veicoli leggeri negli Stati Uniti
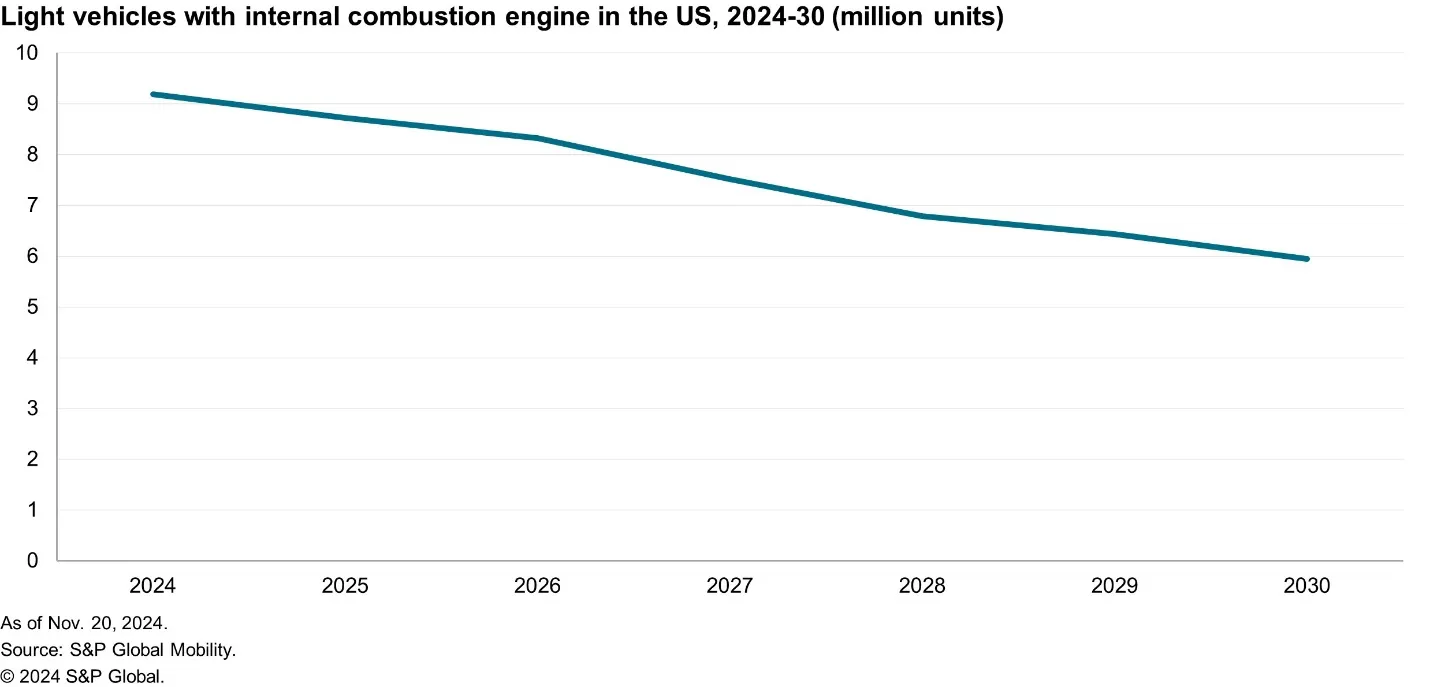
A partire dal 2024, i veicoli elettrici a batteria (BEV) rappresenteranno quasi il 10% del mercato totale dei veicoli leggeri negli Stati Uniti, mentre i veicoli con motore a combustione interna (ICE) (compresi ibridi, ICE e ICE con sistema stop/start) dovrebbero rappresentare il 90% del mercato. Secondo le previsioni di S&P Global Mobility, il numero di veicoli con motore a combustione interna negli Stati Uniti dovrebbe raggiungere i 9,2 milioni nel 2024, per poi diminuire con un tasso di crescita annuale composto negativo del 7%, fino a circa 6 milioni di unità entro il 2030.
Veicoli ICE negli Stati Uniti
Fornitori di componenti per la propulsione dei veicoli con motore a combustione interna
Per quanto riguarda i turbocompressori, a partire dal 2024, BorgWarner, Garrett Motion e IHI soddisfano quasi il 79% della domanda totale di turbocompressori negli Stati Uniti. Entro il 2029, il calo della domanda di veicoli con motore a combustione interna e il conseguente consolidamento dei fornitori dovrebbero portare tre principali operatori a dominare quasi il 90% del mercato totale dei turbocompressori negli Stati Uniti. Un aspetto degno di nota è che quasi il 59% della domanda totale prevista di turbocompressori nel 2024 sarà importata dal Messico. Per quanto riguarda gli iniettori di carburante, Bosch, Denso e PHINIA dovrebbero essere i principali fornitori per il mercato statunitense. Analogamente, per i convertitori catalitici, Tenneco, Faurecia e Arvin Sango sono alcuni dei principali fornitori per il mercato statunitense. Tuttavia, in prospettiva, con il calo della domanda di veicoli con motore a combustione interna, si prevede un maggiore consolidamento dei fornitori, con solo pochi grandi operatori (da due a quattro) che costituiranno la maggioranza del mercato dei componenti.
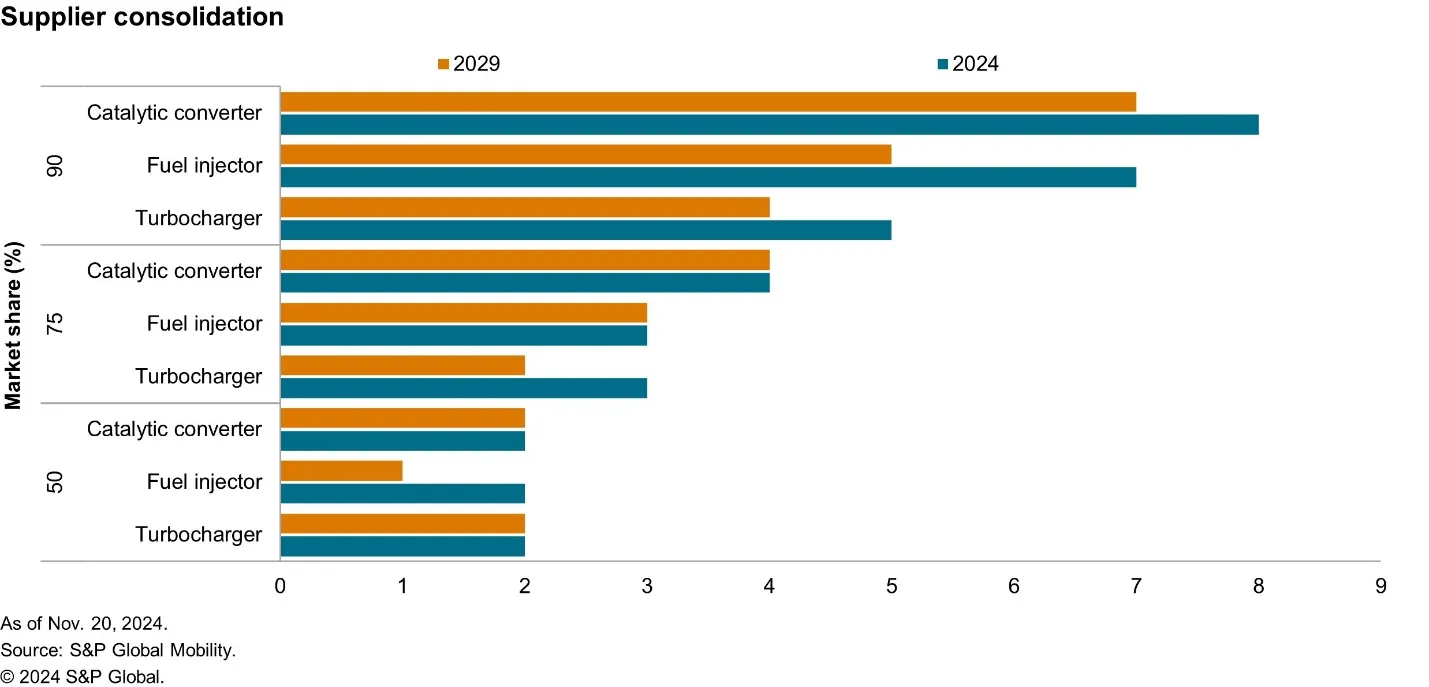
L'eventuale eliminazione o riduzione dei sussidi da parte dell'amministrazione Trump potrebbe prolungare l'attuale rallentamento delle vendite di veicoli elettrici, il che potrebbe allungare la durata di vita dei veicoli con motore a combustione interna, compresi quelli ibridi. La transizione verso i veicoli elettrici sta già affrontando sfide quali tassi di adozione più lenti e incertezze, che comportano ritardi nei programmi e curve di lancio più deboli. Inoltre, se l’amministrazione decidesse di imporre ulteriori dazi sulle importazioni dal Messico (il 59% dei turbocompressori sarà importato dal Messico entro il 2024), il costo dei componenti importati potrebbe aumentare.
Se l’amministrazione Trump dovesse allentare gli standard sulle emissioni e sull’efficienza dei consumi, riducendo al contempo i sussidi per i veicoli elettrici, il declino dei veicoli con motore a combustione interna potrebbe non verificarsi come previsto. Al contrario, tale declino potrebbe avvenire a un ritmo più lento, con il risultato che sul mercato statunitense rimarrebbe un numero maggiore di veicoli con motore a combustione interna rispetto a quanto anticipato in precedenza. Questo scenario sarebbe probabilmente vantaggioso per i principali fornitori di componenti di propulsione per veicoli con motore a combustione interna sul mercato statunitense. Come afferma Michael Southcott, responsabile della ricerca tecnica presso S&P Global Mobility: «Saranno sicuramente mesi e anni affascinanti per l’industria automobilistica statunitense. Sebbene l’impegno della nuova amministrazione a favore del “drill, baby drill” sia di buon auspicio per chi opera nel settore dei motori a combustione interna, è improbabile che le case automobilistiche vogliano abbandonare tutti gli investimenti e i piani relativi ai veicoli elettrici. Ci si può quindi aspettare che il settore dei veicoli ibridi passi in primo piano, in particolare i modelli plug-in di grandi dimensioni e, potenzialmente, anche le opzioni con range extender».
Autore: 
Priyanka Mohapatra, Analista di ricerca senior, S&P Global Mobility
For more information, please click here

















