
Haberler ve Analiz Merkezi
ABD’deki mevcut tahrik tedarik zinciri manzarasına bir bakış
Bu makalede neler var?
ABD seçimleri sona erdi ve Donald Trump galip çıktı. Başkan seçilen Trump, 20 Ocak 2025 tarihinde göreve başlayacak. Ülke yeni bir yönetime geçerken, otomotiv sektörü de dahil olmak üzere çeşitli sektörler üzerindeki etkiler tartışmaların odak noktası haline geldi. Bu makale, özellikle tahrik tedarik zincirine vurgu yaparak ABD otomotiv sektörünün mevcut durumunu yakından inceliyor ve Trump’ın başkanlığının sektörün genel gidişatını nasıl şekillendirebileceğini ele alıyor.
2016-20 yıllarında Trump yönetiminin izlediği politikalar
Trump’ın zaferinin ABD’deki otomotiv sektörü üzerindeki olası etkilerini, özellikle de tahrik bileşenleri tedarik zinciri açısından incelemeden önce, onun ilk başkanlık dönemi boyunca alınan önemli otomotiv politikalarını ve kararlarını gözden geçirmek büyük önem taşımaktadır.
- Daha Güvenli, Uygun Fiyatlı ve Yakıt Verimli (SAFE) Araçlar Yönetmeliği: Önceki yönetimin belirlediği yakıt tasarrufu standartlarını gevşeterek, Obama dönemi standartlarında öngörülen %5'lik artışa kıyasla, 2021'den 2026'ya kadar binek otomobiller ve hafif kamyonetlerde yıllık %1,5'lik bir yakıt verimliliği artışı hedeflemiştir. Bu düzenlemenin, yeni araç maliyetlerini yaklaşık 1.000 dolar düşürerek araçları tüketiciler için daha uygun fiyatlı hale getireceği öngörülmüştür.
- Amerika Birleşik Devletleri-Meksika-Kanada Anlaşması (USMCA):USMCA, 1 Temmuz 2020 tarihinde yürürlüğe girerek NAFTA'nın yerini almıştır. Önemli değişiklikler arasında, araçlarda Kuzey Amerika menşeli parça kullanım oranının %62,5'ten %75'e çıkarılması yer almaktadır. Ayrıca, kullanılan çelik ve alüminyumun en az %70'i Kuzey Amerika'dan gelmelidir. Anlaşma ayrıca bir işgücü değeri içeriği şartı getirerek, binek otomobillerin maliyetinin %40'ının ve hafif kamyonların maliyetinin %45'inin, işçilerin saat başına en az 16 dolar kazandığı tesislerde üretilmesini zorunlu kılmaktadır.
- Güney Kore Serbest Ticaret Anlaşması: KORUS Serbest Ticaret Anlaşması kapsamında Kore, başlangıçta 2021 olarak belirlenen ABD menşeli kamyonlara uygulanan %25'lik gümrük vergisinin kademeli olarak kaldırılma süresini 2041'e kadar uzattı. ABD'nin Kore'ye yaptığı otomobil ihracatı, erişim imkânlarının artmasından faydalandı; böylece her üretici, herhangi bir değişiklik yapılmaksızın 50.000 adet otomobilin pazara girmesine imkân sağlandı. Test gereklilikleri uyumlaştırıldı; böylece ABD’den yapılan benzinli araç ihracatı, ABD testleri kullanılarak Kore emisyon standartlarına uygun hale getirilebildi. Ayrıca Kore, ABD otomotiv parça standartlarını tanıdı ve etiketleme yükümlülüklerini hafifletti. Son olarak Kore, yakıt tasarrufu ve sera gazı gerekliliklerini karşılamak için eko-kredileri geliştirdi ve gelecekteki hedeflerde ABD düzenlemelerini dikkate aldı.
- Çin menşeli ürünlere uygulanan gümrük vergileri:2018 yılında ABD, yaklaşık 50 milyar dolarlık Çin malını etkileyen daha geniş kapsamlı bir gümrük vergisi stratejisinin bir parçası olarak, belirli Çin menşeli otomobil ithalatına %25'e varan gümrük vergileri uyguladı. Yönetim, bu gümrük vergilerini ulusal güvenlik ve fikri mülkiyet hırsızlığı da dahil olmak üzere Çin’in haksız ticaret uygulamalarıyla mücadele için gerekli olduğu gerekçesiyle savundu. Buna karşılık Çin, ABD menşeli araçlara kendi gümrük vergilerini uyguladı; bu da ticaret gerilimini tırmandırdı ve özellikle Çin’de önemli satış rakamlarına sahip otomobil üreticileri olmak üzere ABD’nin otomobil ihracatını olumsuz etkiledi.
- Çelik ve alüminyum gümrük vergisi: Trump, ABD'nin ulusal güvenliğini gerekçe göstererek ithal çeliğe %25, ithal alüminyuma ise %10 gümrük vergisi uyguladı.
Yeni Trump yönetiminin (2025-29) politikalarında meydana gelebilecek olası değişiklikler
Trump’ın Oval Ofis’e yakında geri dönecek olması, özellikle otomotiv sektöründe ikinci döneminin olası etkilerine dair yaygın spekülasyonlara yol açtı. “Önce Amerika” ilkesine yeniden vurgu yaparak ve Amerikan imalat sektörünü güçlendirerek Trump’ın, yerli üretimi destekleyen ve yabancı ithalata olan bağımlılığı azaltan politikalara öncelik vermesi muhtemeldir.
Aşağıda, Trump yönetiminin otomotiv sektörü bağlamında alabileceği olası önlemlerden bazıları yer almaktadır.
- IRA kapsamında elektrikli araçlarla ilgili çeşitli teşviklerin, vergi indirimlerinin ve sübvansiyonların azaltılması/kesilmesi: Trump’ın elektrikli araçlara ilişkin tutumu göz önüne alındığında, yeni yönetimin elektrikli araç alımlarına yönelik 7.500 dolarlık vergi kredilerini ve elektrikli araç üretimi, alımı ve şarj altyapısıyla ilgili diğer teşvik ve sübvansiyonları kaldırması oldukça muhtemeldir.
- USCMA kapsamında Meksika menşeli ürünlere uygulanan gümrük vergilerinin artırılma olasılığı:Seçim kampanyası sırasında Trump, ilk yönetimi tarafından kaleme alınan ve Kuzey Amerika Serbest Ticaret Anlaşması'nın (NAFTA) yerini almak üzere tasarlanan USMCA'nın yeniden yazılabileceğini gündeme getirdi. Ayrıca, Kuzey Carolina'da yaptığı seçim kampanyası sırasında Trump, sadece hafif araçlarla sınırlı kalmayıp tüm Meksika menşeli ürünlere %25 ila %75 arasında gümrük vergisi uygulanabileceğini öne sürdü. Orijinal USMCA anlaşmasında altı yıllık bir yeniden müzakere hükmü yer almaktadır; bu da Temmuz 2026’da yeniden müzakerelerin başlamasının planlandığı anlamına gelmektedir. USMCA ile ilgili olarak, yönetimin Meksika’dan yapılan otomobil ithalatına derhal %100 gümrük vergisi uygulamaya hazırlandığına dair haberler bulunmaktadır ki bu, USMCA anlaşmasına aykırıdır. USMCA, belirli koşullar altında bir üye ülkeye gümrük vergisi uygulanmasına izin vermektedir. Bu koşullar arasında savunma ve ulusal altyapı dahil olmak üzere ulusal güvenlik endişeleri, işgücü ve çevre standartlarına uyulmaması veya artan ithalatın yerel sanayilere zarar vermesi nedeniyle ticari telafi tedbirlerinin gerekli olması ve anti-damping ile telafi edici gümrük vergilerinin uygulanması gerekliliği yer almaktadır.
- Çin anakarasından yapılan ithalata uygulanan gümrük vergilerindeki artış: Trump'ın "Önce Amerika" odaklı yaklaşımı ve ithalata bağımlılığı azaltmaya verdiği önem göz önüne alındığında, ithalata ek gümrük vergileri uygulama olasılığı oldukça yüksektir. Biden yönetimi, Amerikan üreticilerini Çin'in haksız ticaret uygulamalarından korumak amacıyla önemli ölçüde gümrük vergisi artışlarını çoktan duyurmuştur. 1 Ağustos'tan itibaren, Çin anakarasından ithal edilen elektrikli araçlara uygulanan gümrük vergileri %25'ten %100'e, lityum-iyon elektrikli araç pillerine ve parçalarına uygulanan gümrük vergileri ise %7,5'ten %25'e yükseltildi. Ayrıca, doğal grafit ve kalıcı mıknatıslara uygulanan gümrük vergileri, 1 Ocak 2026 tarihinden itibaren %25 olarak belirlenecektir. Trump, ilk görev süresi boyunca Çin mallarına çeşitli gümrük vergileri uygulamıştı; bu durum, yeni bir Trump yönetiminin bu gümrük vergilerini koruyabileceğini veya önemli ölçüde artırabileceğini düşündürmektedir.
- Elektrikli araç (EV) zorunlulukları ile yakıt verimliliği ve emisyonlara ilişkin düzenlemelerde muhtemel gevşeme/zayıflama: Yeni yönetim, emisyon ve yakıt verimliliği düzenlemelerini gevşetebilir ve elektrikli araç zorunluluklarını hafifletebilir; bu durum, Stellantis, General Motors ve Ford gibi büyük ABD'li otomobil üreticilerine fayda sağlayabilir. Bu şirketler, elektrikli araçlara geçiş için milyonlarca dolarlık yatırım yapmış olsalar da, son dönemde elektrikli araç talebindeki küresel yavaşlama nedeniyle stratejilerini revize etmiş ve elektrikli araçlarla ilgili yatırımlarını azaltmışlardır. Örneğin, Ford tamamen elektrikli, üç sıralı bir SUV üretme planlarını iptal etti ve tamamen elektrikli araçlara yönelik sermaye harcamalarını yıllık bütçesinin %40’undan %30’una düşürüyor. Emisyon ve yakıt verimliliği zorunluluklarının gevşetilmesi, içten yanmalı motorlu araçların daha uzun süre üretilmesine olanak tanıyacak; bu da söz konusu şirketlerin kârlılığını artırabilir ve hem şirketlere hem de müşterilere elektrikli araçlara sorunsuz bir geçiş yapmaları için yeterli zaman kazandırabilir.
ABD’deki tahrik tedarik zinciri manzarası
Elektrikli motor tedarik zinciri
S&P Global Mobility’nin tahminlerine göre, ABD’de elektrikli motorlara (elektrikli araçlarda, hafif hibrit ve tam hibrit araçlarda kullanılan) olan talebin, 2024’teki 4,9 milyon adetten 2030’a kadar 14,3 milyon adete çıkması ve yıllık bileşik büyüme oranı (CAGR) %19 olarak gerçekleşmesi beklenmektedir. 2024 yılında, ABD’deki toplam e-motor talebinin %37’sinin batarya ile çalışan elektrikli araçlardan (BEV), geri kalanının ise hibrit araçlardan gelmesi bekleniyor. 2030 yılına kadar, BEV’lere yönelik e-motor talebinin payının %66’ya yükselmesi, hibrit araçların payının ise azalması öngörülüyor.
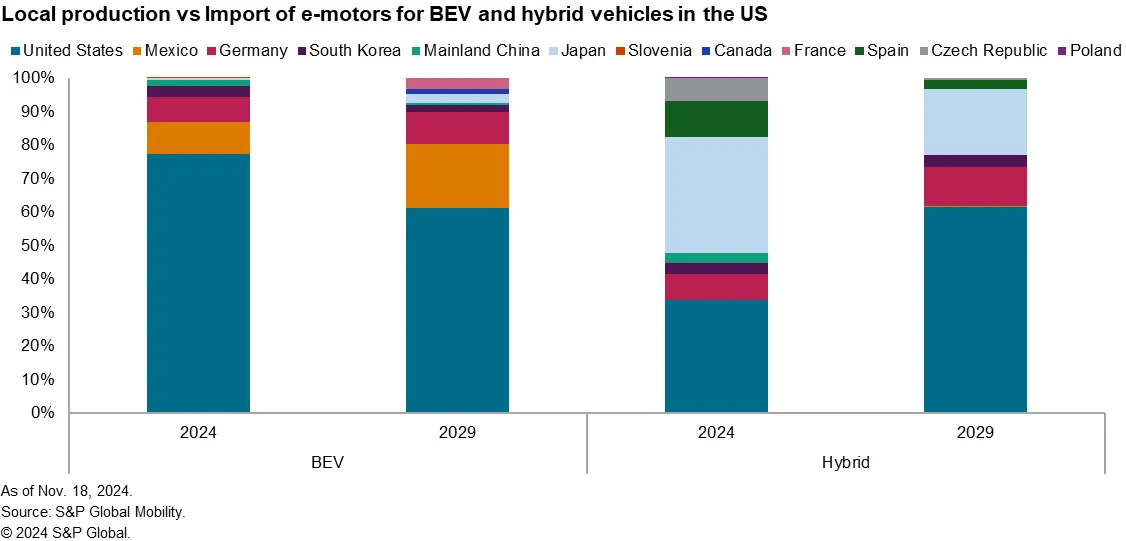
Elektrikli motor tedarik zinciri incelendiğinde, 2024 itibarıyla BEV’ler için toplam elektrikli motorların %77’sinin ABD’de yerel olarak üretilmesi, geri kalan kısmın ise ithal edilmesi beklenmektedir. Meksika ve Almanya'dan yapılan ithalat, ABD'deki BEV'ler için toplam elektrikli motor talebinin sırasıyla %9 ve %8'ini oluşturmaktadır. Dikkat çekici bir şekilde, BEV'ler için toplam elektrikli motor talebinin yalnızca %2'sinin Çin anakarasından ithal edilmesi beklenmektedir.
Yerel olarak üretilen BEV’ler için e-motorlar arasında, bunların çoğunun Tesla, Ford ve Rivian’dan gelmesi bekleniyor.
2029 yılına kadar, ABD’de yerel olarak üretilen batarya ile çalışan elektrikli araçlar (BEV) için elektrik motorlarının payının %66’ya düşeceği ve ithalata olan bağımlılığın artacağı öngörülmektedir. Özellikle, Meksika’dan yapılan ithalatın artması ve ABD’deki BEV’ler için toplam elektrik motoru talebinin %19’unu karşılaması beklenmektedir. Öte yandan, Almanya’dan yapılan ithalatın bu talebin %9’unu oluşturacağı tahmin edilmektedir.
Hibrit araçlar için elektrik motoru
2024 yılında, ABD’deki hibrit araçlar için elektrik motoru tedarikinin büyük ölçüde ithalata bağlı olması bekleniyor; bu tedarikin yaklaşık %35’i Japonya’dan, %11’i İspanya’dan, %8’i Almanya’dan ve %7’si Çek Cumhuriyeti’nden sağlanacak. Japonya’dan ithal edilen elektrik motorlarının çoğu Honda, Toyota ve AISIN markalıdır. Hibrit araçlara yönelik elektrik motorlarının yalnızca %34’ünün ABD’de yerel olarak üretileceği öngörülmektedir; bu yerel üretimin yaklaşık %69’unu 0,72 milyon adetlik üretimle Toyota oluşturmaktadır.
Ancak 2029 yılına kadar yerel üretimin önemli ölçüde artacağı ve hibrit araçlar için toplam elektrikli motor pazarının %61’ini oluşturacağı öngörülüyor. Japonya ve Almanya’dan yapılan ithalatın, ABD’deki hibrit araçlar için toplam elektrikli motor talebinin sırasıyla %20 ve %12’sini oluşturacağı tahmin ediliyor.
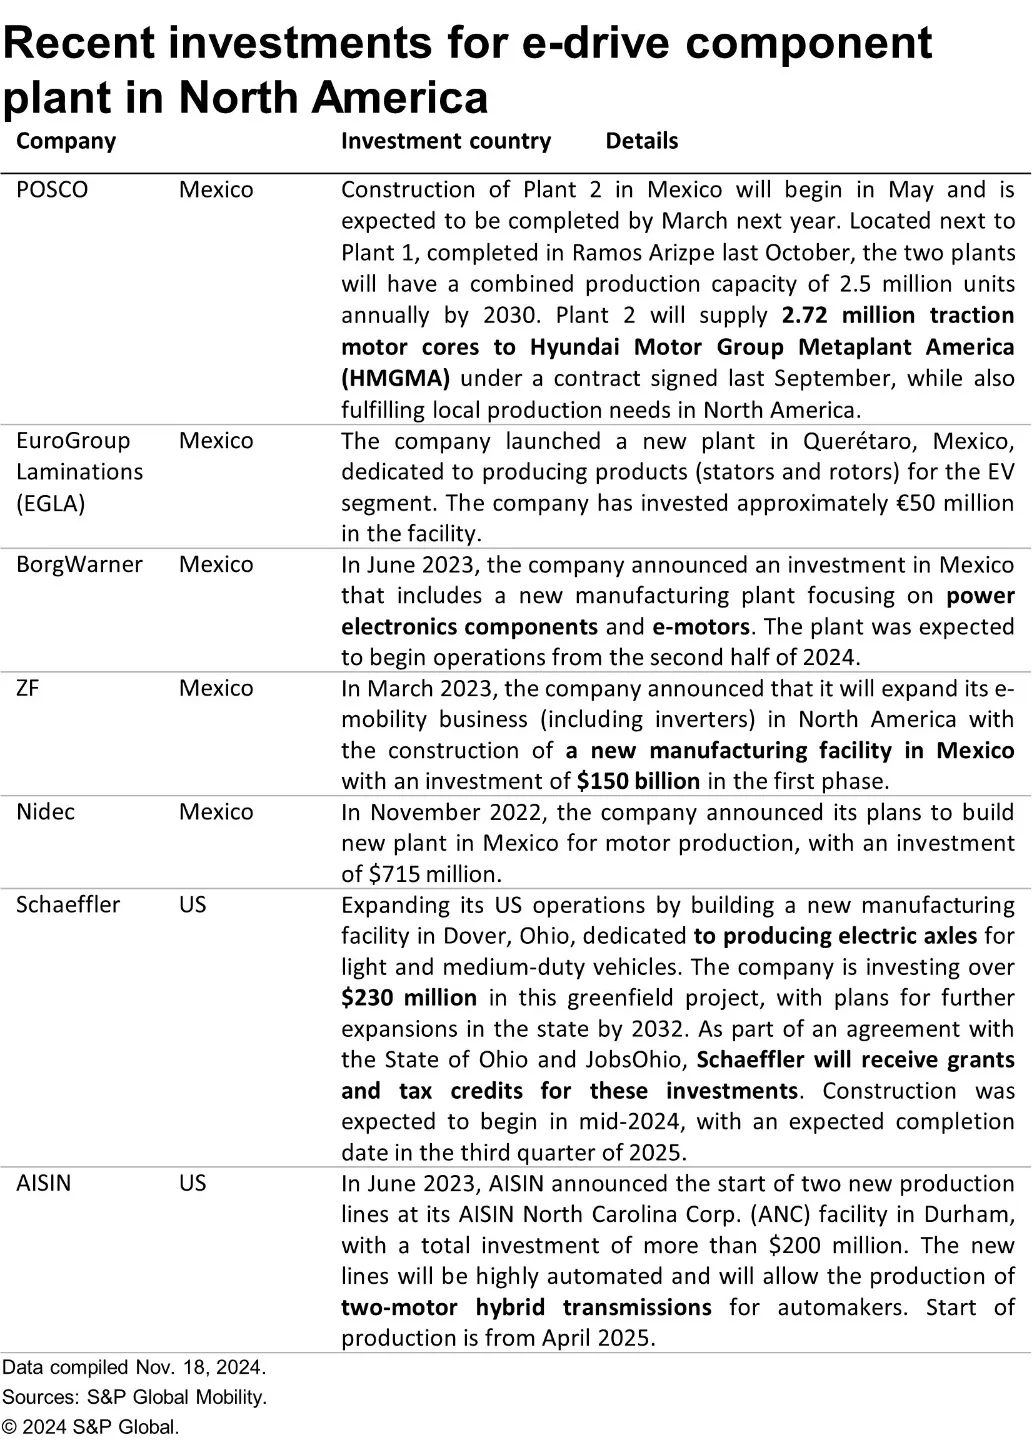
İnvertör tedarik zinciri
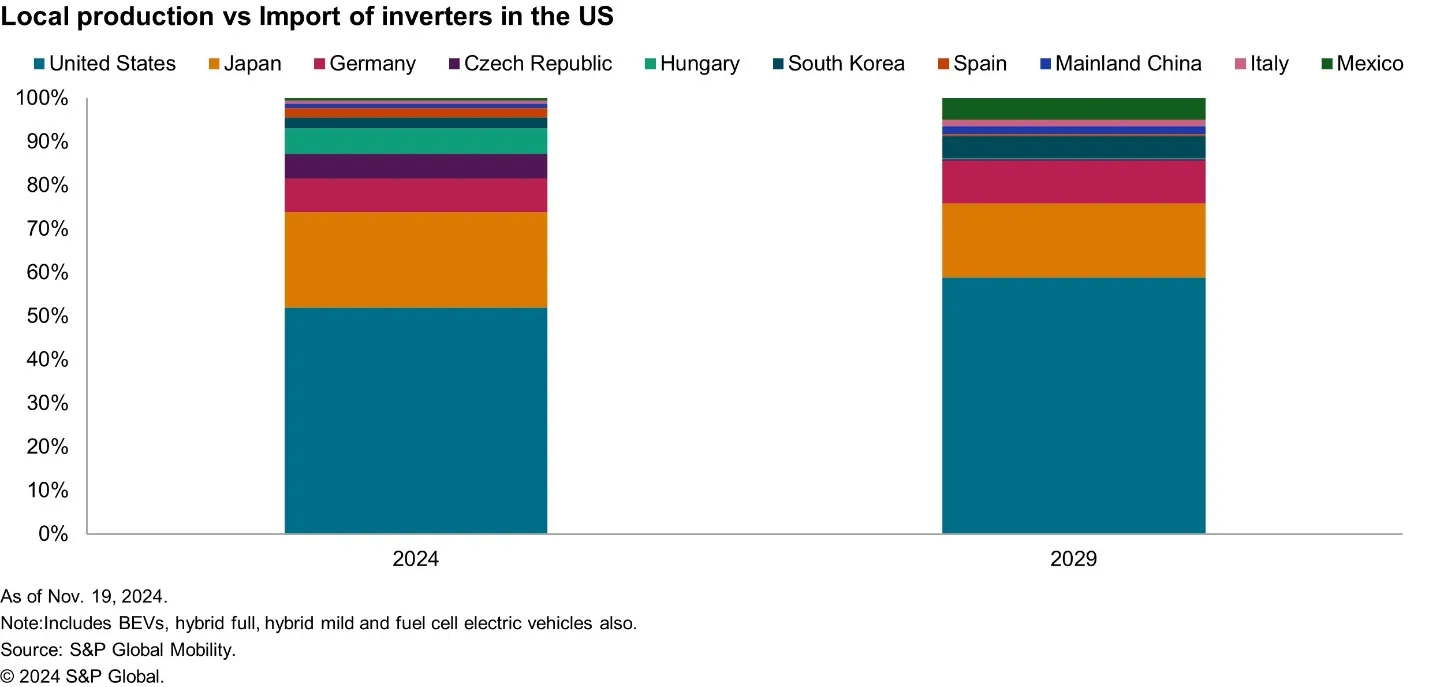
S&P Global Mobility’nin tahminlerine göre, invertörlere olan talebin (BEV’ler, tam hibrit ve hafif hibrit dahil tüm tahrik türleri için) 2024’teki 4,9 milyon adetten 2029’da 13,4 milyon adete çıkması ve yıllık bileşik büyüme oranı (CAGR) %22 olarak gerçekleşmesi beklenmektedir. 2024 yılında, ABD’deki toplam invertör talebinin yaklaşık %52’sinin ABD’de yerel olarak üretilmesi beklenirken, talebin %23’ü Japonya’dan ithal edilecek; bunu sırasıyla %8, %6 ve %5,7 oranlarıyla Almanya, Çek Cumhuriyeti ve Macaristan izleyecektir. 2029 yılına kadar, ABD’deki toplam invertör talebinin %59’unun ABD’de yerel olarak üretilmesi beklenirken, geri kalan %41’i ise ithal edilmeye devam edecektir. ABD’deki yerel invertör üretiminde Denso ve Tesla başlıca aktörlerdir.
ABD’deki hafif araç sektörünün mevcut durumu
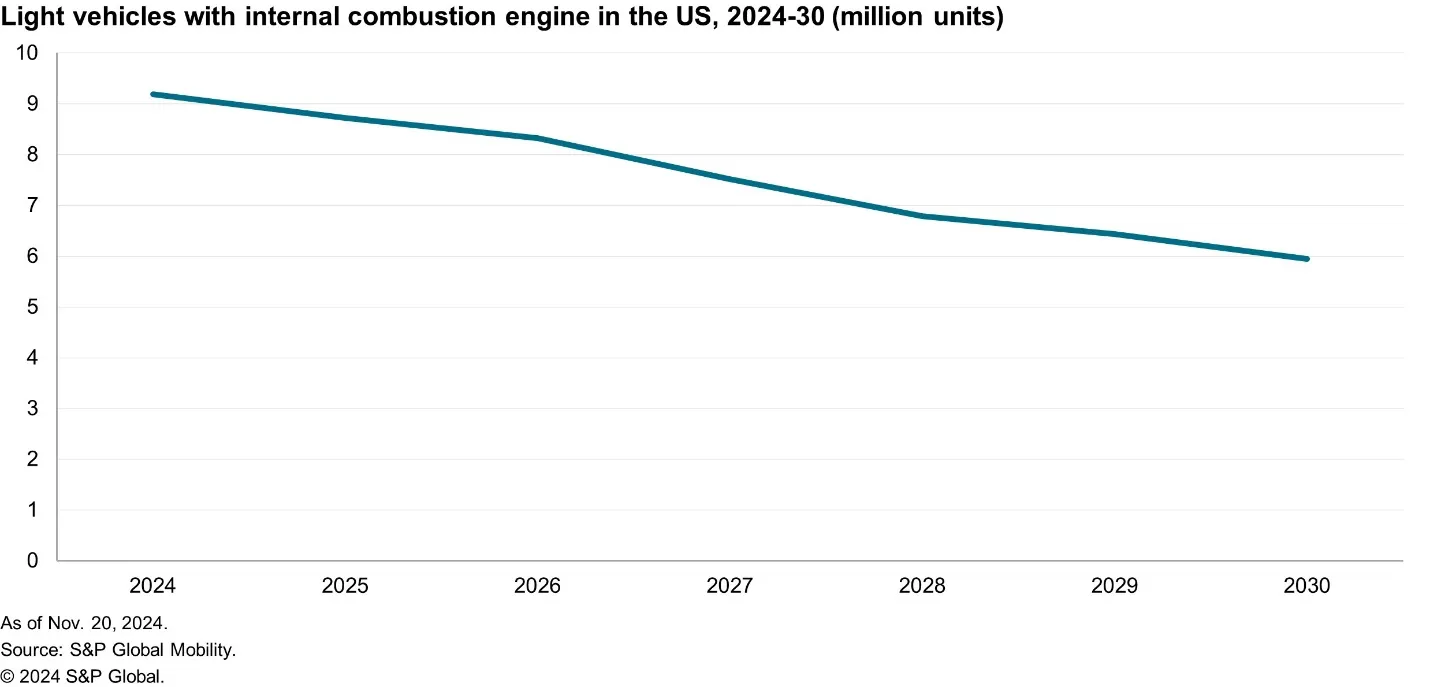
2024 itibarıyla, BEV’ler ABD’deki toplam hafif araç pazarının neredeyse %10’unu oluştururken, içten yanmalı motorlu (ICE) araçların (hibrit, ICE ve ICE stop/start dahil) pazarın %90’ını oluşturması beklenmektedir. S&P Global Mobility tahminlerine göre, ABD’deki içten yanmalı motorlu araç sayısının 2024 yılında 9,2 milyona ulaşması ve yıllık bileşik %7’lik bir negatif büyüme oranıyla 2030 yılına kadar yaklaşık 6 milyon adede gerilemesi beklenmektedir.
ABD’deki ICE araçları
ICE araç tahrik bileşenleri tedarikçileri
Turboşarjlar söz konusu olduğunda, 2024 itibarıyla BorgWarner, Garrett Motion ve IHI, ABD’deki toplam turboşarj talebinin neredeyse %79’unu karşılamaktadır. 2029 yılına kadar, içten yanmalı motorlu araçlara olan talebin azalması ve bunun sonucunda tedarikçiler arasında yaşanacak konsolidasyonun, ABD'deki toplam turboşarj pazarının yaklaşık %90'ını üç büyük oyuncunun domine etmesine yol açması beklenmektedir. Dikkat çeken bir nokta ise, 2024 yılında beklenen toplam turboşarj talebinin yaklaşık %59'unun Meksika'dan ithal edilecek olmasıdır. Yakıt enjektörleri konusunda ise Bosch, Denso ve PHINIA’nın ABD pazarı için kilit tedarikçiler olması beklenmektedir. Benzer şekilde, katalitik konvertörler konusunda da Tenneco, Faurecia ve Arvin Sango, ABD pazarı için kilit tedarikçiler arasında yer almaktadır. Ancak ilerleyen dönemde, içten yanmalı motorlu araçlara olan talebin azalmasıyla birlikte tedarikçiler arasında konsolidasyonun artması ve bileşen pazarının büyük çoğunluğunu sadece birkaç büyük (iki ila dört) oyuncunun oluşturması beklenmektedir.
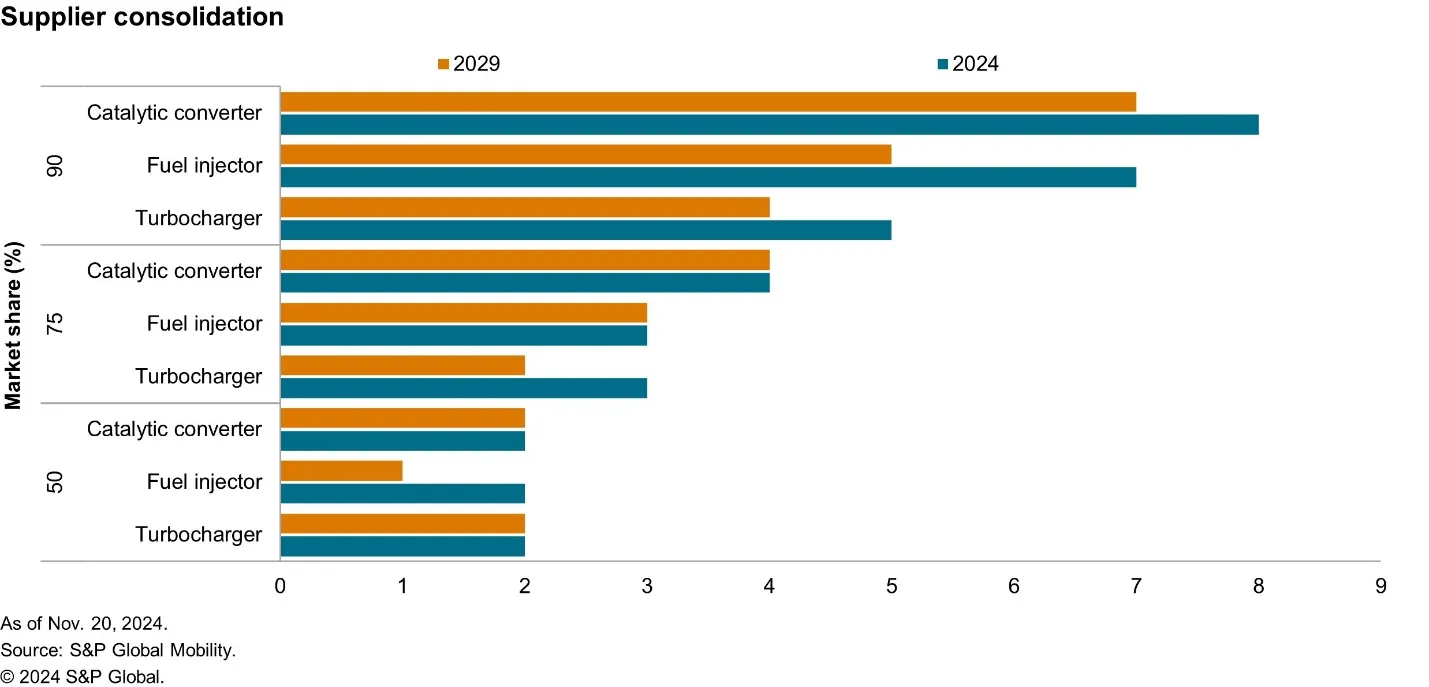
Trump yönetiminin sübvansiyonları kaldırma veya azaltma olasılığı, elektrikli araç satışlarındaki mevcut yavaşlamayı uzatabilir; bu da hibritler dahil olmak üzere içten yanmalı motorlu araçların kullanım ömrünü uzatabilir. Elektrikli araçlara geçiş süreci, halihazırda yavaş benimsenme oranları ve belirsizlik gibi zorluklarla karşı karşıya olup, bu durum program gecikmelerine ve zayıf satış eğrilerine yol açmaktadır. Ayrıca, yönetim Meksika’dan yapılan ithalata daha fazla gümrük vergisi uygulamaya karar verirse (2024 itibarıyla turboşarjların %59’u Meksika’dan ithal edilmektedir), ithal edilen bileşenlerin maliyeti artabilir.
Trump yönetimi, elektrikli araçlara yönelik sübvansiyonları azaltırken emisyon ve yakıt verimliliği standartlarını gevşetirse, içten yanmalı motorlu araçların düşüşü öngörüldüğü gibi gerçekleşmeyebilir. Bunun yerine, bu düşüş daha yavaş bir hızda gerçekleşebilir ve sonuç olarak ABD pazarında daha önce tahmin edilenden daha fazla sayıda içten yanmalı motorlu araç kalabilir. Bu senaryo, ABD pazarındaki içten yanmalı motorlu araç tahrik bileşenlerinin başlıca tedarikçileri için muhtemelen avantajlı olacaktır. S&P Global Mobility teknik araştırma müdürü Michael Southcott’a göre: "ABD otomotiv endüstrisinde önümüzdeki birkaç ay ve yıl kesinlikle çok ilginç geçecek. Yeni yönetimin 'sondaj, sondaj, sondaj' vaadi içten yanmalı motor sektöründekiler için umut verici olsa da, OEM'lerin tüm elektrikli araç yatırımlarından ve planlarından vazgeçmesi pek olası görünmüyor. Bu nedenle, hibrit araçların, özellikle de daha büyük şarj edilebilir hibritlerin ve hatta menzil uzatıcı seçeneklerin ön plana çıkması beklenebilir."
Yazar: 
Priyanka Mohapatra, Kıdemli Araştırma Analisti, S&P Global Mobility
Daha fazla bilgi için, lütfen buraya

















