
Haberler ve Analiz Merkezi
24 Ay ve Üzeri Teslim Süreleri: Transformatör Tedarikçileri İçin Yeni Normal
Bu makalede neler var?
- a.Introduction: A Global Transformer Supply-Demand Imbalance
- b.Power Transformers: The Segment Under the Greatest Pressure
- c.Regional Trends in Transformer Lead Times
- d.The Component Supply Chain Behind Transformer Lead Times
- e.Implications for Transformer Component Suppliers
- f.Conclusion: A Structural Shift in the Transformer Supply Chain
- g.About the Author:
- h.About PTR:
Giriş: Küresel Transformatör Arz-Talep Dengesizliği
The global transformer industry is facing one of the most severe supply bottlenecks in decades. Lead times for large power transformers, which typically ran between 7 and 14 months before the pandemic, have stretched well beyond 24 months in most major markets. For some specialized units, procurement timelines are approaching 36 to 48 months. The International Energy Agency's (IEA) 2025 report "Building the Future Transmission Grid," based on a 2024 survey of industry participants, indicates that lead times have almost doubled on average since 2021, with manufacturers reporting record backlogs.
Demand for transformers, both distribution and power, is surging across key regional markets. PTR market intelligence indicates a significant rise in transformer demand across key regions such as Asia-Pacific (APAC), Europe, and North America by 2030. The drivers are structural: grid expansion and modernization, renewable energy integration, electrification of transport and industry, data center growth, and aging infrastructure replacement.
Yet manufacturing capacity has failed to keep pace. Transformer original equipment manufacturers (OEMs) are struggling to fulfill orders, resulting in longer lead times, extended production cycles, and growing bottlenecks in the supply of critical components. This strain extends well beyond the OEMs themselves. Component suppliers throughout the value chain are feeling the pressure too, as constrained transformer output reshapes procurement priorities and investment decisions. For those positioned to respond, the market presents meaningful strategic opportunities.
Güç Transformatörleri: En Büyük Baskı Altındaki Sektör
Transformatör Segmentlerini Anlamak
Tüm transformatörler aynı baskı altında değildir. Dağıtım transformatörleri, yerel şebekelere hizmet veren daha küçük ve daha yüksek hacimli ünitelerdir. Bu transformatörlerin teslim süreleri 2023 yılında 100 haftanın üzerine çıkarak zirveye ulaşmış, ancak o zamandan beri azalmıştır. Güç transformatörleri ise ayrı bir konudur. Bu büyük, özel olarak tasarlanmış üniteler, iletim şebekelerinde ve üretim yükseltme noktalarında yüksek gerilim seviyelerinde çalışır. Her biri belirli proje gereksinimlerine göre üretilmeli, ayrı ayrı test edilmeli ve sertifikalandırılmalıdır. Bunlar seri olarak üretilemez.
Güç Transformatörlerinde Neden En Uzun Teslim Süreleri Yaşanıyor?
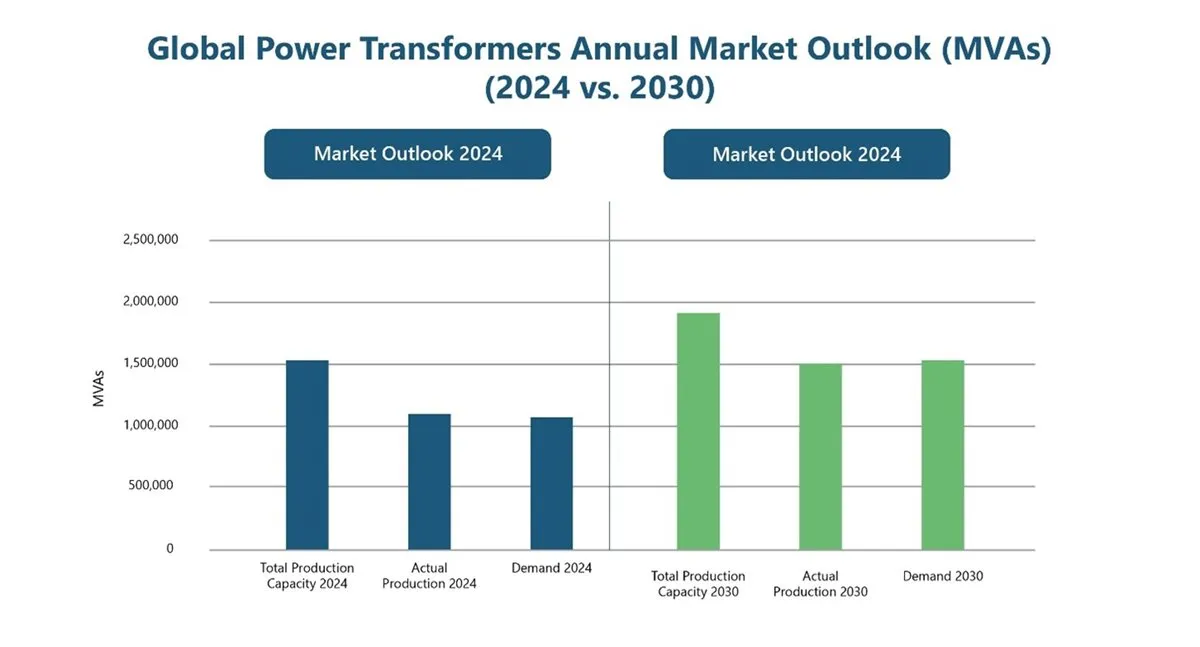
Büyük güç transformatörleri (LPT’ler), tüm segmentler arasında teslim sürelerinde en keskin artışı kaydetmiştir. Pandemi öncesinde, tipik bir LPT’nin tedarik süresi 12 ila 14 ay arasında gerçekleşiyordu. Günümüzde ise Kuzey Amerika ve Avrupa’da teslim süreleri bazı durumlarda 60 aya kadar uzarken, APAC bölgesinde bu süre yaklaşık 12 aydır. Bunu dört yapısal faktör açıklamaktadır: yüksek düzeyde özelleştirilmiş mühendislik, uzun üretim ve test döngüleri, az sayıda özel bileşene bağımlılık ve en büyük üniteleri üretebilen sınırlı sayıda küresel üretici tabanı. LPT tesisleri için OEM kapasite kullanım oranları şu anda küresel olarak ortalama %70 civarındadır ve 2030 yılına kadar %80'e ulaşması öngörülmektedir; bu da yeni talep artışlarını karşılayacak çok az bir alan bırakmaktadır. Transformatör fiyatları da aynı seyri izlemiştir: IEA’nın 2025 raporuna göre, bazı durumlarda fiyatlar reel olarak pandemi öncesi seviyelerinin 2,6 katına ulaşmıştır.
Resim burada, 13. sayfada yer almaktadır.
Transformatör Teslim Sürelerine İlişkin Bölgesel Eğilimler
North America faces some of the most acute supply pressure globally. Over 70% of the US power grid is older than 25 years, and approximately 2.1% of the total transformer fleet is retired annually. Grid interconnection queues, renewable integration targets, and data center buildouts have all surged simultaneously. The US also relies on a single domestic producer of grain-oriented electrical steel (GOES), the core raw material in transformer manufacturing, making the supply chain particularly fragile. PTR projects a revenue compound annual growth rate (CAGR) of approximately 5% for the North American power transformer market from 2023 to 2030, with the US driving nearly 80% of regional demand.
Europe has a well-established manufacturing base and is a net exporter of LPTs, supplying approximately 40% of US LPT imports. However, rising internal demand is absorbing that capacity. The European power transformer market is projected to grow at a CAGR of 12.7% from 2024 to 2030, driven by high-voltage grid expansion, aging infrastructure replacement, and industrial electrification. The EU's target of 45% renewable energy by 2030 requires deployment of around 600 GW of solar and 510 GW of wind capacity, directly fueling transformer demand. LPT lead times in Europe currently range from 48 to 60 months.
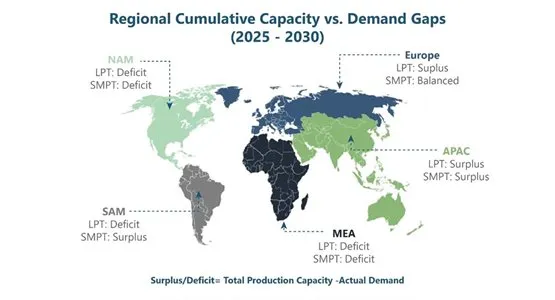
APAC remains the world's largest manufacturing hub with the shortest lead times, averaging around 12 months for LPTs. However, strong domestic demand from China and India limits the capacity available to buyers elsewhere. PTR data identifies LPT and small-to-medium power transformer (SMPT) deficits in the Middle East and Africa through 2030, reflecting rapid grid expansion in those regions combined with near-total dependence on imports.
Resim burada, 21. sayfada yer almaktadır.
Transformatörlerin Teslim Sürelerinin Arkasındaki Bileşen Tedarik Zinciri
A transformer build moves only as fast as its slowest component. GOES is the foundation of every transformer core and one of the most constrained inputs in the chain. US market data points to price increases of 60 to 70% since 2020, with Cleveland-Cliffs the sole domestic GOES producer. Copper is the other primary material input: the National Renewable Energy Laboratory's (NREL) 2024 study attributed current shortages in part to simultaneous pressure across GOES, copper, and aluminum, with copper prices rising nearly 10% in 2023 alone.
Beyond raw materials, high-voltage bushings and on-load tap changers (OLTCs) are the components most consistently flagged as build-schedule bottlenecks. Both are highly specialized, certified per application, and served by a limited number of qualified global suppliers. A delay in either holds up the entire transformer build regardless of how far along everything else is. Transformer oil and insulating fluids add further strain, as tightening sustainability requirements push manufacturers toward alternative fluid specifications that are not yet widely available.
CWIEME Berlin’de dünyanın önde gelen transformatör üreticileri, bileşen tedarikçileri ve sektör uzmanlarıyla bir araya gelerek çözümleri keşfedin, iş ortaklıkları kurun ve hızla gelişen bir pazarda rekabet gücünüzü koruyun.
Hemen kaydolunTransformatör Bileşen Tedarikçileri İçin Sonuçlar
Tedarikçilerden Stratejik Tedarik Ortaklarına
Parça tedarikçileri geleneksel olarak fiyat ve teknik özelliklere uygunluk konusunda rekabet etmişlerdir. Bu dinamik değişmektedir. Üretim sürelerini kısaltma baskısı altındaki OEM’ler, tedarikçileri çok daha erken aşamalarda tedarik görüşmelerine dahil etmektedir. Uzun vadeli tedarik anlaşmaları standart bir uygulama haline gelmektedir. Kalifikasyon kararlarında tedarik güvenilirliği artık maliyetle aynı ağırlıkta değerlendirilmekte ve OEM’ler, özellikle GOES, burçlar ve OLTC’ler için tek kaynak riskini azaltmak amacıyla onaylı tedarikçi havuzlarını genişletmektedir.
Önemli Bileşen Segmentlerinde Artan Fırsatlar
Burç üreticileri, tüm önemli bölgelerde devam eden yüksek gerilim iletim şebekesi genişletme çalışmalarından doğrudan fayda sağlamaktadır. OLTC tedarikçileri, herhangi bir aksaklığın aşağı akışta orantısız sonuçlar doğurduğu yoğun bir pazarda faaliyet göstermektedir. GOES ve çekirdek malzeme üreticileri, kapasite yatırımı konusunda bir zorlukla karşı karşıyadır: Yeni üretim hatlarının devreye alınması yıllar sürer ve bu yatırımların haklı gösterilebilmesi için uzun vadeli talep öngörüsü gereklidir. 2023 yılından bu yana yalnızca Kuzey Amerika genelinde açıklanan yaklaşık 1,8 milyar ABD doları tutarındaki OEM üretim yatırımları, bölgede konumlanmış bileşen tedarikçileri için gerçek bir aşağı akış talebini temsil etmektedir.
Yerelleştirme ve Tedarik Zincirinin Çeşitlendirilmesi
Coğrafi yakınlık, gerçek bir rekabet avantajı haline gelmektedir. Hem kamu hizmetleri kuruluşları hem de OEM’ler, tedarik zincirinin dayanıklılığını kanıtlama konusunda giderek artan bir baskı altındadır. Bileşen üreticileri için, Kuzey Amerika ve Avrupa’daki OEM üretim kümelerine tedarik yapabilme yeteneği, artık sadece lojistik bir kolaylık değil, tedarikçi değerlendirme sürecinde önemli bir avantajdır.
Sonuç: Transformatör Tedarik Zincirinde Yapısal Bir Değişim
Lead times of 24 months and beyond are not temporary disruptions. NREL projects that US distribution transformer capacity may need to grow by 160 to 260% by 2050 relative to 2021 levels. PTR market intelligence points to sustained growth through 2030 across all principal markets, with demand reinforced simultaneously by grid modernization, renewable integration, industrial electrification, and data center expansion.
In this environment, component suppliers have moved from the background of the transformer value chain to a position of genuine strategic importance. Those who invest in capacity, build closer OEM relationships, and demonstrate consistent supply reliability are well placed to grow with a market that is expanding for structural, not cyclical, reasons. The opportunity for component suppliers to define their role in this shift is open now.
Yazar Hakkında:
Azhar Fayyaz
Kıdemli Analist II - PTR
Azhar Fayyaz, PTR.Inc’te Kıdemli Analist II olarak görev yapmakta ve transformatör araştırmalarını yönetmektedir; küresel müşterilere transformatörler, şalt sistemleri ve trafo merkezi otomasyonu konularında içgörüler sunarak destek vermektedir. Teknik geçmişi ve Elektrik Mühendisliği alanında yüksek lisans derecesi ile derinlemesine sektör uzmanlığı ve pratik analizler sunmaktadır.
PTR Hakkında:
With over a decade of experience in the Power Grid and New Energy sectors, PTR Inc. has evolved from a core market research firm into a comprehensive Strategic Growth Partner, empowering clients’ transitions and growth in the renewable energy landscape and E-mobility, particularly within the electrical infrastructure manufacturing space.
İletişim:

















