24 ayı aşan teslim süreleri, transformatör değer zincirini yeniden şekillendirerek, hem tedarik zincirinde baskı yaratıyor hem de bileşen tedarikçileri için stratejik büyüme fırsatları ortaya çıkarıyor.
Giriş: Küresel Transformatör Arz-Talep Dengesizliği
Küresel transformatör endüstrisi, son on yılların en ciddi tedarik darboğazlarından biriyle karşı karşıya. Pandemi öncesinde genellikle 7 ile 14 ay arasında seyreden büyük güç transformatörlerinin teslim süreleri, çoğu büyük pazarda 24 ayın çok ötesine uzadı. Bazı özel üniteler için tedarik süreleri 36 ila 48 aya yaklaşıyor. Uluslararası Enerji Ajansı’nın (IEA), sektör katılımcılarıyla 2024 yılında yapılan bir ankete dayanan “Geleceğin İletim Şebekesini İnşa Etmek” başlıklı 2025 raporu, teslim sürelerinin 2021’den bu yana ortalama olarak neredeyse iki katına çıktığını ve üreticilerin rekor düzeyde sipariş birikimi bildirdiğini ortaya koymaktadır.
Hem dağıtım hem de güç transformatörlerine olan talep, önemli bölgesel pazarlarda hızla artmaktadır. PTR pazar araştırmaları, 2030 yılına kadar Asya-Pasifik (APAC), Avrupa ve Kuzey Amerika gibi önemli bölgelerde transformatör talebinde önemli bir artışa işaret etmektedir. Bunun arkasındaki itici güçler yapısaldır: şebeke genişlemesi ve modernizasyonu, yenilenebilir enerjinin entegrasyonu, ulaşım ve sanayinin elektrifikasyonu, veri merkezlerinin büyümesi ve eskiyen altyapının yenilenmesi.
Ancak üretim kapasitesi bu hızı yakalayamamıştır. Transformatör orijinal ekipman üreticileri (OEM’ler) siparişleri karşılamakta zorlanıyor; bu durum, teslimat sürelerinin uzamasına, üretim döngülerinin uzamasına ve kritik bileşenlerin tedarikinde artan darboğazlara yol açıyor. Bu baskı, OEM’lerin ötesine de uzanıyor. Değer zincirindeki bileşen tedarikçileri de bu baskıyı hissediyor; zira kısıtlı transformatör üretimi, tedarik önceliklerini ve yatırım kararlarını yeniden şekillendiriyor. Buna yanıt verebilecek konumda olanlar için pazar, önemli stratejik fırsatlar sunuyor.
Güç Transformatörleri: En Büyük Baskı Altındaki Sektör
Transformatör Segmentlerini Anlamak
Tüm transformatörler aynı baskı altında değildir. Dağıtım transformatörleri, yerel şebekelere hizmet veren daha küçük ve daha yüksek hacimli ünitelerdir. Bu ünitelerin teslim süreleri 2023 yılında 100 haftanın üzerine çıkmış, ancak o zamandan beri azalmıştır. Güç transformatörleri ise farklı bir konudur. Bu büyük, özel olarak tasarlanmış üniteler, iletim şebekelerinde ve üretim yükseltme noktalarında yüksek gerilim seviyelerinde çalışır. Her biri belirli proje gereksinimlerine göre üretilmeli, ayrı ayrı test edilmeli ve sertifikalandırılmalıdır. Bunlar seri olarak üretilemez.
Güç Transformatörlerinde Neden En Uzun Teslim Süreleri Yaşanıyor?
Büyük güç transformatörleri (LPT’ler), tüm segmentler arasında teslim sürelerinde en keskin artışı kaydetmiştir. Pandemi öncesinde, tipik bir LPT’nin tedarik süresi 12 ila 14 ay arasında gerçekleşiyordu. Günümüzde ise Kuzey Amerika ve Avrupa’da teslim süreleri bazı durumlarda 60 aya kadar uzarken, APAC bölgesinde bu süre yaklaşık 12 aydır. Bunu dört yapısal faktör açıklamaktadır: yüksek düzeyde özelleştirilmiş mühendislik, uzun üretim ve test döngüleri, az sayıda özel bileşene bağımlılık ve en büyük üniteleri üretebilen sınırlı sayıda küresel üretici tabanı. LPT tesisleri için OEM kapasite kullanım oranları şu anda küresel olarak ortalama %70 civarındadır ve 2030 yılına kadar %80'e ulaşması öngörülmektedir; bu da yeni talep artışlarını karşılayabilecek çok az bir alan bırakmaktadır. Transformatör fiyatları da aynı seyri izlemiştir: IEA’nın 2025 raporuna göre, bazı durumlarda fiyatların reel olarak pandemi öncesi seviyelerinin 2,6 katına ulaştığı tespit edilmiştir.
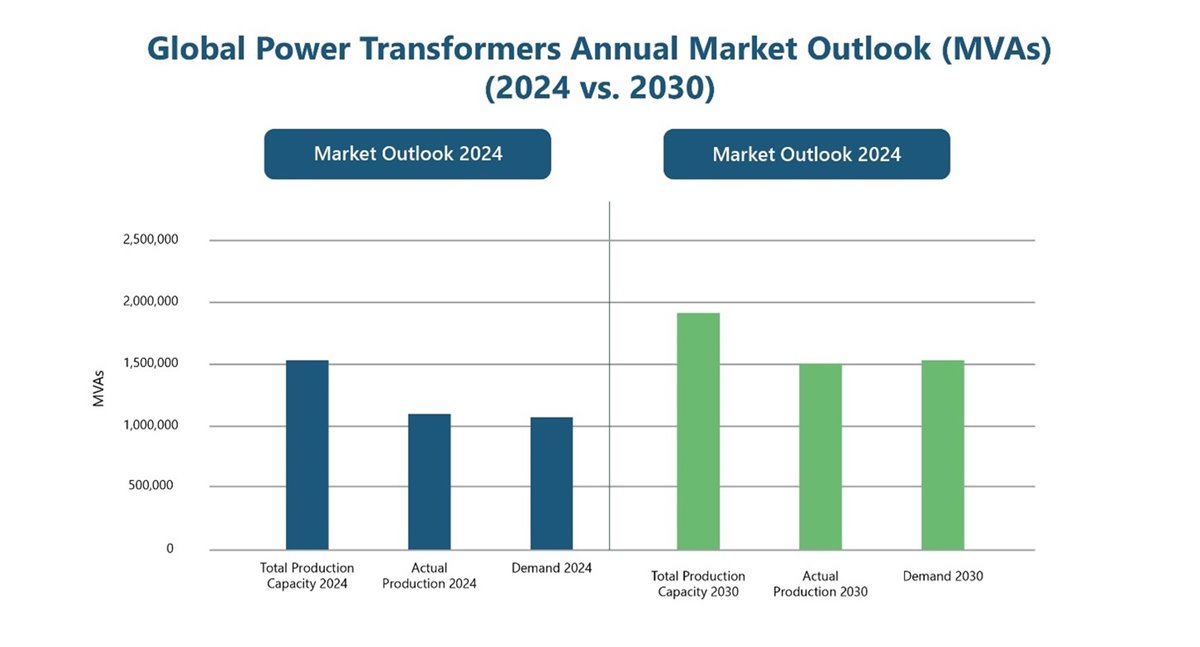
Resim buradan, sayfa 13’te bulunabilir.
Transformatör Teslim Sürelerine İlişkin Bölgesel Eğilimler
Kuzey Amerika, küresel ölçekte en ciddi arz baskılarından bazılarıyla karşı karşıyadır. ABD elektrik şebekesinin %70’inden fazlası 25 yaşın üzerindedir ve toplam trafo filosunun yaklaşık %2,1’i her yıl hizmetten çekilmektedir. Şebeke bağlantı kuyrukları, yenilenebilir enerji entegrasyon hedefleri ve veri merkezi yatırımları aynı anda hızla artmıştır. ABD ayrıca, transformatör üretiminde temel hammadde olan tane yönelimli elektrik çeliğinin (GOES) tek bir yerli üreticisine bağımlıdır; bu durum tedarik zincirini özellikle kırılgan hale getirmektedir. PTR, 2023 ile 2030 yılları arasında Kuzey Amerika güç transformatörü pazarı için yaklaşık %5'lik bir bileşik yıllık büyüme oranı (CAGR) öngörmektedir; bu dönemde bölgesel talebin neredeyse %80'ini ABD oluşturacaktır.
Avrupa, köklü bir üretim tabanına sahiptir ve LPT’lerin net ihracatçısı konumundadır; ABD’nin LPT ithalatının yaklaşık %40’ını karşılamaktadır. Ancak artan iç talep, bu kapasiteyi tüketmektedir. Avrupa güç transformatör pazarının, yüksek gerilim şebekesinin genişlemesi, eskiyen altyapının yenilenmesi ve endüstriyel elektrifikasyonun etkisiyle 2024 ile 2030 yılları arasında %12,7’lik bir CAGR ile büyüyeceği öngörülmektedir. AB’nin 2030 yılına kadar yenilenebilir enerji oranını %45’e çıkarma hedefi, yaklaşık 600 GW güneş ve 510 GW rüzgâr enerjisi kapasitesinin kurulmasını gerektirmekte ve bu da trafo talebini doğrudan artırmaktadır. Avrupa’da LPT teslim süreleri şu anda 48 ila 60 ay arasında değişmektedir.
APAC, LPT'ler için ortalama yaklaşık 12 ay olan en kısa teslim süreleriyle dünyanın en büyük üretim merkezi olmaya devam ediyor. Ancak, Çin ve Hindistan'dan gelen güçlü iç talep, diğer bölgelerdeki alıcıların yararlanabileceği kapasiteyi sınırlıyor. PTR verileri, Orta Doğu ve Afrika'da 2030 yılına kadar LPT ve küçük-orta güç transformatörleri (SMPT) açığı olacağını ortaya koyuyor; bu durum, söz konusu bölgelerdeki hızlı şebeke genişlemesinin yanı sıra ithalata neredeyse tamamen bağımlı olmalarını yansıtıyor.
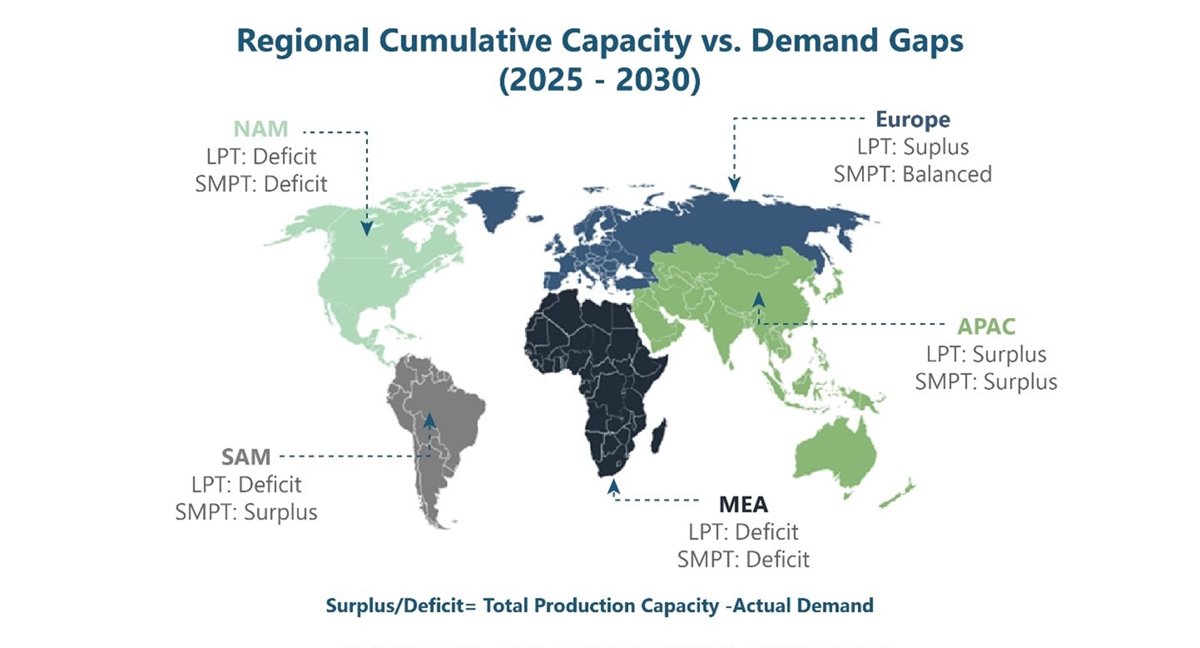
Resim burada, 21. sayfada yer almaktadır.
Transformatör Teslim Sürelerinin Arkasındaki Bileşen Tedarik Zinciri
Bir transformatörün üretim hızı, en yavaş bileşeninin hızıyla sınırlıdır. GOES, her transformatör çekirdeğinin temelini oluşturur ve tedarik zincirindeki en kısıtlı girdilerden biridir. ABD pazar verileri, 2020’den bu yana %60 ila %70 arasında fiyat artışlarına işaret etmektedir; Cleveland-Cliffs ise ülkedeki tek GOES üreticisidir. Bakır ise diğer birincil hammadde girdisidir: Ulusal Yenilenebilir Enerji Laboratuvarı’nın (NREL) 2024 tarihli çalışması, mevcut kıtlığı kısmen GOES, bakır ve alüminyumda eşzamanlı olarak yaşanan baskıya bağlamaktadır; bakır fiyatları yalnızca 2023 yılında %10’a yakın bir artış göstermiştir.
Hammaddelerin ötesinde, yüksek gerilim burçları ve yük altında kademe değiştiriciler (OLTC'ler), üretim takvimindeki darboğazlar olarak en tutarlı şekilde işaret edilen bileşenlerdir. Her ikisi de son derece uzmanlaşmış, uygulamaya göre sertifikalandırılmış ve sınırlı sayıda nitelikli küresel tedarikçi tarafından temin edilmektedir. Her ikisinden birinde yaşanan gecikme, diğer tüm işlemlerin ne kadar ilerlemiş olursa olsun, tüm trafo üretimini durdurur. Sürdürülebilirlik gerekliliklerinin sıkılaşması, üreticileri henüz yaygın olarak bulunmayan alternatif sıvı spesifikasyonlarına yöneltirken, trafo yağı ve yalıtım sıvıları da ek bir yük oluşturmaktadır.
CWIEME Berlin'de küresel transformatör üreticileri, bileşen tedarikçileri ve sektör uzmanlarıyla bir araya gelin; çözümleri keşfedin, iş ortaklıkları kurun ve hızla gelişen bir pazarda rekabet gücünüzü koruyun.
Hemen kaydolunTransformatör Bileşen Tedarikçileri İçin Sonuçlar
Tedarikçilerden Stratejik Tedarik Ortaklarına
Parça tedarikçileri geleneksel olarak fiyat ve teknik özelliklere uygunluk konusunda rekabet etmişlerdir. Bu dinamik değişmektedir. Üretim sürelerini kısaltma baskısı altındaki OEM’ler, tedarikçileri çok daha erken aşamalarda tedarik görüşmelerine dahil etmektedir. Uzun vadeli tedarik anlaşmaları standart bir uygulama haline gelmektedir. Kalifikasyon kararlarında tedarik güvenilirliği artık maliyetle aynı ağırlıkta değerlendirilmekte ve OEM’ler, özellikle GOES, burçlar ve OLTC’ler için tek kaynak riskini azaltmak amacıyla onaylı tedarikçi havuzlarını genişletmektedir.
Önemli Bileşen Segmentlerinde Artan Fırsatlar
Burç üreticileri, tüm önemli bölgelerde devam eden yüksek gerilim iletim şebekesi genişletme çalışmalarından doğrudan faydalanmaktadır. OLTC tedarikçileri, herhangi bir aksaklığın aşağı akışta orantısız sonuçlar doğurduğu yoğun bir pazarda faaliyet göstermektedir. GOES ve çekirdek malzeme üreticileri, kapasite yatırımı konusunda bir zorlukla karşı karşıyadır: Yeni üretim hatlarının devreye alınması yıllar sürer ve bu yatırımların haklı gösterilebilmesi için uzun vadeli talep öngörüsü gereklidir. 2023 yılından bu yana yalnızca Kuzey Amerika’da duyurulan yaklaşık 1,8 milyar ABD doları tutarındaki OEM üretim yatırımları, bölgede konumlanmış bileşen tedarikçileri için gerçek bir aşağı akış talebini temsil etmektedir.
Yerelleştirme ve Tedarik Zincirinin Çeşitlendirilmesi
Coğrafi yakınlık, gerçek bir rekabet avantajı haline gelmektedir. Hem kamu hizmetleri şirketleri hem de OEM’ler, tedarik zincirinin dayanıklılığını kanıtlama konusunda giderek artan bir baskı altındadır. Bileşen üreticileri için, Kuzey Amerika ve Avrupa’daki OEM üretim kümelerine tedarik yapabilme yeteneği, artık sadece lojistik bir kolaylık değil, tedarikçi değerlendirme sürecinde önemli bir avantajdır.
Sonuç: Transformatör Tedarik Zincirinde Yapısal Bir Değişim
24 ay ve üzeri teslim süreleri geçici aksaklıklar değildir. NREL, ABD’deki dağıtım transformatörü kapasitesinin 2050 yılına kadar 2021 seviyelerine kıyasla %160 ila %260 oranında artması gerekebileceğini öngörmektedir. PTR pazar analizleri, şebeke modernizasyonu, yenilenebilir enerji entegrasyonu, endüstriyel elektrifikasyon ve veri merkezi genişlemesi tarafından eşzamanlı olarak desteklenen talebin, 2030 yılına kadar tüm ana pazarlarda sürdürülebilir bir büyüme göstereceğine işaret etmektedir.
Bu ortamda, bileşen tedarikçileri transformatör değer zincirinde arka plandan gerçek anlamda stratejik öneme sahip bir konuma geçmiştir. Kapasiteye yatırım yapan, OEM’lerle daha yakın ilişkiler kuran ve tutarlı tedarik güvenilirliği sergileyen tedarikçiler, konjonktürel değil yapısal nedenlerle genişleyen bir pazarda büyüme için uygun konumdadır. Bileşen tedarikçilerinin bu dönüşümdeki rollerini tanımlama fırsatı şu anda mevcuttur.
Yazar Hakkında:

Azhar Fayyaz
Kıdemli Analist II - PTR
Azhar Fayyaz, PTR.Inc’te Kıdemli Analist II olarak görev yapmakta ve transformatör araştırmalarını yönetmektedir. Küresel müşterilere transformatörler, şalt sistemleri ve trafo merkezi otomasyonu konularında içgörüler sunarak destek vermektedir. Teknik geçmişi ve Elektrik Mühendisliği alanında yüksek lisans derecesi ile derinlemesine sektör uzmanlığı ve pratik analizler sunmaktadır.
PTR Hakkında:
Elektrik Şebekesi ve Yeni Enerji sektörlerinde on yılı aşkın deneyime sahip olan PTR Inc., temel bir pazar araştırma şirketinden kapsamlı bir Stratejik Büyüme Ortağı’na dönüşerek, özellikle elektrik altyapısı imalatı alanında, müşterilerinin yenilenebilir enerji ve e-mobilite alanlarındaki dönüşüm ve büyüme süreçlerini desteklemektedir.
İletişim:
([email protected])