超过24个月的交货期正在重塑变压器价值链,既给供应链带来了压力,也为零部件供应商创造了战略性增长机遇。
引言:全球变压器供需失衡
全球变压器行业正面临数十年来最严峻的供应瓶颈之一。大型电力变压器的交货周期——疫情前通常在7至14个月之间——在大多数主要市场已延长至24个月以上。对于某些专用设备,采购周期甚至接近36至48个月。 国际能源署(IEA)基于2024年对行业参与者调查的2025年报告《构建未来输电网》显示,自2021年以来,交货周期平均几乎翻了一番,制造商报告的积压订单量创下历史新高。
在各大区域市场,配电变压器和电力变压器的需求均呈激增态势。PTR市场情报显示,到2030年,亚太(APAC)、欧洲和北美等主要地区对变压器的需求将显著增长。这些增长的驱动力具有结构性特征:电网扩建与现代化、可再生能源并网、交通和工业电气化、数据中心扩张以及老旧基础设施的更新换代。
然而,制造产能却未能跟上需求增长的步伐。 变压器原始设备制造商(OEM)正苦于无法满足订单需求,导致交货期延长、生产周期拉长,以及关键零部件供应瓶颈日益加剧。这种压力远不止于OEM本身。随着变压器产量受限重塑采购优先级和投资决策,整个价值链中的零部件供应商也正承受着压力。对于那些有能力做出响应的企业而言,市场正呈现出重要的战略机遇。
电力变压器:压力最大的细分市场
理解Transformer的分段结构
并非所有变压器都面临同样的压力。配电变压器体积较小、产量较高,主要服务于本地电网。其交货周期在2023年曾一度超过100周,但此后已有所缓解。电力变压器的情况则截然不同。这些大型的定制化设备在输电网络和发电升压点处以高压运行。每台变压器都必须根据具体项目要求制造,并单独进行测试和认证。它们无法实现批量生产。
为何电力变压器的交货周期正面临最长的等待期
在所有细分市场中,大功率变压器(LPT)的交货周期增幅最为显著。在疫情爆发前,采购一台典型的大功率变压器通常需要12至14个月。如今,北美和欧洲的部分订单交货周期最长可达60个月,而亚太地区(APAC)则约为12个月。 这主要由四个结构性因素造成:高度定制化的工程设计、漫长的制造和测试周期、对少数专用零部件的依赖,以及全球范围内能够生产最大规格变压器的制造商数量有限。目前,全球LPT生产设施的OEM产能利用率平均约为70%,预计到2030年将达到80%,这使得生产能力几乎无法消化新的需求激增。 变压器价格也呈现出相同的走势:国际能源署(IEA)的2025年报告显示,在某些情况下,价格按实际价值计算已达到疫情前水平的2.6倍。
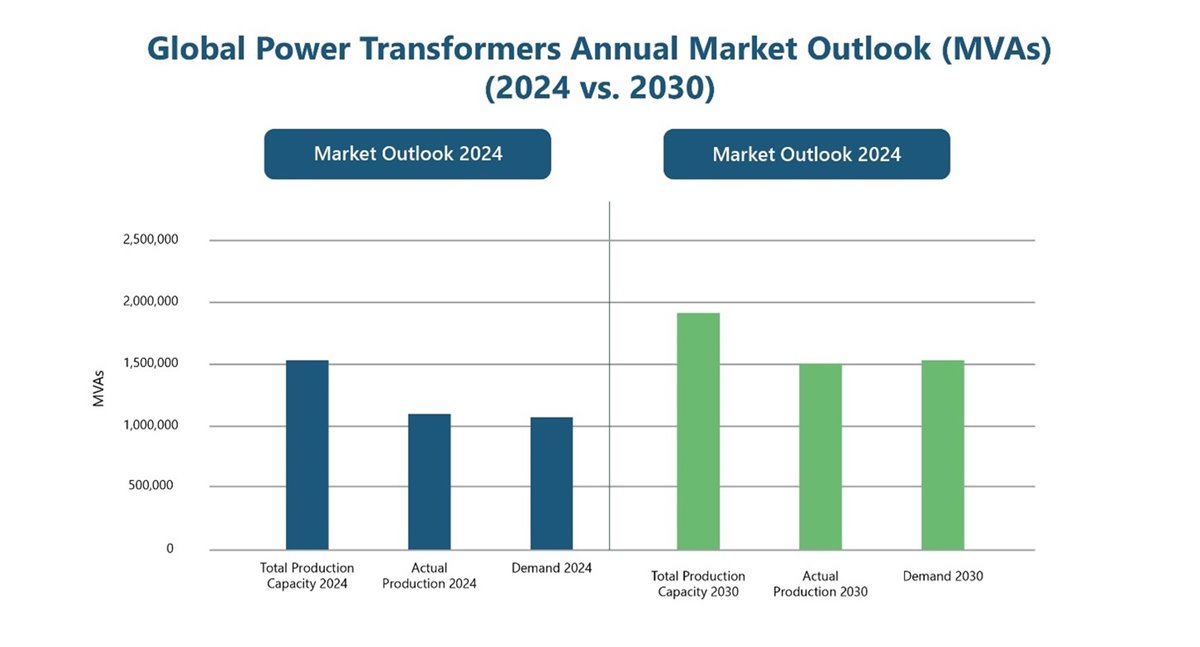
图片见此处第13页。
变压器交货周期的区域趋势
北美面临着全球最为严峻的供应压力之一。美国电网中超过70%的设施已使用超过25年,且每年约有2.1%的变压器机队退役。电网并网排队需求、可再生能源并网目标以及数据中心扩建需求均同时激增。 此外,美国仅依赖一家国内取向电工钢(GOES)生产商——而该材料是变压器制造的核心原材料——这使得供应链格外脆弱。PTR预测,2023年至2030年间,北美电力变压器市场的收入复合年增长率(CAGR)约为5%,其中美国将推动该地区近80%的需求。
欧洲拥有成熟的制造业基础,是低压电力变压器(LPT)的净出口国,约占美国LPT进口量的40%。然而,不断增长的内需正在消耗这一产能。受高压电网扩建、老旧基础设施更新以及工业电气化驱动,预计2024年至2030年间,欧洲电力变压器市场将以12.7%的复合年增长率(CAGR)增长。 欧盟到2030年实现45%可再生能源占比的目标,需要部署约600吉瓦的太阳能和510吉瓦的风电装机容量,这将直接推动变压器需求。目前欧洲LPT的交货周期在48至60个月之间。
亚太地区(APAC)仍是全球最大的制造中心,且交货周期最短,大型电力变压器(LPT)的平均交货周期约为12个月。然而,中国和印度强劲的国内需求限制了其他地区买家可获得的产能。PTR数据显示,到2030年,中东和非洲地区将面临大型电力变压器(LPT)和中小型电力变压器(SMPT)的短缺,这反映了这些地区电网的快速扩张以及对进口的近乎完全依赖。
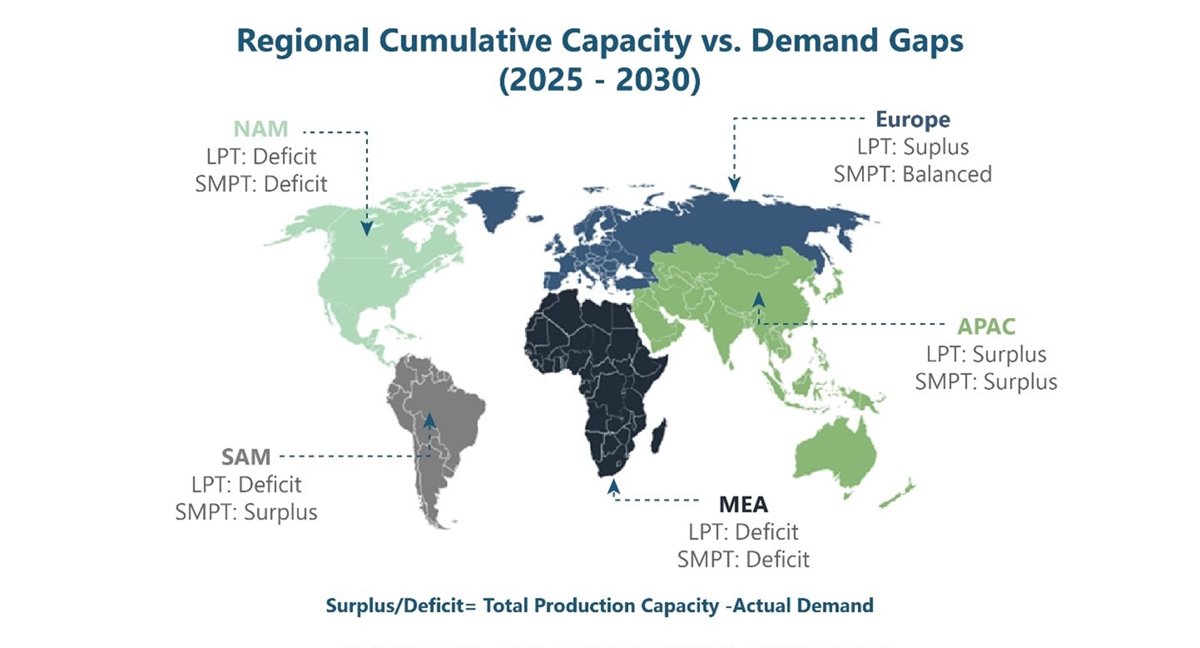
图片见此处,第21页。
变压器交货周期背后的元器件供应链
变压器的制造速度取决于其最慢的组件。GOES是每台变压器铁心的基础,也是整个供应链中受限最严重的原材料之一。美国市场数据显示,自2020年以来,GOES价格上涨了60%至70%,而克利夫兰-克利夫斯公司是国内唯一的GOES生产商。 铜是另一种主要原材料:美国国家可再生能源实验室(NREL)2024年的研究指出,当前的短缺部分归因于GOES、铜和铝三者同时面临的供应压力,仅2023年铜价就上涨了近10%。
除原材料外,高压套管和有载分接开关(OLTC)是最常被指出导致生产进度瓶颈的部件。这两者都高度专业化,需根据具体应用进行认证,且全球范围内仅有少数合格的供应商提供。无论其他环节进展到何种程度,其中任何一项的延误都会导致整个变压器生产停滞。 变压器油和绝缘油也带来了额外压力,因为日益严格的可持续性要求迫使制造商转向尚未广泛可用的替代油品规格。
欢迎莅临CWIEME柏林展会,与全球变压器制造商、零部件供应商及行业专家齐聚一堂,共同探索解决方案、建立合作伙伴关系,并在快速发展的市场中保持竞争力。
立即注册对变压器零部件供应商的影响
从供应商到战略供应合作伙伴
零部件供应商传统上主要在价格和规格符合性方面展开竞争。这种格局正在发生变化。面临缩短生产周期压力的原始设备制造商(OEM)正将供应商更早地纳入采购磋商。长期供货协议正逐渐成为标准做法。在供应商资格认定决策中,供应可靠性现已被与成本同等重视,且OEM正扩大其合格供应商基地,以降低单一来源风险,特别是在钢带电极(GOES)、套管和有载分接开关(OLTC)领域。
关键零部件细分市场的增长机遇
衬套制造商直接受益于各大主要地区持续进行的高压输电网络建设。OLTC供应商所处的市场高度集中,任何中断都会对下游产生巨大影响。GOES和芯材生产商面临产能投资挑战:新生产线的投产需要数年时间,且必须具备长期需求可见性才能证明其投资合理性。自2023年以来,仅北美地区宣布的OEM制造投资就接近18亿美元,这代表了对于区域性零部件供应商而言切实存在的下游需求。
本地化和供应链多元化
地理上的邻近性正逐渐成为一种真正的竞争差异化因素。无论是公用事业公司还是原始设备制造商(OEM),都面临着越来越大的压力,需要证明其供应链的韧性。对于零部件制造商而言,能够向北美和欧洲的OEM制造集群供货,如今已成为供应商资质认证中的重要优势,而不仅仅是一种物流上的便利。
结论:Transformer 供应链的结构性转变
24个月及更长的交货周期并非暂时的供应中断。美国国家可再生能源实验室(NREL)预测,到2050年,美国配电变压器产能可能需要比2021年的水平增长160%至260%。PTR市场情报显示,到2030年,所有主要市场都将保持持续增长,而电网现代化、可再生能源并网、工业电气化和数据中心扩建将同时推动需求增长。
在此背景下,零部件供应商已从变压器价值链的幕后走向了真正具有战略重要性的前台。那些投资产能、与原始设备制造商(OEM)建立更紧密关系并展现出持续可靠供应能力的供应商,将能够顺势而为,在因结构性而非周期性因素而不断扩大的市场中实现增长。零部件供应商定义自己在这一转型中角色的机遇,此刻已然开启。
关于作者:

阿扎尔·法亚兹
二级高级分析师 - PTR
阿扎尔·法亚兹(Azhar Fayyaz)是 PTR.Inc 的二级高级分析师,负责领导该公司变压器研究工作,为全球客户提供关于变压器、开关设备及变电站自动化的专业见解。凭借其技术背景和电力工程硕士学位,他能够提供深厚的专业知识和实用的分析。
关于 PTR:
凭借在电网和新能源领域十余年的丰富经验,PTR Inc. 已从一家核心市场研究公司发展成为一家综合性的战略增长合作伙伴,助力客户在可再生能源领域和电动出行领域实现转型与增长,特别是在电力基础设施制造领域。
联系方式:
([email protected])