汽车行业正缓慢而稳步地迈向电动化的未来。
作者:克劳迪奥·维托里(Claudio Vittori),副经理 | 供应链与技术组 | 标普全球移动出行(S&P Global Mobility) 电动汽车零部件研究部;斯里坎特·贾扬坦(Srikant Jayanthan),高级 分析师 | 供应链与技术组 | 标普全球移动出行(S&P Global Mobility)
标普全球(S&P Global)旗下《AutoTechInsight》
汽车行业正缓慢而稳步地迈向电动化的未来。有几个因素将决定从内燃机(ICE)向电动化车辆过渡的步伐。其中一个关键因素无疑是电动汽车的性能,尤其是其在实际驾驶条件下能提供的续航里程。
虽然给电动汽车装上更大的电池可以增加续航里程,但这会显著增加车辆的成本和重量,因此不太可能成为促使消费者选择电动汽车的关键因素。应对这一挑战的解决之道在于通过优化现有动能的使用来提升车辆性能。其中一种方法就是采用高效的牵引逆变器。
逆变器是电动汽车中一种关键的电力电子元件,它能够将电池中的电能传输至驱动电机。这些高压逆变器的主要功能是将从电池接收到的直流电(DC)转换为交流电(AC),并将其输送至驱动电机。
随着替代动力车辆销量的增长,对高压逆变器的需求也显著增加。预计这一需求将随着电动化车辆产量的增长而相应增加。
2021年,电动轻型汽车细分市场(包括纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、燃料电池电动汽车(FCEV)、全混动汽车和轻度混动汽车)对逆变器的需求量约为2150万台。 根据我们的预测,该需求将以21%的复合年增长率(CAGR)增长,到2033年将达到约1.187亿台。
根据电气化程度和车辆销售细分市场,目前电动汽车中使用的逆变器类型各不相同,其开关技术和半导体材料也各异。 其中包括采用硅基开关器件的逆变器,例如金属氧化物半导体场效应晶体管(MOSFET)和绝缘栅双极型晶体管(IGBT),以及采用宽禁带材料(碳化硅(SiC)或氮化镓(GaN))的开关器件。
电动汽车领域逆变器技术的发展前景
基于硅(Si)的MOSFET是汽车行业中应用最久远的开关技术之一。Si MOSFET逆变器主要应用于轻度混合动力系统,但在低压混合动力系统中也有一定应用。 MOSFET 具有三个端子,分别是源极、漏极和栅极。在电压不超过 100V、峰值功率为 20 kW 的低压应用中,MOSFET 的效率更高。这是因为它能够以高频工作,且导通状态损耗较低、压降较小。
然而,众所周知,硅MOSFET的导通损耗较高,这导致随着系统电压的升高,硅MOSFET逆变器的效率会降低。由于这一缺点,随着汽车制造商开发更多高压车型,硅MOSFET可能会逐渐失宠。 预计到2033年,高压电动汽车(450V至1,000V)的数量将占电动化汽车总量的39%,而2021年这一比例仅为23%。
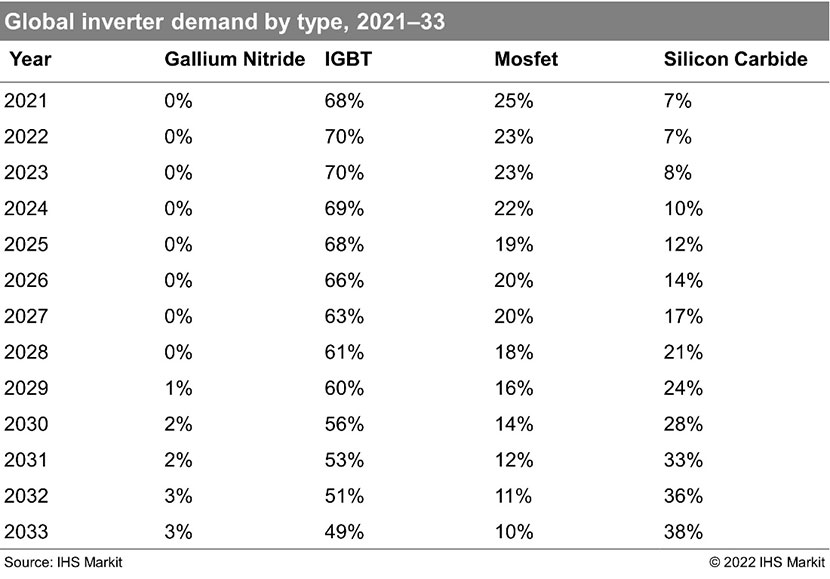
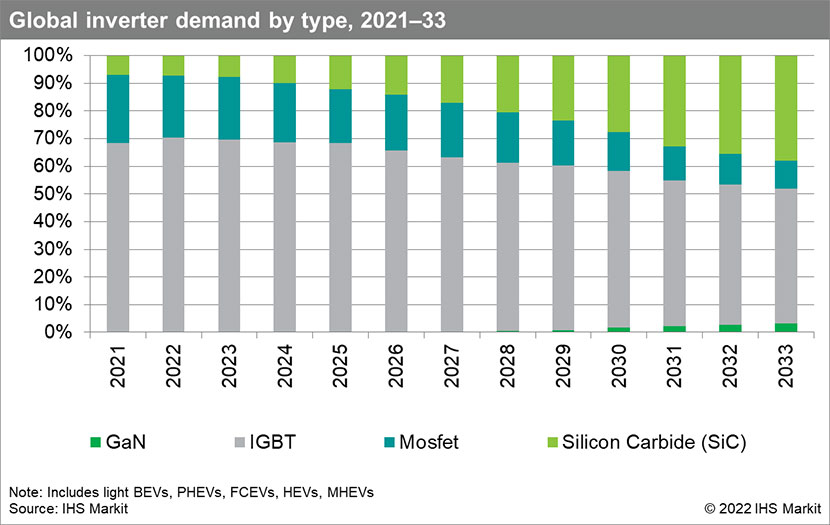
Si IGBT逆变器是轻型汽车领域应用最广泛的逆变器,市场份额超过68%。2021年至2033年期间,IGBT逆变器的需求将以约12%的年复合增长率增长,达到5700多万台,其中超过52%将应用于纯电动汽车(BEV)。
目前,IGBT逆变器主要应用于全混动车型,但到本十年末,随着纯电动汽车需求的增长,纯电动汽车将成为IGBT逆变器的主要应用领域。事实证明,IGBT在全混动和纯电动汽车中的效率要高得多,因为其额定电压超过1,200V,而MOSFET的额定电压仅为600V。
IGBT逆变器最适合为功率在35 kW至85 kW之间的牵引电机供电,因此非常适合入门级至中端纯电动汽车(BEV)。与硅MOSFET相比,IGBT的开关频率较低,但抗静电放电能力更强。此外,IGBT在较高电压下还具有更低的导通损耗。
尽管IGBT逆变器对于当前一代电动汽车而言效率已足够高,但随着对效率要求的提高,由于硅材料的局限性,它们确实面临着挑战。 因此,汽车行业正日益转向基于碳化硅(SiC)的逆变器,其性能更为优异。SiC是一种宽禁带材料,其禁带宽度为3电子伏特(eV),而硅的禁带宽度仅为1.1 eV。这使得该材料能够在更高的电压和更高温度下工作。
不过,碳化硅(SiC)逆变器目前价格仍相对较高,因此更常应用于高端纯电动汽车(BEV)。但随着成本的下降,鉴于其高效率,其在混合动力汽车中的应用也将增加。到2033年,汽车制造商所使用的碳化硅逆变器中,将有超过20%应用于全混合动力汽车。 预计2021年至2033年间,轻型汽车领域对碳化硅逆变器的全球需求将以32.6%的复合年增长率增长,达到约4500万台。
GaN是一种宽禁带材料,由于其禁带宽度高达3.4 eV,目前正受到汽车行业的关注。在某些电压架构下,GaN的效率甚至高于SiC。目前,GaN逆变器尚未应用于市售电动汽车中,预计将在后期才进入市场。 在应用于高压场景(约400V及以上的车辆架构)方面,氮化镓技术仍面临一些技术限制,这些限制必须解决,该技术才能成为主流技术。
预计在2027年之前,GaN不会开始应用于电动汽车。到2033年,GaN逆变器将占轻型汽车领域逆变器总需求的3%以上。纯电动汽车(BEV)将成为GaN逆变器的最大用户,其占比将远超98%。剩余需求将由全混动车型承担。