Otomotiv endüstrisi, yavaş ama istikrarlı bir şekilde elektrikli bir geleceğe doğru ilerliyor.
Claudio Vittori, Yardımcı Müdür | Tedarik Zinciri ve Teknoloji Grubu | E-Mobilite Bileşenleri Araştırması, S&P Global Mobility ve Srikant Jayanthan, Kıdemli Analist | Tedarik Zinciri ve Teknoloji Grubu | S&P Global Mobility
S&P Global’in AutoTechInsight’ı
Otomotiv endüstrisi, yavaş ama istikrarlı bir şekilde elektrikli bir geleceğe doğru ilerliyor. İçten yanmalı motorlardan (ICE) elektrikli araçlara geçişin hızını belirleyecek birçok faktör söz konusu. Bu faktörlerin en önemlilerinden biri şüphesiz elektrikli aracın performansı, özellikle de gerçek sürüş koşullarında sunacağı menzildir.
Elektrikli araca daha büyük bir batarya takmak menzili artıracaktır, ancak bu durum aracın maliyetini ve ağırlığını önemli ölçüde artıracak ve elektrikli araçların lehine bir denge yaratması pek olası değildir. Bu zorluğun çözümü, mevcut gücü en verimli şekilde kullanarak aracın performansını artırmakta yatmaktadır. Bunun yollarından biri de verimli bir tahrik invertörü kullanmaktır.
İnvertörler, elektrikli araçlarda aküden tahrik motorlarına güç aktarımını sağlayan temel bir güç elektroniği bileşenidir. Bu yüksek gerilim invertörlerinin temel işlevi, aküden aldığı doğru akım (DC) gücünü alternatif akıma (AC) dönüştürmek ve bunu tahrik motoruna iletmektir.
Alternatif tahrikli araçların satışlarındaki artışla birlikte, yüksek gerilim invertörlerine olan talep de önemli ölçüde artmıştır. Bu talebin, elektrikli araçların üretimine orantılı olarak artması beklenmektedir.
Pil ile çalışan elektrikli araçlar (BEV’ler), şarj edilebilir hibrit elektrikli araçlar (PHEV’ler), yakıt hücreli elektrikli araçlar (FCEV’ler), tam hibritler ve hafif hibritleri içeren elektrikli hafif hizmet araç segmentinden gelen invertör talebi, 2021 yılında yaklaşık 21,5 milyon adet olarak gerçekleşti. Tahminlerimize göre, bu talep yıllık bileşik büyüme oranı (CAGR) %21 ile artarak 2033 yılında yaklaşık 118,7 milyon adede ulaşacak.
Elektrifikasyon düzeyine ve araç satış segmentine bağlı olarak, günümüzde elektrikli araçlarda farklı anahtarlama teknolojileri ve yarı iletken malzemeler kullanan çeşitli invertör türleri bulunmaktadır. Bunlar arasında, metal oksit yarı iletken alan etkili transistörler (MOSFET'ler) ve yalıtılmış geçitli bipolar transistörler (IGBT'ler) gibi silikon tabanlı anahtarlama elemanlarına sahip invertörler ile geniş bant aralığı malzemelerine (silikon karbür (SiC) veya galyum nitrür (GaN) tabanlı anahtarlama elemanları) sahip invertörler yer almaktadır.
Elektrikli araç sektöründe invertör teknolojisinin önündeki yol
Silikon tabanlı (Si) MOSFET, otomotiv endüstrisinde kullanılan en eski anahtarlama teknolojilerinden biridir. Si MOSFET invertörleri çoğunlukla hafif hibrit araçlarda kullanılır, ancak düşük voltajlı hibrit araçlarda da bir miktar kullanım görmektedir. MOSFET'lerin kaynak, drenaj ve geçit olmak üzere üç terminali vardır. MOSFET'ler, 100 V'a kadar olan düşük voltajlı uygulamalarda ve 20 kW'lık tepe güçte daha verimlidir. Bunun nedeni, daha düşük açık durum kayıpları ve düşük voltaj düşüşleriyle yüksek frekansta çalışabilme yeteneğidir.
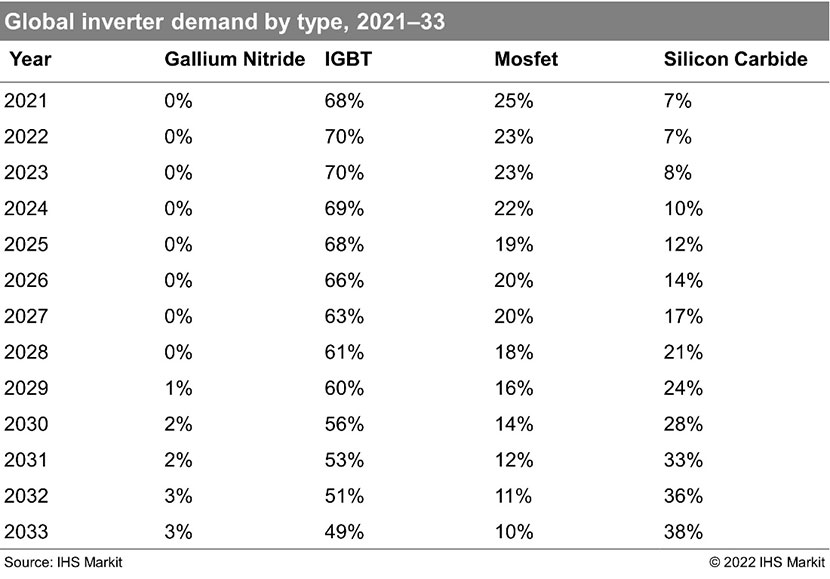
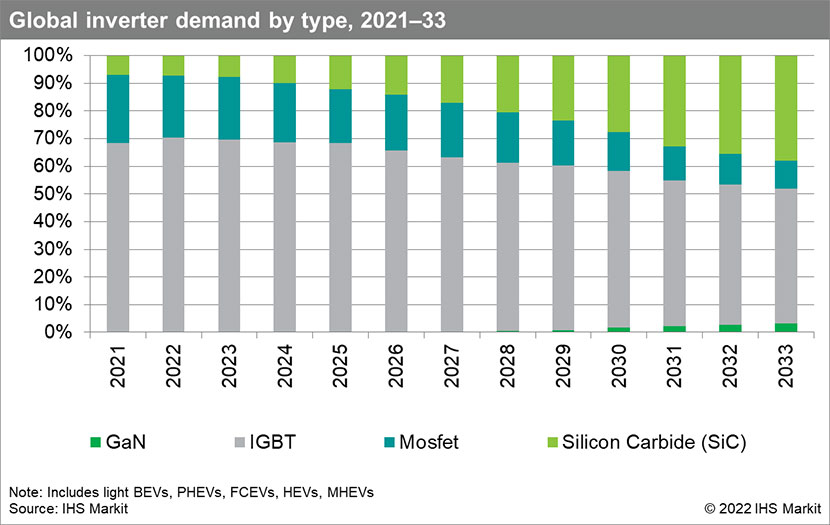
Bununla birlikte, Si MOSFET’lerin daha yüksek iletkenlik kayıplarına sahip olduğu bilinmektedir; bu da sistem gerilimi arttıkça Si MOSFET invertörlerin verimliliğini düşürmektedir. Bu dezavantaj nedeniyle, otomobil üreticileri daha yüksek gerilimli araçlar geliştirdikçe Si MOSFET’lerin tercih edilme olasılığı azalacaktır. Yüksek gerilimli araçların (450 V ila 1.000 V) sayısının, 2021'de %23 olan oranının 2033'te toplam elektrikli araçların %39'unu oluşturması beklenmektedir.
Si IGBT invertörleri, %68’in üzerinde bir pazar payıyla hafif araç segmentinde en yaygın olarak kullanılan invertörlerdir. IGBT invertörlerine olan talep, 2021 ile 2033 yılları arasında yaklaşık %12’lik bir yıllık bileşik büyüme oranıyla artarak 57 milyon adedin üzerine çıkacak ve bu adedin %52’sinden fazlası elektrikli araçlara (BEV) takılacaktır.
Şu anda IGBT invertörler en çok tam hibrit araçlarda kullanılmaktadır; ancak on yılın sonuna doğru, tamamen elektrikli araçlara olan talebin artmasıyla birlikte, BEV’ler IGBT invertörler için en önemli segment haline gelecektir. IGBT’lerin, MOSFET’lerin 600 V’luk nominal gerilimine kıyasla 1.200 V’un üzerinde nominal gerilime sahip olması nedeniyle, tam hibrit araçlarda ve BEV’lerde çok daha verimli olduğu kanıtlanmıştır.
IGBT invertörler, 35 kW ile 85 kW arasındaki çekiş motorlarını çalıştırmak için en uygun seçenektir; bu da onları giriş seviyesi ile orta seviye elektrikli araçlar (BEV) için ideal bir çözüm haline getirir. Si MOSFET’lerle karşılaştırıldığında, IGBT’lerin anahtarlama frekansı daha düşüktür ancak elektrostatik deşarja karşı toleransı daha yüksektir. IGBT’ler ayrıca yüksek gerilimlerde daha düşük iletim kayıplarına sahiptir.
IGBT invertörler, mevcut nesil elektrikli araçlar için yeterince verimli olsa da, silikon malzemesinin sınırlamaları nedeniyle verimlilik talebinin artmasıyla birlikte bazı zorluklarla karşı karşıya kalmaktadır. Sonuç olarak, otomotiv endüstrisi giderek daha iyi özellikler sunan SiC tabanlı invertörlere yönelmektedir. SiC, silikonun 1,1 eV'lik bant aralığına kıyasla 3 elektron volt (eV) bant aralığına sahip geniş bant aralıklı bir malzemedir. Bu özellik, çok daha yüksek gerilimlerde ve daha yüksek sıcaklıklarda çalışmaya olanak tanır.
Bununla birlikte, SiC invertörler hâlâ nispeten pahalıdır ve daha çok üst segment BEV’lerde tercih edilmektedir. Ancak maliyet düştükçe, yüksek verimlilikleri nedeniyle hibrit araçlarda kullanımı da artacaktır. 2033 yılına kadar, otomobil üreticileri tarafından kullanılan SiC invertörlerin %20’den fazlası tam hibrit araçlarda yer alacaktır. Hafif araç segmentinden SiC invertörlere yönelik küresel talebin, 2021 ile 2033 yılları arasında %32,6'lık bir yıllık bileşik büyüme oranıyla yaklaşık 45 milyon adede ulaşması beklenmektedir.
GaN, 3,4 eV’lik daha yüksek bant aralığı nedeniyle otomotiv sektöründe değerlendirilen bir başka geniş bant aralıklı malzemedir. GaN, belirli gerilim mimarilerinde SiC’den bile daha yüksek verimlilik sunar. GaN invertörleri henüz piyasada bulunan hiçbir elektrikli araçta kullanılmamaktadır ve ancak daha sonraki bir aşamada piyasaya çıkması beklenmektedir. GaN teknolojisi, yaygın bir teknoloji haline gelmeden önce çözülmesi gereken, yüksek gerilim uygulamalarında (~400 V ve üzeri araç mimarileri) uygulanabilirliği açısından hâlâ bazı teknik kısıtlamalarla karşı karşıyadır.
Elektrikli araçlarda GaN kullanımının 2027’den önce başlaması beklenmiyor. 2033 yılına kadar, GaN invertörleri hafif araç segmentindeki invertör talebinin %3’ünden fazlasını oluşturacak. BEV’ler, %98’in oldukça üzerinde bir payla GaN invertörlerinin en büyük kullanıcısı olacak. Geri kalan talep ise tam hibrit araçlara ait olacak.