ABD’deki elektrikli çelik üretimi, OEM’lerin elektrifikasyon hedeflerini desteklemek için yeterli olmaktan çok uzak
Amerika Birleşik Devletleri’nde elektrikli araç üretimine ilişkin güçlü büyüme tahminleri, şu anda bu stratejik hammaddenin üretim kapasitesinin son derece sınırlı olduğu ülkede elektrik çeliği talebini artırmalıdır.
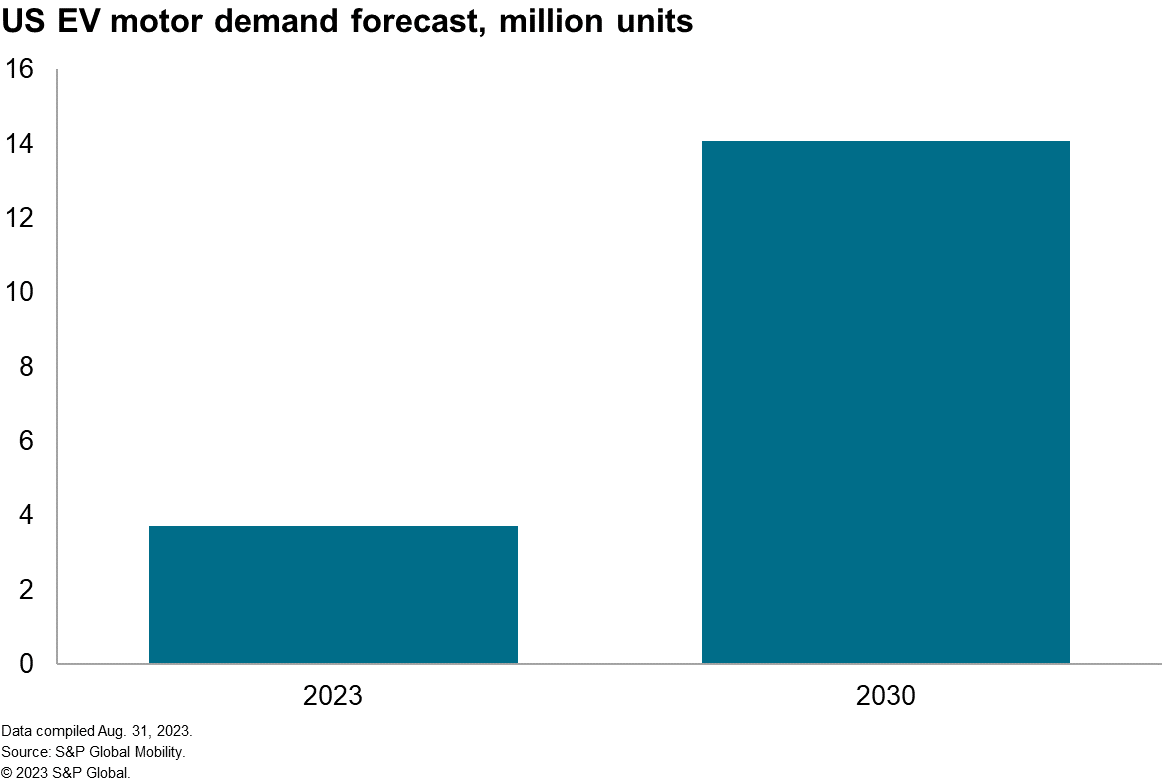
S&P Global Mobility’ye göre, ABD’deki hibrit ve elektrikli hafif araç üretiminin 2023 ile 2030 yılları arasında yıllık bileşik büyüme oranı (CAGR) %17 olarak artarak 9,8 milyon adede ulaşacağı tahmin edilmektedir. Bu durum, ülkedeki elektrikli araç motorlarına (e-motorlar) olan talebi de artıracak; bu talebin aynı dönemde %20'lik bir CAGR ile artarak 14 milyon adede ulaşacağını öngörüyoruz.
Elektrik çeliği, diğer sektörlerdeki kullanımının yanı sıra elektrikli motorların ve şarj cihazlarının üretiminde de kullanılmaktadır. Yönsüz elektrik çeliği (NOES), elektrikli motor çekirdeğinde kullanılan temel bir malzemedir. Benzersiz özellikleri, motor verimliliğini artırarak bu malzemeyi elektrikli araçlar için ideal hale getirir. S&P Global Mobility’ye göre, bir elektrikli araçtaki çekiş motoru için ortalama elektrik çeliği miktarı 30 kg’dır. Farklı motor türleri arasındaki en önemli fark, kullanılan NOES sınıfındadır. Örnek olarak, hafif hibrit motorlarda 10 doların altında yüksek kaliteli NOES kullanılırken, batarya ile çalışan elektrikli araçlarda motor başına 60 ila 150 dolar arasında yüksek kaliteli NOES kullanılır.
ABD, otomotiv dahil birçok sektördeki elektrik çeliği talebini karşılamak için, özellikle belirli yüksek kaliteli sınıflar ve özel ürünler açısından, büyük ölçüde ithalata bağımlıdır. Ürünün sınırlı iç arzı ve tedarikçileri nedeniyle, ABD şu anda Çin anakarası, Almanya, Japonya, Kore, İsveç ve Tayvan gibi ülkelerden elektrik çeliği ithal etmektedir. Bu nedenle, elektrik çeliği arzı artık OEM’lerin elektrifikasyon planları için giderek daha kritik bir girdi olarak değerlendirilmektedir.
ABD çeliği için teklif savaşı
Temmuz sonundan bu yana, Pittsburgh merkezli United States Steel Corporation (US Steel) bir teklif savaşının odağında yer alıyor. ABD’den Cleveland-Cliffs ve Esmark gibi çelik şirketleri, bu simgesel çelik üreticisini satın almak için teklifte bulundu. Bazı basın haberlerinde, Avrupalı şirket ArcelorMittal’ın da bir teklif yapmayı düşündüğü öne sürüldü. Ağustos sonunda Esmark, teklifini geri çekmeye karar verdi ve yarışta geriye sadece Cleveland-Cliffs kaldı.
Peki, US Steel neden cazip bir varlık? Şirket, ABD pazarındaki elektrik çeliği sektöründe kilit bir oyuncu olacak. 2023 yazında Big River Steel tesisinde yenilikçi elektrik çeliği ürünü InduX’in üretimine başlamaya hazırlanıyor. Bu tesis, 450 milyon dolarlık önemli bir yatırımla desteklenen yeni bir tanecik yönsüz elektrik çeliği üretim hattının eklenmesiyle bir dönüşüm geçirdi. Tesis şu anda yıllık 200.000 ton InduX çeliği üretim kapasitesine ulaşacak şekilde donatılmıştır.
Ülkedeki otomotiv sınıfı elektrikli çelik tedarikçisi Cleveland-Cliffs için, US Steel’in satın alınması, otomotiv sektöründe iyi büyüme beklentileri bulunan bu ürünün ülkedeki üretim kapasitesini daha da artırmasına olanak sağlayacaktır. Cleveland-Cliffs, ABD’de elektrik çeliği üretimini genişletiyor. Şirket, 2023 sonuna kadar NOES üretimini artırmak amacıyla Ohio eyaletindeki Zanesville tesisine 30 milyon dolarlık yatırım yaptı. Bu yatırım, 70.000 kısa tonluk üretim kapasitesi artışı sağlayacak.
Üretim, talebe kıyasla daha yavaş artıyor
Elektrik çeliğine yönelik artan talep, acı bir gerçekle karşı karşıya: Sınırlı küresel arz kaynağı, esas olarak birkaç ülkede yoğunlaşmaktadır. Bu kıtlık, elektrik çeliğini stratejik bir emtia haline getirmektedir. US Steel’e yönelik rekabet, bu hayati malzemenin istikrarlı bir şekilde temin edilebilmesi için yaşanan amansız rekabeti canlı bir şekilde ortaya koymaktadır.
Küresel ölçekte, elektrik çeliği üretimi, talebin artışı kadar hızlı büyümemektedir. Elektrik çeliği üretim kapasitesinin genişletilmesi, başta demir cevheri, silikon ve kömür olmak üzere hayati öneme sahip hammaddelerin kısıtlı bulunması nedeniyle ciddi bir zorlukla karşı karşıyadır. Bu hammaddeler, elektrik çeliği üretiminin temelini oluşturmaktadır ve fiyatları son yıllarda yükseliş eğilimi göstermektedir. Sonuç olarak, hammadde maliyetlerindeki bu artış, elektrik çeliğinin genel üretim maliyetini önemli ölçüde artırmıştır.
Ayrıca, elektrik çeliğinin üretimi çok yönlü ve enerji yoğun bir süreçtir. Bu yapısal karmaşıklık, sadece hızlı kapasite artışını engellemekle kalmaz, aynı zamanda genel üretim maliyetini de artırır. “Elektrik motorları için geleneksel lamine çelik yapıya alternatif olarak yumuşak manyetik kompozit (SMC) kullanılması, talep kısıtlamalarının bir kısmını hafifletme potansiyeline sahiptir. Bunun nedeni, SMC yapımında toz metalin kullanılmasıyla silikon alaşımlı çeliğe olan genel bağımlılığın azalmasıdır. %2–%3 silikon alaşımlı toz metalin döküm verimi, çelik saclara kıyasla daha yüksek olabilir. Ancak, alaşımın tedarikinde yaşanacak herhangi bir darboğaz, yine de genel pazar üzerinde önemli bir etkiye sahip olacaktır. Orijinal ekipman üreticilerinin şu anda karşı karşıya olduğu zorluk, araç başına silikon alaşımlı çelik kullanım oranlarını azaltmanın yollarını bulmakla ilgilidir,” diyor S&P Global Mobility Baş Araştırma Analisti Edwin Pope.
Üretimi artırmaya yönelik çabalar
Elektrik çeliği kıtlığı, elektrikli araç endüstrisi için büyük bir sorun haline gelebilir; ancak bu sorunu çözmek için atılabilecek bir dizi adım bulunmaktadır. Hükümetler, yeni elektrik çeliği fabrikalarının inşası için teşvikler sağlayabilir. Çelik üreticileri, elektrik çeliği üretiminin verimliliğini artırmak amacıyla yeni teknolojilere yatırım yapabilir. Ayrıca, elektrikli araç üreticileri, tedarikçilerle işbirliği yaparak elektrik çeliği tüketimini azaltmaya yönelik yenilikçi yöntemler geliştirebilir. Elektrik çeliği üretiminin yeniden yurtiçine taşınması (reshoring) ve yakın ülkelere taşınması (nearshoring), dikkate alınması gereken birçok faktörün bulunduğu karmaşık bir konudur.
Elektrik çeliği sektöründeki son gelişmelerde, önde gelen birkaç çelik şirketi önemli yatırımlar ve yeni ürün lansmanlarını duyurdu:
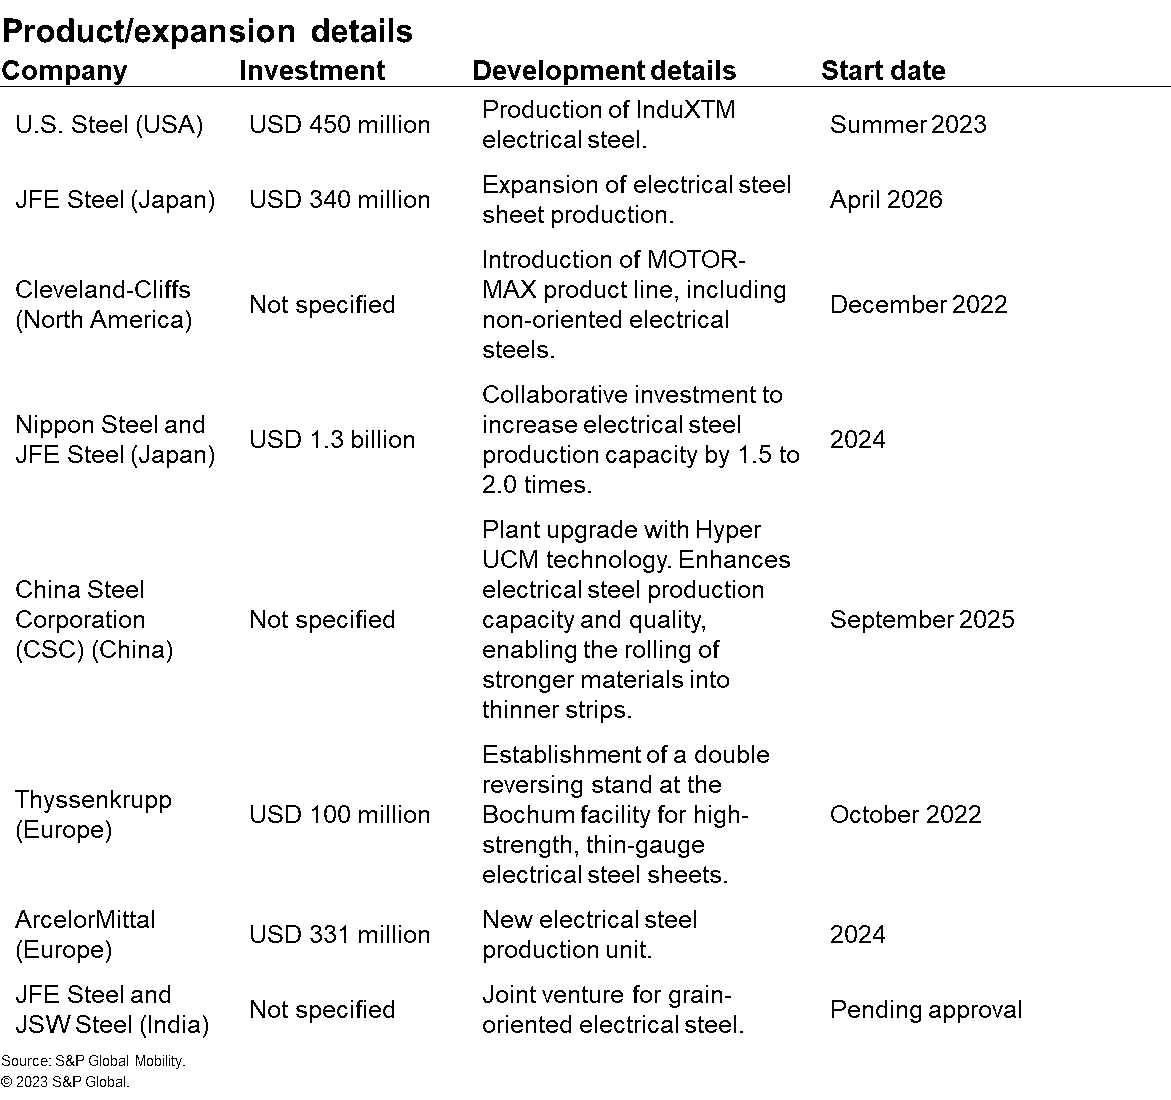
Otomotiv sektöründe, elektrik çeliğine olan talebin önemli ölçüde artması beklenmektedir. Özellikle elektrikli araçlara geçiş, bu talep artışının en önemli itici güçlerinden biri olacaktır. Bu kilit malzemenin üretimini artırmaya yönelik yatırımlar yapılmış olsa da, hızla artan talebi karşılamak önemli zorluklar doğurmaktadır.
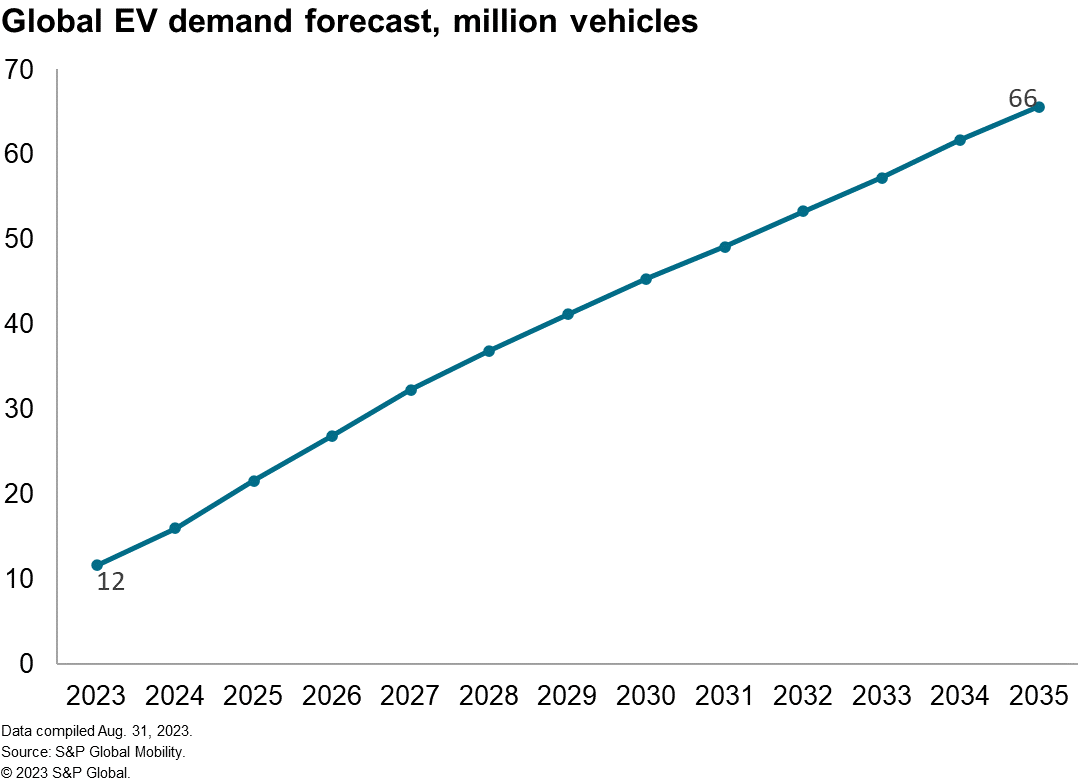
Küresel ölçekte, elektrikli araç sektörü, 2035 yılına kadar 66 milyon adet üretim yapma konusundaki iddialı hedefe rağmen, 2023 yılında 12 milyon adet üretimde bile ciddi zorluklarla karşı karşıya bulunmaktadır. Bunun nedeni, elektrikli çelik kıtlığı da dahil olmak üzere çeşitli tedarik zinciri sorunlarıdır. ABD’de elektrikli çelik üretimine yönelik büyük çaplı yatırımlar yapılmazsa, önümüzdeki yıllarda arz-talep açığı dramatik bir şekilde artabilir ve bu da ABD’yi dış tedarikçilere ve dış tedarik zinciri kesintilerine daha bağımlı hale getirebilir.
Yazar
Porchselvan Subramanian
Kıdemli Araştırma Analisti
S&P Global
Daha fazla bilgi için lütfen buraya tıklayın buraya