von Claudio Vittori und Srikant Jayanthan, Senior-Analysten bei S&P Global Mobility (ehemals IHS Markit)
Ob die Zukunft der Automobilindustrie in der Elektrifizierung liegt, ist längst kein umstrittenes Thema mehr. Umstritten ist jedoch, wie schnell die Welt ihre jahrhundertelange Abhängigkeit von fossilen Brennstoffen hinter sich lassen und auf Elektrofahrzeuge umsteigen kann. Mehrere Faktoren werden dabei eine Rolle spielen, darunter auch die Verfügbarkeit einer ausreichenden Anzahl von Batterien, um diesen Wandel zu ermöglichen.
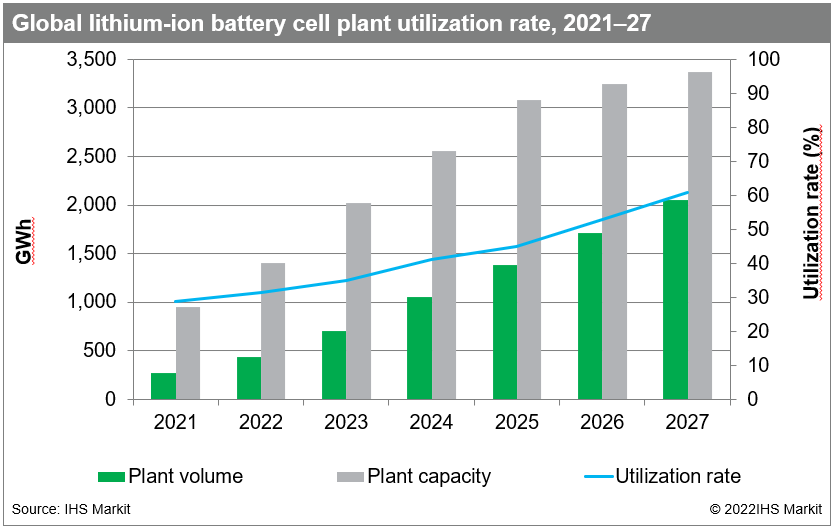
Derzeit beträgt die weltweit installierte Kapazität für Lithium-Ionen-Batterien (Li-Ionen-Batterien) rund 948 GWh. Davon wurden fast 274 GWh zur Deckung des Bedarfs der Automobilindustrie an Li-Ionen-Batterien genutzt. Wenn man von den Verkaufszahlen für Elektrofahrzeuge (EV) der letzten zwei Jahre ausgeht, wird sich das EV-Segment in den nächsten Jahren zum Mainstream entwickeln. Durch den jährlichen Zuwachs von mehreren zehn Millionen Elektrofahrzeugen werden zudem mehrere tausend GWh an Batteriekapazität benötigt.
Laut S&P Global – Mobility wird die Nachfrage nach Lithium-Ionen-Batterien für Leichtfahrzeuge zwischen 2021 und 2027 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von fast 40 % auf rund 2.050 GWh steigen. Die installierte Batteriekapazität wird im gleichen Zeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,5 % auf 3.371 GWh im Jahr 2027 ansteigen.
Das Wachstum wird nicht nur von etablierten Zellherstellern wie CATL, LG Energy Solution und Panasonic vorangetrieben, sondern auch von einigen vielversprechenden Start-ups, darunter SVOLT, Automotive Cells Company (ACC), Northvolt, Britishvolt und einigen anderen.
Zwar wird die Automobilindustrie weiterhin stark auf Outsourcing setzen, doch wird der Aufbau von Partnerschaften mit Zellherstellern zur Minderung von Risiken in der Lieferkette in den kommenden Jahren für die meisten OEMs eine wichtige Beschaffungsstrategie darstellen. Der Anteil der von Partnerunternehmen bezogenen Zellen wird von etwa 5 % im Jahr 2021 auf etwa 22 % im Jahr 2027 steigen. Es gibt einige OEMs wie Tesla und BYD, die ebenfalls stark auf die eigene Zellfertigung setzen. Dennoch ist die Eigenproduktion unter den Automobilherstellern die am wenigsten bevorzugte Art der Batteriebeschaffung und wird dies höchstwahrscheinlich auch bleiben.
Regionale Produktionskapazitäten für Batterien
Es wird erwartet, dass der Ausbau der Produktionskapazitäten für Lithium-Ionen-Batterien je nach Region unterschiedlich ausfallen wird, abhängig von der Nachfrage nach Elektrofahrzeugen und den geltenden Vorschriften hinsichtlich Lokalisierungsanforderungen, Produktionssubventionen und Vorschriften, die ausschließlich den Einsatz von emissionsfreien Fahrzeugen vorschreiben. Großchina hat hinsichtlich der installierten Batteriekapazität bereits einen deutlichen Vorsprung gegenüber allen anderen Regionen herausgearbeitet.
Im Jahr 2021 verfügte die Region Großchina über eine installierte Kapazität von rund 166 GWh, was mehr als 72 % der weltweiten Kapazität entsprach. Großchina ist aus mehreren Gründen ein attraktiver Standort für die Zellfertigung, darunter staatliche Fördermaßnahmen, die eine schnellere Errichtung von Werken ermöglichen, sowie niedrige Produktionskosten. Ein weiterer wichtiger Faktor für Zellhersteller, die Werke auf dem chinesischen Festland errichten, ist die lokale Verfügbarkeit von Rohstoffen für die Batterieproduktion.
Großchina kontrolliert einen enormen Anteil der Lieferkette für Kobalt und Lithium, wobei Unternehmen aus Festlandchina einige der größten Minen weltweit besitzen. Obwohl ein Großteil des Rohstoffs außerhalb der Region Großchina abgebaut wird, wird er anschließend zur Weiterverarbeitung nach Festlandchina importiert. Dadurch ist Festlandchina zum größten Produzenten von raffiniertem Kobalt in Batteriequalität und verarbeitetem Lithium geworden.
Um jedoch die Abhängigkeit von Großchina bei der Zellversorgung zu verringern, streben die meisten Regierungen den Aufbau eigener Batterieproduktionsanlagen an. Europa ist mit einer Kapazität von 126 GWh der zweitgrößte Hersteller von Lithium-Ionen-Batterien, holt jedoch rasch gegenüber Großchina auf. Bis 2027 wird der Anteil Europas an der weltweiten Kapazität auf 22 % steigen, verglichen mit derzeit nur 13 %.
LG Energy Solutions, der ausgegliederte Batteriebereich von LG Chem, ist mit einer Kapazität von fast 70 GWh in seinem Werk in Breslau (Polen) der größte Zellhersteller der Region. Das Werk von LG Energy Solutions wird seine Kapazität bis 2025 auf 100 GWh erhöhen und damit in etwa auf dem Niveau von Tesla und CATL liegen, die beide derzeit Werke in Deutschland errichten. Im Vergleich zu den 56 % der installierten Kapazität in Großchina, die für den Bereich der Leichtfahrzeuge genutzt werden, wird Europa eine deutlich höhere Kapazitätsauslastung von rund 74 % aufweisen.
Nordamerika wird bis zum Ende des Prognosezeitraums weiterhin hinter Großchina und Europa zurückbleiben, jedoch die höchste durchschnittliche jährliche Wachstumsrate (CAGR) unter den drei Regionen verzeichnen. Einer der Gründe dafür dürfte die zunehmende Zahl staatlicher Initiativen sein, die darauf abzielen, die Verbreitung von Elektrofahrzeugen zu beschleunigen. Die jüngste und wahrscheinlich auch einflussreichste davon ist das Infrastrukturgesetz, das Ende letzten Jahres von Präsident Biden unterzeichnet wurde. Das Gesetz sieht mehrere Maßnahmen vor, die auf den Aufbau einer Ladeinfrastruktur für Elektrofahrzeuge ausgerichtet sind.
Derzeit verfügt Nordamerika über eine Batterieproduktionskapazität von rund 63 GWh, die vollständig in den Vereinigten Staaten angesiedelt ist. Diese wird bis 2027 bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 44,8 % auf über 580 GWh ansteigen. Während der Großteil der Produktionskapazitäten für Lithium-Ionen-Batterien in Nordamerika in den Vereinigten Staaten aufgebaut wird, strebt auch Kanada eine gewisse lokale Produktion von Lithium-Ionen-Zellen an. Kanada wird für den nordamerikanischen Batteriemarkt wahrscheinlich eine entscheidende Rolle im Bereich der Batteriematerialien spielen. Kanada verfügt über reichhaltige Vorkommen an wichtigen Batteriematerialien wie Kobalt, Lithium und Nickel.
Die Region Japan/Korea, in der vier der größten Zellhersteller ansässig sind, gehörte ebenfalls zu den ersten, die auf den Elektrifizierungszug aufgesprungen sind. Aufgrund der dortigen Vorliebe für Hybridfahrzeuge sind jedoch die Nachfrage und die Produktionskapazitäten für Lithium-Ionen-Batterien nicht im gleichen Tempo gewachsen wie in Großchina oder Europa. Obwohl die installierte Kapazität in der Region mit 72 GWh derzeit höher ist als in Nordamerika, wird das Wachstum in den kommenden Jahren deutlich geringer ausfallen, da sich die Nachfrage nur schrittweise in Richtung batterieelektrischer Fahrzeuge (BEV) verlagern wird. Die Produktionskapazität für Lithium-Ionen-Zellen in der Region Japan/Korea wird zwischen 2021 und 2027 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 18 % steigen.
Auch in Südasien wird die Produktion von Lithium-Ionen-Zellen in den nächsten fünf Jahren zunehmen, wenn auch im Vergleich zu anderen Regionen in deutlich geringerem Umfang. Südasien wird im Jahr 2027 über eine installierte Kapazität von rund 68 GWh verfügen. Das Wachstum wird hauptsächlich von Indien getragen, das kürzlich ein neues, produktionsgebundenes Anreizprogramm (PLI) für die Herstellung von Zellen mit fortschrittlicher Chemie (ACC) angekündigt hat. Im Rahmen dieses Programms strebt die Regierung eine kumulierte Kapazität von 50 GWh an ACC-Produktionsanlagen in Indien an.
Zugehörige Daten und Grafik
|
X-Achse |
Anlagenvolumen |
Anlagenkapazität |
Auslastungsgrad |
|
2021 |
273.6187 |
947.83 |
28.86791 |
|
2022 |
439.5697 |
1401.39 |
31.36669 |
|
2023 |
705.407 |
2026.09 |
34.81617 |
|
2024 |
1052.852 |
2554.58 |
41.21429 |
|
2025 |
1381.565 |
3083.58 |
44.80391 |
|
2026 |
1714.202 |
3247.58 |
52.78398 |
|
2027 |
2049.885 |
3371.58 |
60.79894 |