Die Automobilindustrie bewegt sich langsam, aber stetig auf eine elektrische Zukunft zu.
Von Claudio Vittori, Associate Manager | Supply Chain & Technology Group | E-Mobility Components Research, S&P Global Mobility, und Srikant Jayanthan, Senior Analyst | Supply Chain & Technology Group | S&P Global Mobility
AutoTechInsight von S&P Global
Die Automobilindustrie bewegt sich langsam, aber stetig auf eine elektrische Zukunft zu. Dabei spielen mehrere Faktoren eine Rolle, die das Tempo dieses Übergangs von Verbrennungsmotoren zu Elektrofahrzeugen bestimmen werden. Einer der entscheidenden Faktoren ist sicherlich die Leistung des Elektrofahrzeugs, insbesondere die Reichweite, die es unter realen Fahrbedingungen bieten wird.
Wenn man einfach einen größeren Akku in das Elektrofahrzeug einbaut, erhöht sich zwar die Reichweite, doch dies führt zu einem erheblichen Anstieg der Kosten und des Gewichts des Fahrzeugs und wird wahrscheinlich nicht den Ausschlag zugunsten von Elektrofahrzeugen geben. Die Lösung für dieses Problem liegt in der Verbesserung der Fahrzeugleistung durch eine optimale Nutzung der verfügbaren Leistung. Eine Möglichkeit hierfür ist der Einsatz eines effizienten Antriebsumrichters.
Wechselrichter sind eine zentrale Komponente der Leistungselektronik in einem Elektrofahrzeug, die die Übertragung von Energie von der Batterie zu den Antriebsmotoren ermöglicht. Die Hauptfunktion dieser Hochspannungs-Wechselrichter besteht darin, den von der Batterie gelieferten Gleichstrom (DC) in Wechselstrom (AC) umzuwandeln und an den Antriebsmotor weiterzuleiten.
Mit dem Anstieg der Verkaufszahlen von Fahrzeugen mit alternativen Antrieben ist auch die Nachfrage nach Hochspannungs-Wechselrichtern deutlich gestiegen. Es wird erwartet, dass diese Nachfrage proportional zur Produktion von Elektrofahrzeugen wachsen wird.
Die Nachfrage nach Wechselrichtern im Segment der elektrifizierten Leichtfahrzeuge, zu denen batterieelektrische Fahrzeuge (BEVs), Plug-in-Hybrid-Elektrofahrzeuge (PHEVs), Brennstoffzellen-Elektrofahrzeuge (FCEVs), Vollhybride und Mildhybride gehören, lag im Jahr 2021 bei rund 21,5 Millionen Einheiten. Unserer Prognose zufolge wird diese Nachfrage mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21 % auf rund 118,7 Millionen Einheiten im Jahr 2033 ansteigen.
Je nach Elektrifizierungsgrad und Fahrzeugsegment kommen derzeit verschiedene Arten von Wechselrichtern in Elektrofahrzeugen zum Einsatz, die sich hinsichtlich der Schalttechnik und der verwendeten Halbleitermaterialien unterscheiden. Dazu gehören Wechselrichter mit Schaltbauelementen auf Siliziumbasis, wie beispielsweise Metalloxid-Halbleiter-Feldeffekttransistoren (MOSFETs) und Bipolartransistoren mit isoliertem Gate (IGBTs), sowie Schaltbauelemente auf Basis von Materialien mit großer Bandlücke (Siliziumkarbid (SiC) oder Galliumnitrid (GaN)).
Die Zukunft der Wechselrichtertechnologie im Elektrofahrzeugsegment
MOSFETs auf Siliziumbasis (Si) gehören zu den ältesten Schalttechnologien, die in der Automobilindustrie zum Einsatz kommen. Si-MOSFET-Wechselrichter werden vorwiegend in Mild-Hybrid-Fahrzeugen verwendet, finden aber auch in Niederspannungs-Hybridfahrzeugen Anwendung. MOSFETs verfügen über drei Anschlüsse: Source, Drain und Gate. MOSFETs sind in Niederspannungsanwendungen mit Spannungen bis zu 100 V und einer Spitzenleistung von 20 kW besonders effizient. Dies liegt an ihrer Fähigkeit, bei hohen Frequenzen mit geringeren Verlusten im eingeschalteten Zustand und niedrigen Spannungsabfällen zu arbeiten.
Es ist jedoch bekannt, dass Si-MOSFETs höhere Leitfähigkeitsverluste aufweisen, wodurch Si-MOSFET-Wechselrichter mit steigender Systemspannung an Effizienz einbüßen. Aufgrund dieses Nachteils dürften Si-MOSFETs bei den Automobilherstellern an Beliebtheit verlieren, je mehr Hochspannungsfahrzeuge sie entwickeln. Es wird erwartet, dass der Anteil der Hochspannungsfahrzeuge (450 V bis 1.000 V) im Jahr 2033 39 % aller elektrifizierten Fahrzeuge ausmachen wird, verglichen mit 23 % im Jahr 2021.
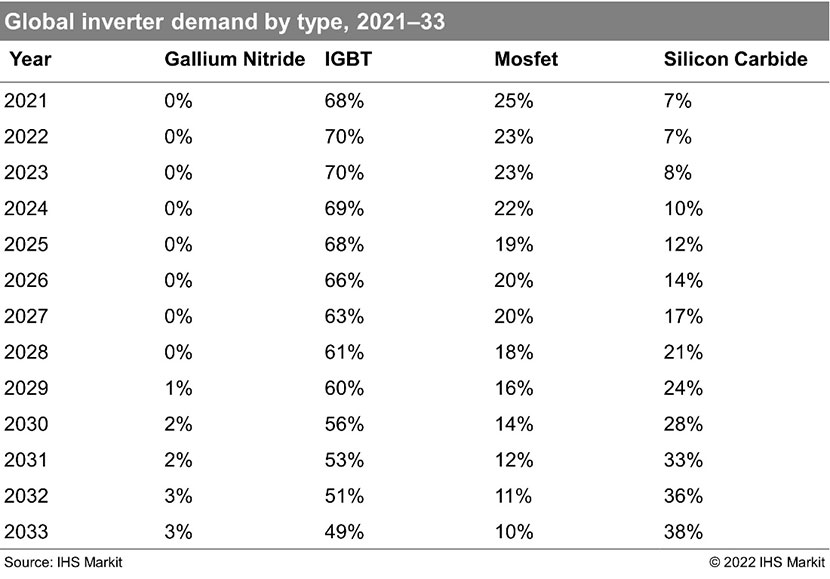
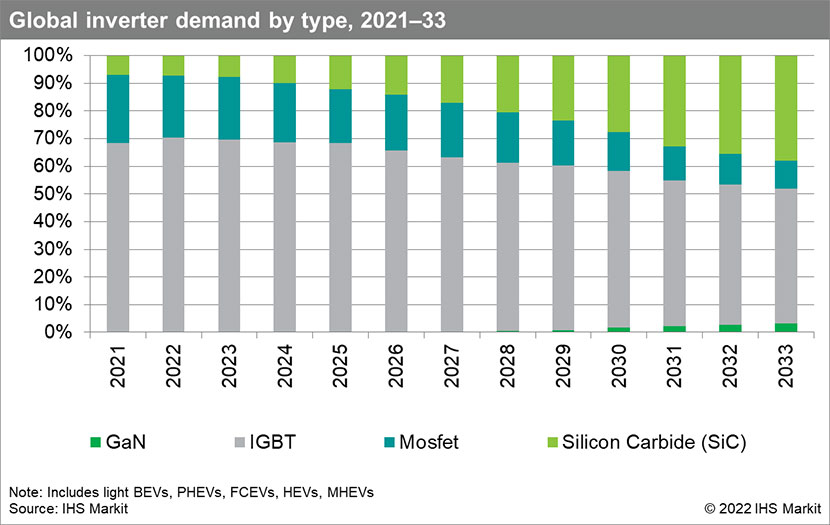
Si-IGBT-Wechselrichter sind mit einem Marktanteil von über 68 % die am häufigsten eingesetzten Wechselrichter im Segment der Leichtfahrzeuge. Die Nachfrage nach IGBT-Wechselrichtern wird zwischen 2021 und 2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 12 % auf über 57 Millionen Einheiten steigen, von denen mehr als 52 % in BEVs verbaut werden.
Derzeit kommen IGBT-Wechselrichter vor allem in Vollhybridfahrzeugen zum Einsatz, doch bis zum Ende des Jahrzehnts werden BEVs – mit steigender Nachfrage nach rein elektrischen Fahrzeugen – das führende Segment für IGBT-Wechselrichter sein. IGBTs haben sich in Vollhybridfahrzeugen und BEVs als wesentlich effizienter erwiesen, da sie für Spannungen von über 1.200 V ausgelegt sind, während MOSFETs nur für 600 V ausgelegt sind.
IGBT-Wechselrichter eignen sich am besten für den Antrieb von Fahrmotoren mit einer Leistung zwischen 35 kW und 85 kW und sind daher eine gute Wahl für BEVs der Einstiegs- bis Mittelklasse. Im Vergleich zu Si-MOSFETs weisen IGBTs eine niedrigere Schaltfrequenz, aber eine höhere Toleranz gegenüber elektrostatischen Entladungen auf. IGBTs zeichnen sich zudem durch geringere Leitungsverluste bei höheren Spannungen aus.
Obwohl IGBT-Wechselrichter für die Elektrofahrzeuge der aktuellen Generation ausreichend effizient sind, stehen sie vor Herausforderungen, da die Anforderungen an die Effizienz aufgrund der Einschränkungen des Siliziummaterials steigen. Infolgedessen setzt die Automobilindustrie zunehmend auf SiC-basierte Wechselrichter, die bessere Eigenschaften bieten. SiC ist ein Material mit großer Bandlücke – die Bandlücke beträgt 3 Elektronenvolt (eV), verglichen mit 1,1 eV bei Silizium. Dies ermöglicht den Betrieb bei deutlich höheren Spannungen und höheren Temperaturen.
Allerdings sind SiC-Wechselrichter nach wie vor relativ teuer und werden eher für BEVs im Premium-Segment bevorzugt. Mit sinkenden Kosten wird ihr Einsatz in Hybridfahrzeugen aufgrund ihres hohen Wirkungsgrads jedoch ebenfalls zunehmen. Bis 2033 werden mehr als 20 % der von Automobilherstellern verwendeten SiC-Wechselrichter in Vollhybridfahrzeugen zum Einsatz kommen. Die weltweite Nachfrage nach SiC-Wechselrichtern im Segment der Leichtfahrzeuge wird zwischen 2021 und 2033 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32,6 % auf rund 45 Millionen Einheiten steigen.
GaN ist ein weiteres Material mit großer Bandlücke, das aufgrund seiner höheren Bandlücke von 3,4 eV im Automobilsektor in Betracht gezogen wird. GaN weist in bestimmten Spannungsarchitekturen sogar einen höheren Wirkungsgrad auf als SiC. GaN-Wechselrichter werden bislang noch nicht in serienmäßigen Elektrofahrzeugen eingesetzt und werden voraussichtlich erst zu einem späteren Zeitpunkt auf den Markt kommen. Die GaN-Technologie stößt hinsichtlich ihrer Einsetzbarkeit in Hochspannungsanwendungen (Fahrzeugarchitekturen mit ~400 V und mehr) noch auf einige technische Einschränkungen, die gelöst werden müssen, bevor sie sich als Mainstream-Technologie durchsetzen kann.
Der Einsatz von GaN in Elektrofahrzeugen wird voraussichtlich nicht vor 2027 beginnen. Bis 2033 werden GaN-Wechselrichter mehr als 3 % der Nachfrage nach Wechselrichtern im Segment der Leichtfahrzeuge ausmachen. BEVs werden mit einem Anteil von deutlich über 98 % die größte Abnehmergruppe für GaN-Wechselrichter sein. Die verbleibende Nachfrage wird auf Vollhybride entfallen.