Es ist unwahrscheinlich, dass OEMs E-Antriebe oder deren Komponenten vollständig selbst herstellen werden
Die Beschaffungsstrategie für Elektromotoren und die Systemintegration ist stark auf die Eigenfertigung ausgerichtet, wobei viele Erstausrüster in Werke und Produktionslinien für die Eigenfertigung investieren.
Die Mehrheit der Erstausrüster entscheidet sich aus verschiedenen Gründen dafür, Komponenten für Elektroantriebe – vor allem Elektromotoren und die Integration des gesamten eAxle-Systems – selbst zu entwickeln. Zu diesen Gründen zählen unter anderem die Vermeidung von Unsicherheiten in der Lieferkette, die Erlangung von Wettbewerbsvorteilen, die Gewährleistung einer einheitlichen Ausrichtung der laufenden Forschungs- und Entwicklungsarbeit (F&E) im Bereich der Elektromotortechnologie, Kostensenkungen sowie die Verkürzung der Produktentwicklungszeit.
Während die COVID-19-Pandemie und der anhaltende Konflikt zwischen Russland und der Ukraine die Anfälligkeit der Lieferketten offenbart haben, erforschen Automobilhersteller weiterhin verschiedene Arten und Topologien von Elektromotoren, um die perfekte Kombination aus nicht nur höherer Effizienz, sondern auch geringeren Kosten und kompakteren Abmessungen zu finden. Angesichts der bestehenden Herausforderungen im Zusammenhang mit der Beschaffung von Seltenerdelementen und deren Nachhaltigkeit suchen Automobilhersteller zudem weiterhin nach Elektromotoren, die ohne Permanentmagnete auskommen.
Da sich die Automobilhersteller zudem darauf vorbereiten, Fahrzeuge mit Verbrennungsmotor schrittweise aus dem Programm zu nehmen und auf Elektrofahrzeuge umzustellen, drohen zunehmend Arbeitsplatzverluste und die Schließung von Fabriken für Verbrennungsmotoren. Durch die Eigenfertigung von Elektroantrieben und deren Komponenten haben die Erstausrüster daher die Möglichkeit, ihrem gesellschaftlichen Auftrag gerecht zu werden, indem sie ihre bestehende Belegschaft nutzen, um bestehende Fabriken für Verbrennungsmotoren umzuwidmen.
In diesem Artikel werden wir uns eingehender mit den Beschaffungsstrategien der OEMs für E-Drive-Komponenten und die Systemintegration befassen. Bitte beachten Sie, dass sich alle in diesem Beitrag erwähnten E-Drive-Komponenten ausschließlich auf batterieelektrische Fahrzeuge (BEVs) und Brennstoffzellen-Elektrofahrzeuge (FCEVs) beziehen.
Verschiedene Arten von Beschaffungsstrategien
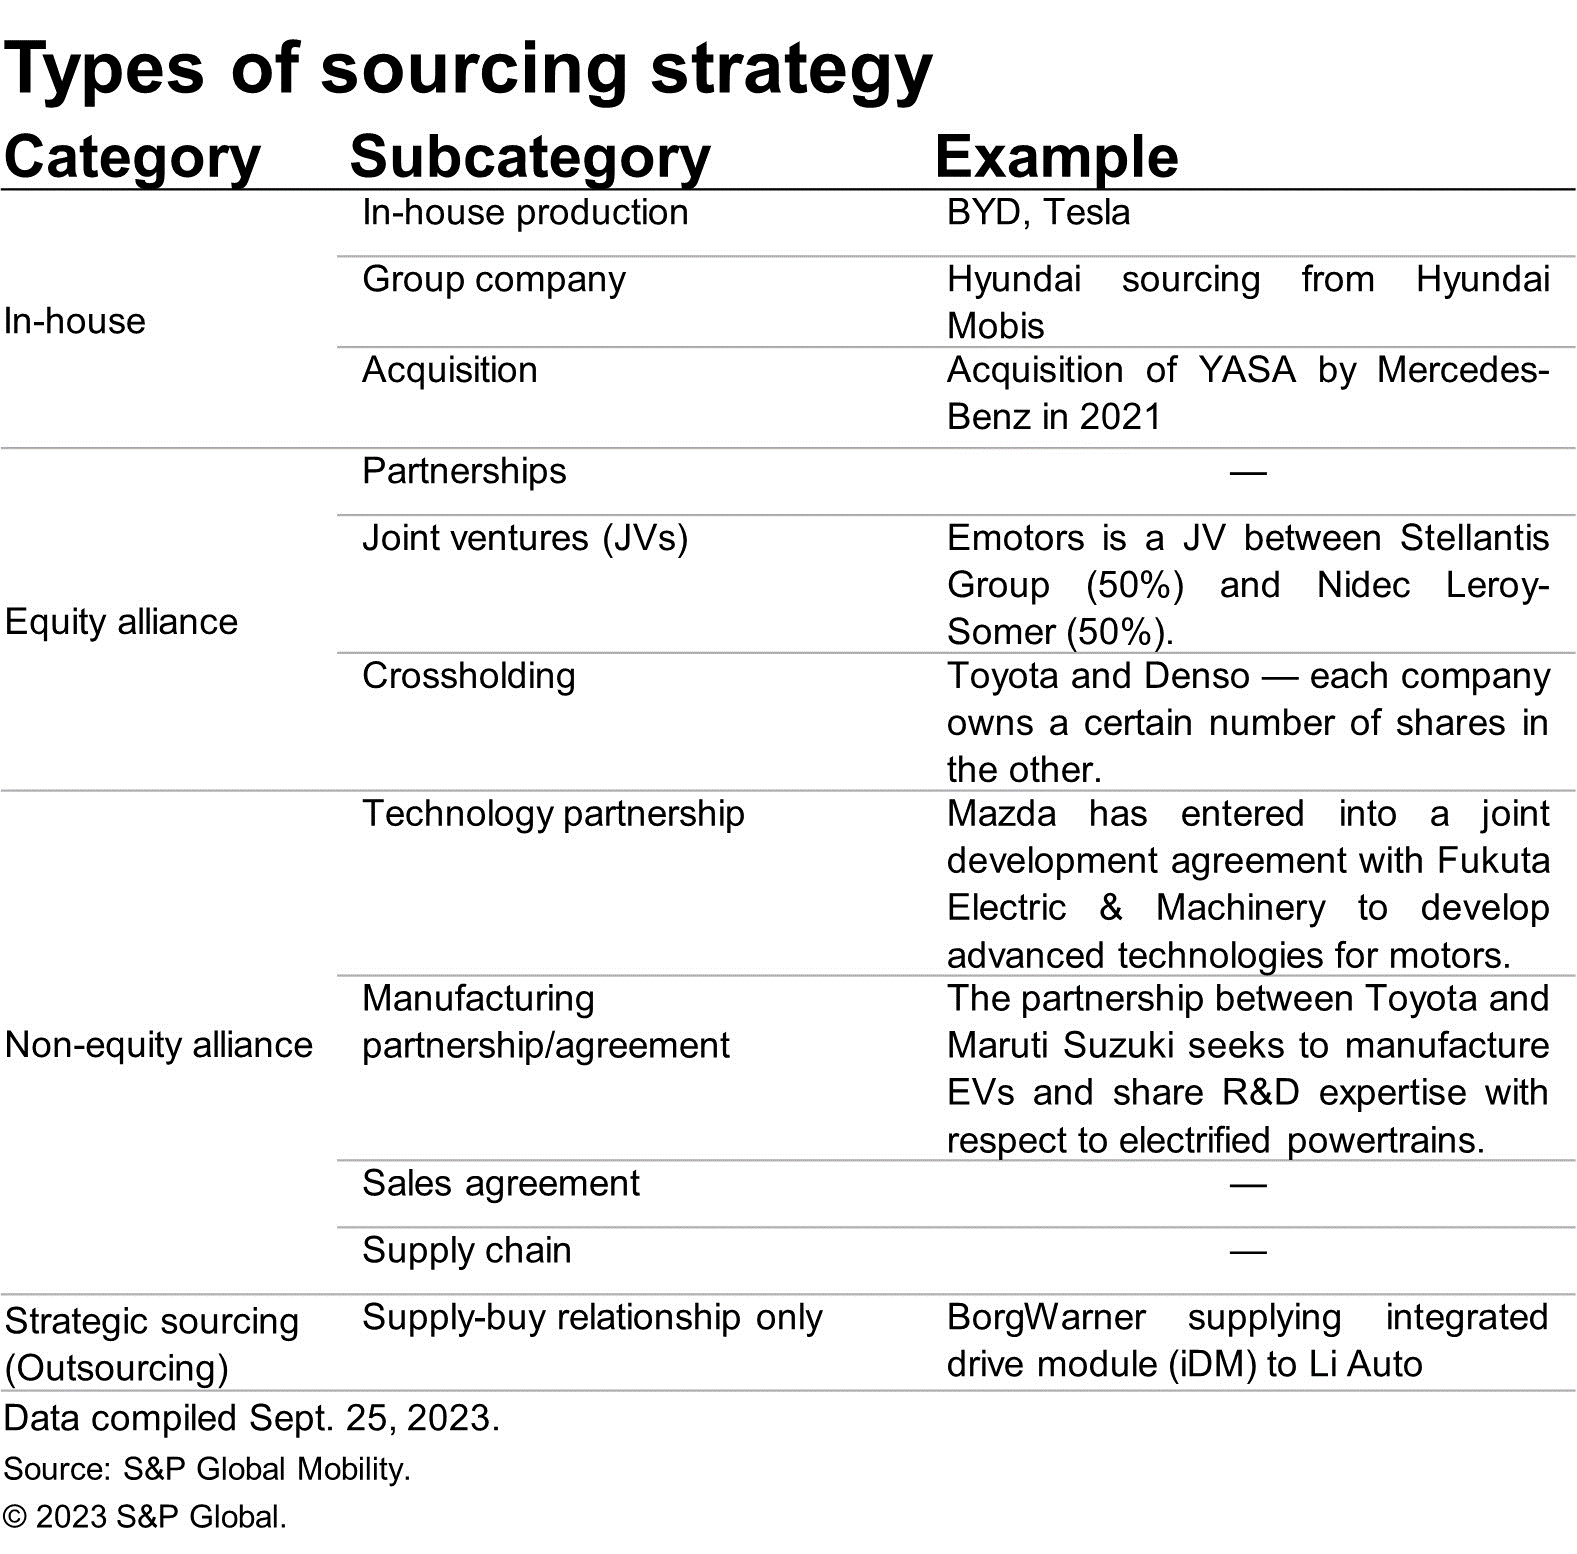
Bei genauer Analyse der Beschaffungsstrategien verschiedener OEMs und Tier-1-Zulieferer wird deutlich, dass sich die Beschaffungsstrategie für E-Antriebskomponenten nicht streng auf die Kategorien „eigene Fertigung“ und „Fremdbeschaffung“ beschränkt. Zum besseren Verständnis haben die Analysten von S&P Global Mobility die Beschaffungsstrategien wie folgt weiter unterteilt und in Unterkategorien gegliedert.
Beschaffungstrends bei Komponenten für Elektroantriebe
- Elektromotoren
Die Eigenfertigung ist für Erstausrüster die bevorzugte Option, und viele Unternehmen kündigen Investitionen bzw. Werkserweiterungen für die eigene Produktion von E-Antriebskomponenten an. So gab General Motors (GM) beispielsweise im Februar 2023 eine Investition in sein Antriebsstrangwerk in Ontario bekannt (in dem derzeit Verbrennungsmotoren und Getriebe für verschiedene GM-Pkw- und Pickup-Modelle hergestellt werden), um dort jährlich 400.000 E-Antriebe zu produzieren. Darüber hinaus erklärte GM im September 2022, dass es 760 Millionen US-Dollar in sein Werk „Toledo Propulsion Systems“ investieren werde, um dieses auf die Fertigung von Antriebseinheiten für zukünftige GM-Elektrofahrzeuge vorzubereiten. In ähnlicher Weise beabsichtigt Mercedes-Benz, die Produktionskapazität für E-Antriebe in seinem Werk in Untertürkheim ab 2024 zu verdoppeln, was zu einer Produktion von 1 Million E-Antriebseinheiten für Fahrzeuge auf der Mercedes Modular Architecture (MMA)-Plattform führen wird. Mercedes-Benz entwickelt die elektrischen Antriebseinheiten für die zukünftigen Modelle selbst. Auch Automobilhersteller wie Hyundai (mit einer Eigenfertigungsquote von 97 % bei Elektromotoren) und Renault-Nissan-Mitsubishi (mit einer Eigenfertigungsquote von 85 % bei Elektromotoren) verlagern zunehmend die Produktion von Elektromotoren ins eigene Haus.
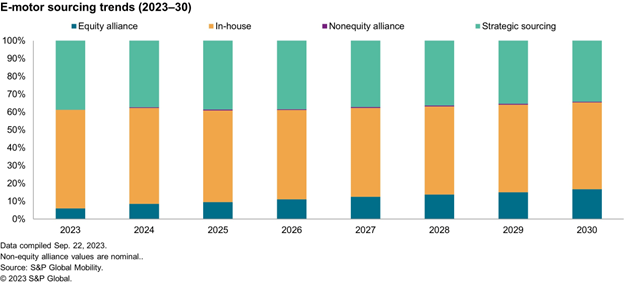
Laut der Prognose von S&P Global Mobility dominiert die Strategie der Eigenfertigung den globalen Markt für Elektromotoren mit einem Marktanteil von 55 %, während das Outsourcing (strategische Beschaffung) 39 % des Marktes ausmacht. Im Jahr 2023 dominieren Tesla, BYD, Nissan, Volkswagen und Hyundai den Markt für Elektromotoren mit einem Anteil von 43 % am globalen Markt für Elektromotoren.
Bis 2030 wird die Strategie der Eigenbeschaffung mit einem Marktanteil von fast 50 % weiterhin den Markt dominieren, während Beteiligungsallianzen einen Anstieg verzeichnen werden, d. h., Beteiligungsallianzen werden 17 % des gesamten globalen Beschaffungsmarktes für Elektromotoren ausmachen.
- Wechselrichter
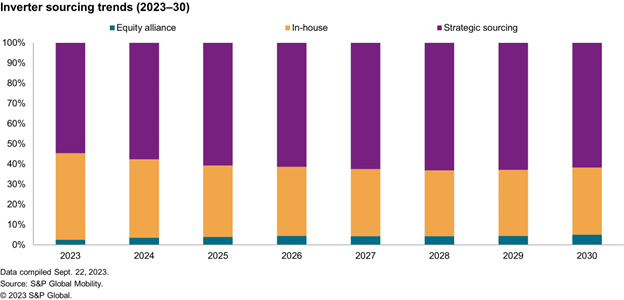
Im Bereich der Wechselrichter wird sich der allgemeine Beschaffungstrend im Prognosezeitraum 2023–2030 voraussichtlich in Richtung strategischer Beschaffung verschieben. Im Jahr 2023 macht die Eigenfertigung von Wechselrichtern 43 % aus, während das Outsourcing 55 % des gesamten globalen Beschaffungsmarktes für Wechselrichter ausmacht. OEMs wie Tesla und BYD sind führend bei der Eigenfertigung von Wechselrichtern. Vor kurzem kündigte Volkswagen im Rahmen seines Tech Day an, dass das Unternehmen neben der Entwicklung von Batterien und Elektromotoren auch Pulswechselrichter und Wärmemanagementsysteme selbst entwickeln werde.
Es wird jedoch erwartet, dass der Trend zum Outsourcing zunehmen wird, d. h. – im Jahr 2030 gehen wir davon aus, dass Outsourcing (strategisches Sourcing) den globalen Wechselrichtermarkt mit einem Marktanteil von 62 % dominieren wird. Einer der Hauptgründe dafür, dass immer mehr OEMs die Entwicklung von Wechselrichtern auslagern, ist der Mangel an Fach- und technischem Know-how, das für die Konzeption und Entwicklung von Wechselrichtern erforderlich ist.
Ein weiterer anhaltender Trend, der im Zusammenhang mit der Beschaffung von Wechselrichtern an Dynamik zu gewinnen scheint, ist die langfristige Partnerschaft von OEMs mit Siliziumkarbid (SiC)-Lieferanten bzw. SiC-Chip-Lieferanten. Einige nennenswerte Partnerschaften werden im Folgenden aufgeführt.
1. Stellantis und Infineon: Im November 2022 unterzeichnete Stellantis eine unverbindliche Absichtserklärung (MoU) mit Infineon, wonach Infineon ab der zweiten Hälfte des Jahrzehnts Fertigungskapazitäten reservieren und „Bare-Die“-Chips der CoolSiCTM-Reihe an die direkten Tier-1-Zulieferer von Stellantis liefern wird. Das potenzielle Beschaffungsvolumen und die Kapazitätsreserve haben einen Wert von weit über 1 Milliarde Euro.
2. Jaguar Land Rover (JLR) und Wolfspeed: Ebenso ging JLR im Oktober 2022 eine strategische Partnerschaft mit Wolfspeed ein, um SiC-Halbleiter für seine Elektrofahrzeuge der nächsten Generation zu beziehen, mit dem Ziel, die Effizienz des Antriebsstrangs und die Reichweite zu steigern. Im Rahmen der Partnerschaft wird Wolfspeed zudem die SiC-Versorgung für den zukünftigen Produktionsbedarf von JLR im Bereich Elektrofahrzeuge sicherstellen.
3. Mercedes-Benz, Wolfspeed und Onsemi: Im Rahmen einer strategischen Zusammenarbeit setzt Mercedes-Benz die Siliziumkarbid (SiC)-Technologie von Onsemi für die im VISION EQXX verbauten Traktionswechselrichter ein. Im Januar 2023 gab Wolfspeed bekannt, dass es SiC-Halbleiter liefern wird, die in Antriebsstrangsystemen der nächsten Generation verschiedener Mercedes-Benz-Fahrzeugreihen zum Einsatz kommen sollen.
4. BMW mit Onsemi: Im März 2023 schloss BMW mit Onsemi einen langfristigen Liefervertrag über dessen EliteSiC-Technologie ab, die in den elektrischen Antriebssträngen von BMW für den 400-V-Gleichstrombus zum Einsatz kommen wird.
- Systemintegration
OEMs haben einen erheblichen Anteil am Markt für Systemintegration. Laut Prognosen von S&P Global Mobility werden derzeit fast 71 % der Systemintegration intern durchgeführt, während der Anteil der strategischen Beschaffung nur 27 % beträgt. Unseren Prognosen zufolge wird sich der Trend zur Eigenfertigung bei der Integration von E-Antriebssystemen voraussichtlich über den gesamten Prognosezeitraum 2023–2030 fortsetzen. Bei der Eigenfertigung von Systemen sind Tesla, BYD, Nissan, Volkswagen und Hyundai marktführend.
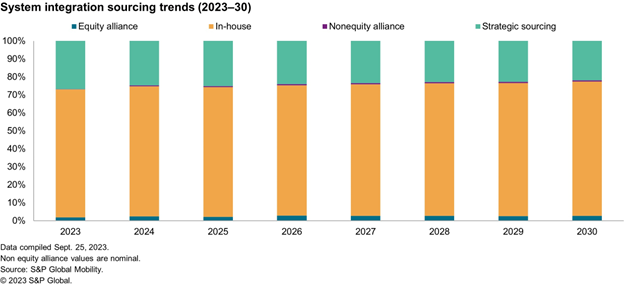
Zusammenfassend lässt sich sagen, dass die Eigenfertigung bei Elektromotoren und der Systemintegration bei den meisten OEMs der anhaltende Trend ist. Es ist jedoch unwahrscheinlich, dass OEMs E-Antriebe oder deren Komponenten vollständig selbst fertigen werden. Verschiedene Schlüsselkennzahlen wie Rentabilität, Kostensenkung, Produktentwicklungszeit, Ressourcenverfügbarkeit und Lokalisierungsfaktoren werden die Beschaffungsentscheidung stets beeinflussen. So gab BorgWarner beispielsweise kürzlich eine Reihe von Auftragsgewinnen bekannt, in deren Rahmen das Unternehmen ab 2025 Elektromotor-Statoren und Wechselrichter an einen großen ostasiatischen OEM liefern wird. Zudem wird es integrierte Antriebsmodule an Li Auto für dessen Fahrzeuge mit alternativen Antrieben liefern.
Da sich Elektrofahrzeuge zunehmend durchsetzen, wird zudem das Produktionsvolumen von Elektromotoren steigen, und die Beschaffung von Motorkomponenten wie Rotoren und Statoren wird voraussichtlich an einzelne Zulieferer ausgelagert werden. Dies wird auch Tier-1- und Tier-2-Zulieferern ausreichend Möglichkeiten bieten, weiter zu expandieren und den Markt für Motorkomponenten zu erschließen. Tier-1- und Tier-2-Zulieferer werden die Möglichkeit haben, einzelne Rotor- und Stator-Komponenten an Erstausrüster zu liefern.
Autor:
Priyanka Mohapatra, leitende Forschungsanalystin für Antriebssysteme bei S&P Global Mobility
Für weitere Informationen klicken Sie bitte hier