Avrupa’daki dağıtım transformatörü pazarındaki büyümenin, karbon salımını azaltma girişimleri, yenilenebilir enerjinin entegrasyonu ve elektrikli araçların yaygınlaşması tarafından desteklenmesi bekleniyor.
- Avrupa’daki dağıtım transformatörü pazarındaki büyümenin, karbon salımını azaltma girişimleri, yenilenebilir enerjinin entegrasyonu ve elektrikli araçların yaygınlaşması tarafından desteklenmesi bekleniyor.
- Avrupa, 2030 yılına kadar yenilenebilir enerji payını %45’e çıkarmayı ve 30 milyon elektrikli araca ulaşmayı hedefliyor; bu hedeflerin gerçekleştirilmesi için elektrik şebekesinde önemli iyileştirmeler ve genişletmeler yapılması gerekiyor.
- Ester bazlı ve dijital transformatörlerin kullanımı giderek yaygınlaşmakta olup, bu durum güvenliği, sürdürülebilirliği ve verimliliği artırırken, AB’nin eko-tasarım direktifi ise enerji israfını ve çevresel etkiyi daha da azaltmayı amaçlamaktadır.
Giriş
Küresel ölçekte karbon salımının azaltılmasına yönelik çabalar, yenilenebilir enerjinin sisteme daha fazla entegre edilmesi ve ulaştırma sektörünün elektrifikasyonu, elektrik şebekesine yapılan önemli yatırımları tetiklemektedir. 2023 yılında, elektrik şebekelerine yapılan küresel yatırımlar 331 milyar dolara ulaşmış olup, Avrupa bu tutarın %20’sini karşılamıştır. Avrupa’nın 66 milyar dolarlık yatırımının yaklaşık %60’ı dağıtım şebekesine ayrıldı; bu durum, 40 yılı aşkın bir geçmişe sahip olan ve mevcut AB standartlarına uymayan altyapının yenilenmesi ihtiyacını yansıtmaktadır. Kurtarma ve Dayanıklılık Planları (13 milyar avro) ve AB’nin “Enerji Sisteminin Dijitalleşmesi” eylem planı (2030 yılına kadar 633 milyar dolar) gibi girişimler, şebekenin modernizasyonuna yönelik taahhüdü vurgulamaktadır.
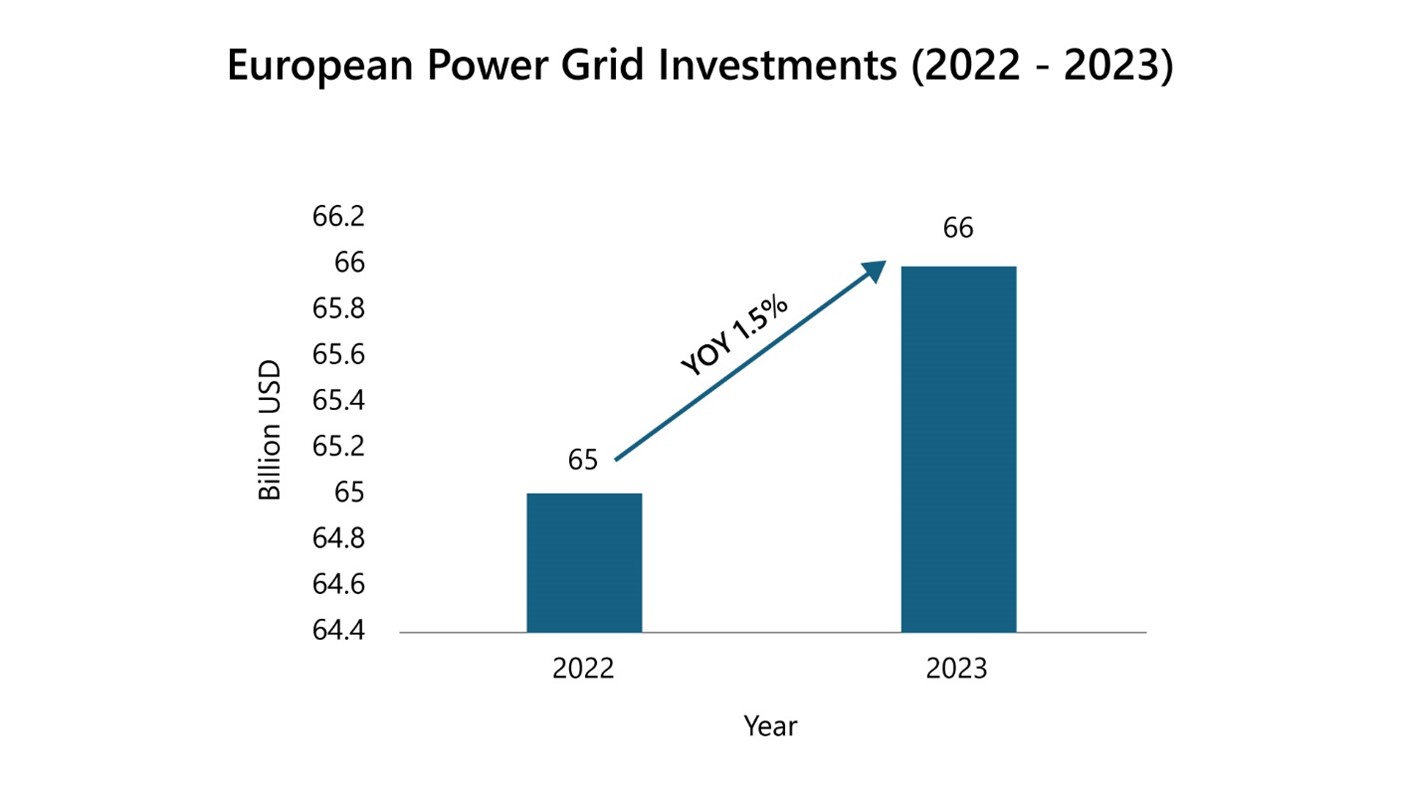
Başlık: Avrupa Elektrik Şebekesi Yatırımları
Kaynak: PTR Inc.
Pazar Genel Bakışı: Büyümenin İtici Güçleri ve Rekabet Avantajları
Avrupa Dağıtım Trafosu (DT) pazarı, küresel ölçekte karbon salımının azaltılmasına yönelik çabalar, yenilenebilir enerji kaynaklarının artan entegrasyonu ve ulaştırma sektörünün elektrifikasyonu gibi çeşitli faktörlerin etkisiyle önemli bir büyüme eğilimi göstermektedir; bu faktörler, elektrik şebekesine önemli yatırımlar yapılmasını gerektirmektedir.
Avrupa DT pazarının neredeyse yarısı, 17,5-24 kV gerilim aralığında faaliyet göstermekte olup, bu segmentte ağırlıklı olarak ortalama kapasitesi yaklaşık 600 kVA olan zemine monte transformatörler yer almaktadır. Bu segment, dağıtım şebekesinde hayati bir rol oynayarak son kullanıcılara verimli ve güvenilir elektrik dağıtımını sağlamaktadır. Avrupa pazarında yağlı transformatörlerin hakimiyeti dikkat çekicidir; zira 2023 yılında yıllık pazar gelirinin %82’sini oluşturmuşlardır. Dayanıklılıkları ve maliyet etkinliği nedeniyle tercih edilen bu transformatörler, bölgenin elektrik altyapısının vazgeçilmez bir parçasıdır.
Talebini karşılamak için ithalata büyük ölçüde bağımlı olan ABD pazarının aksine, Avrupa neredeyse kendi kendine yeten bir konumdadır ve dağıtım transformatörlerinin büyük bir kısmını dağıtım transformatörlerinin yerel olarak üretmektedir. Bu kendi kendine yeterlilik, sadece tedarik güvenliğini artırmakla kalmaz, aynı zamanda Avrupa’nın teslimat sürelerini 16–18 haftalık bir zaman dilimi içinde tutmasına olanak tanıyarak transformatörlerin zamanında teslim edilmesini ve kurulmasını sağlar. Bu verimli üretim kapasitesi, Avrupa pazarı için önemli bir rekabet avantajıdır.
Coğrafi açıdan bakıldığında, Almanya, Fransa ve Birleşik Krallık, Avrupa’daki başlıca pazarlar olup, kıtanın toplam dağıtım transformatörü pazarının %40’ını oluşturmaktadır. Bu ülkeler, gelişmiş ve güvenilir transformatör çözümlerine olan talebi artıran güçlü sanayi sektörlerine ve iddialı yenilenebilir enerji hedeflerine sahiptir. Yenilenebilir enerjiye, özellikle güneş ve rüzgâr enerjisine yoğun bir şekilde odaklanan Almanya pazara öncülük ederken, onu şebeke modernizasyonu ve genişletme alanlarında da önemli adımlar atan Fransa ve Birleşik Krallık izlemektedir.
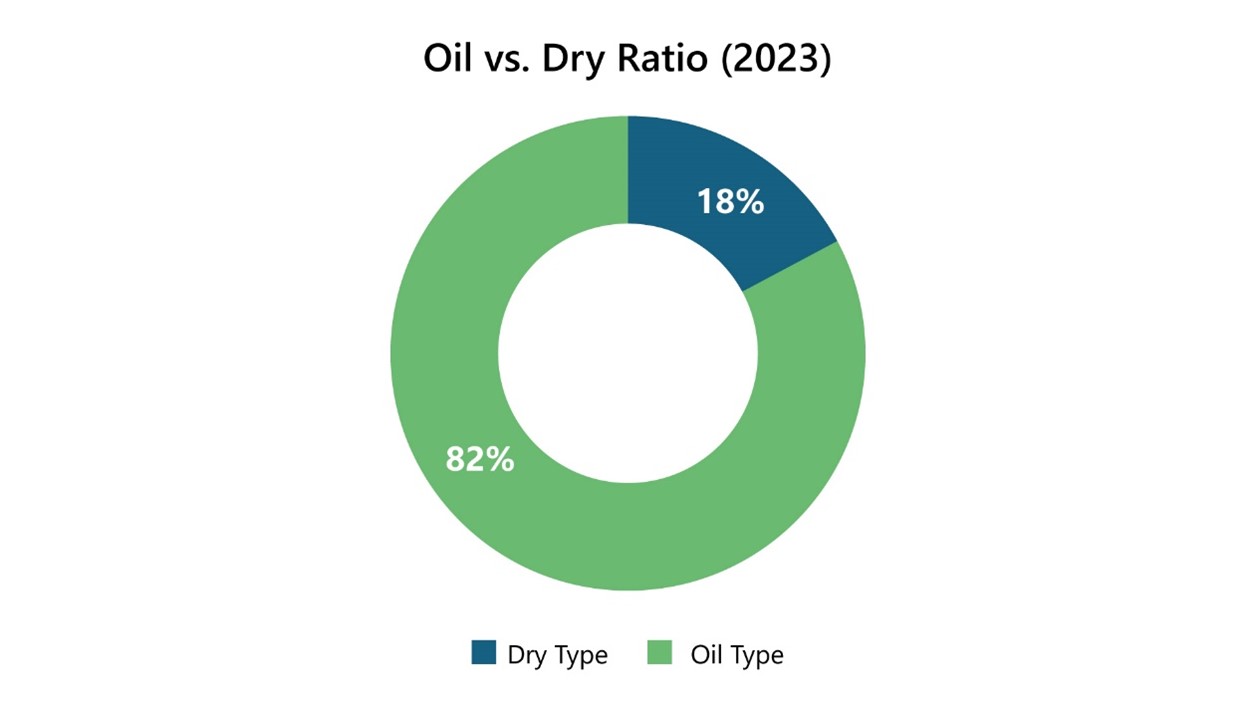
Başlık: Yağ ve Kuru Madde Oranı
Kaynak: PTR Inc.
Avrupa’daki Yenilenebilir Enerji Devriminin Dağıtım Trafosu Pazarı Üzerindeki Dönüştürücü Etkisi
Agresif yenilenebilir enerji hedefleri ve elektrikli araçların giderek yaygınlaşmasıyla karakterize edilen Avrupa’nın iddialı karbonsuzlaşma gündemi, dağıtım transformatörü pazarının büyümesinin başlıca itici gücüdür. Bölgenin güneş ve rüzgâr gibi yenilenebilir enerji kaynaklarını entegre etme yönündeki çabaları, elektrikli araç şarj altyapısını destekleme gerekliliğiyle birleştiğinde, dağıtım şebekesinde önemli iyileştirmeler ve genişletmeler yapılmasını zorunlu kılmaktadır. Sonuç olarak, bu gelişmeleri kolaylaştırmak için dağıtım transformatörlerine yönelik hızla artan bir talep bulunmaktadır.
Avrupa, yenilenebilir enerji konusunda iddialı hedefler belirlemiş olup, 2030 yılına kadar %45’lik bir paya ulaşmayı hedeflemektedir; bu hedefler kapsamında güneş fotovoltaik (PV) için 600 GW ve rüzgâr enerjisi için 480 GW’lık kapasite hedeflenmektedir. Uluslararası Enerji Ajansı’nın (IEA) tahminlerine göre, 2024 ile 2028 yılları arasında Avrupa’nın yenilenebilir enerji kapasitesine 450 GW eklenecek; bunun %70’inden fazlasını güneş fotovoltaik enerjisi oluştururken, kara rüzgâr projeleri %26’lık bir katkı sağlayacak.
Güneş fotovoltaik kapasitesindeki umut verici büyümeye rağmen, Avrupa rüzgâr enerjisi hedeflerini gerçekleştirme konusunda zorluklarla karşı karşıya. 2030 yılına kadar yenilenebilir enerji payını %42,5’e çıkarmak için Avrupa Birliği’nin yıllık 30 GW’dan fazla rüzgâr enerjisi kapasitesi kurması gerekiyor; ancak mevcut kurulumlar yıllık yaklaşık 20 GW ile bu hedefin gerisinde kalıyor. Karşılaşılan engeller arasında izin süreçlerindeki gecikmeler, şebeke sınırlamaları, talebin düşük olduğu ihaleler ve hammadde maliyetlerindeki artış yer alıyor.
Bu zorluklara yanıt olarak Avrupa, izin süreçlerini basitleştirmeyi amaçlayan düzenleyici reformlar hayata geçirdi. 2023 yılında Almanya ve İspanya, bir önceki yıla kıyasla kara rüzgâr enerjisi projeleri için toplamda %70 daha fazla izin verdi. Brüksel, Aralık 2023’te Rüzgâr Enerjisi Paketi’ni uygulamaya koydu; bu paket, izin prosedürlerini kolaylaştırarak, açık artırma fiyatlandırma mekanizmalarını optimize ederek, enflasyonist baskıları hafifleterek ve limanlar ile şebeke sistemleri gibi kritik altyapılara yatırım yaparak rüzgâr enerjisi sektöründeki büyümeyi hızlandırmayı amaçlıyor.
Birçok Avrupa ülkesi, bölgenin genel hedeflerine katkıda bulunmak amacıyla belirli yenilenebilir enerji hedefleri belirlemiştir. Örneğin Almanya, 2035 yılına kadar enerji karışımında %100 yenilenebilir enerjiye ulaşmayı hedeflemektedir; bu kapsamda 2030 yılına kadar güneş PV kapasitesinde 215 GW ve rüzgâr enerjisi kapasitesinde 115 GW’lık hedefler koymuştur. Fransa, 2030 yılına kadar elektriğinin %40’unu yenilenebilir kaynaklardan üretmeyi hedefliyor; bu kapsamda 60 GW güneş PV kapasitesi ve açık deniz rüzgâr enerjisi kapasitesinde önemli artışlar planlanıyor. Birleşik Krallık ise 2030 yılına kadar elektrik üretiminin %60’ını yenilenebilir kaynaklardan karşılamayı hedefliyor; bu hedef doğrultusunda 50 GW açık deniz rüzgâr enerjisi ve 40 GW güneş PV kapasitesi kurmayı planlıyor. İspanya, 2030 yılına kadar 76 GW güneş enerjisi ve 62 GW rüzgâr enerjisi kurulumunu hedeflerken, İtalya ise 2030 yılına kadar yenilenebilir elektrik payını %65’e çıkarmayı ve kurulu kapasitesini 131 GW’a genişletmeyi hedefliyor; buna ek olarak 80 GW güneş enerjisi kapasitesi de dahil edilecek.
Elektrikli Araçların Yaygınlaşmasının Hızlanmasının Etkisi
Ulaşımın elektriklendirilmesi, Avrupa’nın karbon salımını azaltma çabalarında önemli bir adımdır. AB, 2030 yılına kadar yollarda 30 milyon elektrikli araç (EV) sayısına ulaşmayı ve nihayetinde 2035 yılına kadar benzinli araçları kullanımdan kaldırmayı hedeflemektedir. Bu iddialı hedef, elektrikli araçlara ve şarj ihtiyaçlarını karşılayacak altyapıya olan talebi önemli ölçüde artıracaktır.
Bu hedefler doğrultusunda AB, 2026 yılına kadar ana otoyollarda her 60 kilometrede bir şarj istasyonu kurma planlarını ortaya koydu; bunun yanı sıra yeni inşaatlarda şarj istasyonlarının bulunmasını zorunlu kılan düzenlemeler de getirdi. Ayrıca AB, 26 alternatif yakıt altyapısı girişimini finanse etmek üzere 352 milyon avro ayırdı. Özellikle Tesla, 22 ülkede 687 farklı noktaya 7.000'den fazla hızlı şarj istasyonu kurmak üzere 148 milyon avro alacak.
Elektrikli araçların elektrikli araçların elektrik şebekesinde kapsamlı iyileştirmeler yapılmasını gerektiriyor ve bu da dağıtım transformatörlerine olan talebin artmasına neden oluyor. Bu altyapı genişlemesi, Avrupa genelinde elektrikli araçların şarj edilmesiyle artan elektrik tüketimini karşılamak için hayati önem taşıyor.
Çevre Dostu Tasarım Girişimleri
Avrupa Birliği’ndeki eko-tasarım direktifi, çeşitli ürünler için enerji verimliliği standartları belirleyerek sürdürülebilirliğin geliştirilmesinde hayati bir rol oynamaktadır. Özellikle, enerji kayıplarını en aza indirgemeyi ve genel verimliliği artırmayı amaçlayan transformatörlere yönelik kriterler getirmektedir. Direktif ilk olarak 2015 yılında, 2025 yılına kadar yıllık kayıpları 93,4 TWh’den 16,2 TWh’ye düşürmeyi hedefleyen 1. Aşama ile uygulamaya konulmuştur. Bu temele dayanarak, 2021 yılında Tier 2 aşaması uygulamaya konuldu; bu aşama, Tier 1’e kıyasla enerji israfında ek %10’luk bir azalma hedeflemektedir.
Geleceğe bakıldığında, ECODESIGN Direktifi’nin 3. Aşamasının yürürlüğe konması konusunda şu anda görüşmeler devam etmektedir. Bu yeni aşamanın, ABD Enerji Bakanlığı (DOE) tarafından belirlenen son standartları yansıtacak şekilde, amorf çeliğe ilişkin düzenlemeler getirmesi beklenmektedir. 3. Aşamanın 2027 yılına kadar uygulamaya konulması öngörülmekte olup, bu durum transformatör tasarımında enerji verimliliği ve sürdürülebilirliğe yönelik Avrupa’nın taahhüdünü daha da güçlendirecektir.
Transformatör Teknolojisinde İlerleme: Avrupa’nın Verimlilik ve Sürdürülebilirlik Çabalarında Ester Bazlı ve Dijital Yenilikler
Transformatör teknolojisindeki gelişmeler, performansın artırılmasına, güvenlik standartlarının yükseltilmesine ve karbon emisyonlarının azaltılmasına öncülük etmekte olup, bu da küresel karbon azaltma hedefleriyle yakından uyumludur.
Önemli bir teknolojik dönüşüm, geleneksel mineral yağlı modellerin yerini alan ester bazlı transformatörlerin benimsenmesidir. Ester bazlı alternatifler, biyolojik olarak parçalanabilir ve toksik olmamaları nedeniyle sürdürülebilirlik açısından avantajlar sunarken, aynı zamanda üstün termal yaşlanma özellikleri ve daha yüksek parlama noktaları sağlar. Avrupa’da başlangıçta sınırlı bir şekilde kullanılmış olsalar da, bu transformatörlerin benimsenmesine yönelik artan bir eğilim söz konusudur; bu eğilim, özellikle bu transformatörleri münhasıran benimseyen Birleşik Krallık’taki kamu hizmet kuruluşları arasında belirgindir.
Avrupa’da, Amerika kıtasında daha yaygın olan doğal transformatörlere kıyasla sentetik ester bazlı transformatörler tercih edilmektedir. Almanya, İsveç, Hollanda ve Polonya gibi ülkeler, sıkı yangın güvenliği yönetmeliklerinin de etkisiyle bu transformatörlerin benimsenmesinde öncülük etmektedir. İskandinav bölgesinde ise ester bazlı transformatörler, yenilenebilir enerji uygulamalarında yaygın olarak kullanılmaktadır.
Üreticiler bu pazar değişimine aktif olarak yanıt veriyor. Örneğin, Westrafo üretim kapasitesinin %80’ini ester bazlı transformatörlerin üretimine ayırmıştır. Ayrıca, Shell’in M&I Materials’tan MIDEL ve MIVOLT’u satın alması, şirketin büyüyen ester sıvıları pazarından yararlanmaya yönelik stratejik odaklanmasını vurgulamaktadır.
Dijitalleşme, transformatör sektöründe bir başka dönüştürücü eğilim olarak öne çıkmakta ve yenilenebilir enerji kaynakları da dahil olmak üzere dağıtık enerji kaynaklarını yönetmek için verilerin toplanmasını ve akıllı bir şekilde kullanılmasını mümkün kılmaktadır. Avrupa, dijital transformatörlerin benimsenmesinde öncü konumda olup, 2023 yılında küresel pazar payının %28’ini elinde bulundurmaktadır.
Şu kurum tarafından yapılan bir anket PTR tarafından yapılan bir anket, Avrupalı son kullanıcıların uzaktan izleme ve çevrimiçi platformlarla entegrasyon gibi özelliklere sahip gelişmiş dijital transformatörleri giderek daha fazla tercih ettiğini ortaya koyuyor. Bu tercih, gelişmiş dijital yeteneklere sahip transformatörlere yaklaşık %20 daha fazla yatırım yapmaya istekli olduklarını vurguluyor.
Geleceğe bakış
Bu makaleyi faydalı bulduysanız, CWIEME Berlin 2026 için kayıtlar başlamıştır. Sektörün en büyük bobin sargı ve elektrikli ürün imalatı fuarına katılarak, Avrupa’daki dağıtım transformatörü pazarının enerji dönüşümüne nasıl uyum sağladığını keşfedin ve bu konuları meslektaşlarınız, tedarikçileriniz ve teknik liderlerle daha derinlemesine tartışın.
Sonuç
Avrupa’nın karbonsuzlaşma yönündeki çabaları, elektrikli araçların (EV) ve yenilenebilir enerji kaynaklarının giderek yaygınlaşmasıyla birleşerek, bölgedeki elektrik şebekelerinde önemli gelişmelere yol açmaktadır. Transformatörler, bu gelişen şebekelerde güvenilirlik ve verimliliği sağlamada kritik bir rol oynamaktadır; ancak üretimdeki zorluklar, yenilenebilir enerji girişimlerini potansiyel olarak geciktirebilir.
Bu zorluklara yanıt olarak, transformatörlerin performansını artırmaya yönelik yeni teknolojiler ortaya çıkmaktadır. Akıllı izleme sistemleriyle donatılmış dijital transformatörler, elektrik dağıtım şebekelerinin daha etkili bir şekilde yönetilmesini sağlamaktadır. Benzer şekilde, ester bazlı transformatörler, geleneksel mineral yağlı transformatörlere kıyasla üstün güvenlik özellikleri ve sürdürülebilirlik avantajları sayesinde giderek daha fazla ilgi görmektedir.
Ayrıca, PTR , eko-tasarım direktifinin 3. Aşamasına ilişkin devam eden tartışmaların, Avrupa'nın transformatör endüstrisinde enerji verimliliğini artırma ve çevresel etkiyi en aza indirme konusundaki kararlılığını vurguladığını düşünmektedir. Bu tartışmalar özellikle amorf çeliğe ilişkin düzenlemelere odaklanmaktadır ve bu düzenlemelerin verimlilik standartlarını daha da ileriye taşıyacağı beklenmektedir.
Genel olarak bakıldığında, bu gelişmeler, enerji arzının güvenilirliğini ve sürdürülebilirliğini sağlarken, aynı zamanda iddialı çevresel hedeflerle uyumlu bir şekilde Avrupa’nın enerji altyapısını modernize etmeye yönelik ortak bir çabayı yansıtmaktadır.
PTR Hakkında: Elektrik Şebekesi ve Yeni Enerji sektöründe on yılı aşkındeneyime sahip olanPTR Inc., temel bir pazar araştırma şirketinden kapsamlı bir Stratejik Büyüme Ortağı’na dönüşerek, özellikle elektrik altyapısı imalatı alanında, müşterilerinin yenilenebilir enerji ve e-mobilite alanlarındaki dönüşüm ve büyüme süreçlerini desteklemektedir.
Yazar Hakkında
Analist - PTR Inc.
 Eyman, PTR Inc.’de Analist olarak görev yapmaktadır ve Transformers konularında uzmanlaşmıştır. Mesleki kariyeri, IDR’de araştırma sektöründe APAC bölgesi için Pazar Araştırma Analisti olarak çalışmasıyla başlamıştır. Çeşitli alanlarda pazar eğilimlerini analiz ederek bir yıllık değerli deneyim kazandıktan sonra Eyman, PTR’ye Elektrik Şebekesi Analisti olarak geçmiştir. Şu anda, transformatörler alanında kapsamlı analizler yapmak ve bu alana ilişkin içgörüler sunmak üzerine yoğunlaşmaktadır. Elektrik mühendisliği lisans derecesine sahip olan Eyman, güçlü bir teknik altyapıya sahiptir.
İletişim: