Lieferzeiten von mehr als 24 Monaten verändern die Wertschöpfungskette im Transformatorenbereich und führen sowohl zu Belastungen in der Lieferkette als auch zu strategischen Wachstumschancen für Zulieferer.
Einleitung: Ein globales Ungleichgewicht zwischen Angebot und Nachfrage bei Transformatoren
Die weltweite Transformatorenindustrie sieht sich mit einem der gravierendsten Lieferengpässe seit Jahrzehnten konfrontiert. Die Lieferzeiten für große Leistungstransformatoren, die vor der Pandemie in der Regel zwischen 7 und 14 Monaten lagen, haben sich in den meisten wichtigen Märkten auf weit über 24 Monate verlängert. Bei einigen Spezialgeräten nähern sich die Beschaffungsfristen 36 bis 48 Monaten. Der Bericht „Building the Future Transmission Grid“ der Internationalen Energieagentur (IEA) für das Jahr 2025, der auf einer Umfrage unter Branchenakteuren aus dem Jahr 2024 basiert, zeigt, dass sich die Lieferzeiten seit 2021 im Durchschnitt fast verdoppelt haben und die Hersteller Rekordauftragsbestände verzeichnen.
Die Nachfrage nach Transformatoren – sowohl für die Verteilung als auch für die Stromübertragung – steigt in allen wichtigen regionalen Märkten rasant an. Marktanalysen von PTR deuten auf einen deutlichen Anstieg der Transformatorennachfrage in Schlüsselregionen wie dem asiatisch-pazifischen Raum (APAC), Europa und Nordamerika bis zum Jahr 2030 hin. Die Treiber sind struktureller Natur: Netzausbau und -modernisierung, Integration erneuerbarer Energien, Elektrifizierung von Verkehr und Industrie, Wachstum von Rechenzentren sowie der Ersatz alternder Infrastruktur.
Die Produktionskapazitäten konnten jedoch nicht Schritt halten. Originalausrüster (OEMs) für Transformatoren haben Schwierigkeiten, Aufträge zu erfüllen, was zu längeren Vorlaufzeiten, verlängerten Produktionszyklen und zunehmenden Engpässen bei der Versorgung mit kritischen Komponenten führt. Diese Belastung reicht weit über die OEMs selbst hinaus. Auch Zulieferer entlang der gesamten Wertschöpfungskette spüren den Druck, da die eingeschränkte Transformatorenproduktion die Beschaffungsprioritäten und Investitionsentscheidungen neu definiert. Für diejenigen, die in der Lage sind, darauf zu reagieren, bietet der Markt bedeutende strategische Chancen.
Leistungstransformatoren: Das Segment, das am stärksten unter Druck steht
Transformer-Segmente verstehen
Nicht alle Transformatoren sind dem gleichen Druck ausgesetzt. Verteiltransformatoren sind kleinere Geräte, die in größeren Stückzahlen hergestellt werden und lokale Netze versorgen. Ihre Lieferzeiten erreichten 2023 einen Höchststand von über 100 Wochen, haben sich seitdem jedoch entspannt. Bei Leistungstransformatoren sieht die Sache anders aus. Diese großen, maßgeschneiderten Geräte werden in Hochspannungsnetzen und an Aufwärtstransformatoren in Kraftwerken eingesetzt. Jeder einzelne muss gemäß den spezifischen Projektanforderungen gefertigt, individuell geprüft und zertifiziert werden. Sie können nicht in Massenproduktion hergestellt werden.
Warum bei Leistungstransformatoren die längsten Lieferzeiten zu verzeichnen sind
Bei großen Leistungstransformatoren (LPTs) war der Anstieg der Lieferzeiten von allen Segmenten am stärksten. Vor der Pandemie konnte ein typischer LPT innerhalb von 12 bis 14 Monaten beschafft werden. Heute betragen die Lieferzeiten in Nordamerika und Europa in einigen Fällen bis zu 60 Monate, verglichen mit etwa 12 Monaten im asiatisch-pazifischen Raum (APAC). Vier strukturelle Faktoren erklären dies: hochgradig kundenspezifische Konstruktion, lange Fertigungs- und Testzyklen, die Abhängigkeit von einer kleinen Anzahl spezialisierter Komponenten sowie eine weltweit begrenzte Anzahl von Herstellern, die in der Lage sind, die größten Einheiten zu produzieren. Die Auslastungsraten der OEMs in LPT-Werken liegen derzeit weltweit im Durchschnitt bei etwa 70 % und werden bis 2030 voraussichtlich 80 % erreichen, was wenig Spielraum lässt, um neue Nachfragespitzen aufzufangen. Die Transformatorpreise haben sich ähnlich entwickelt: Der Bericht der IEA für 2025 ergab, dass die Preise in einigen Fällen real das 2,6-Fache ihres Niveaus vor der Pandemie erreicht haben.
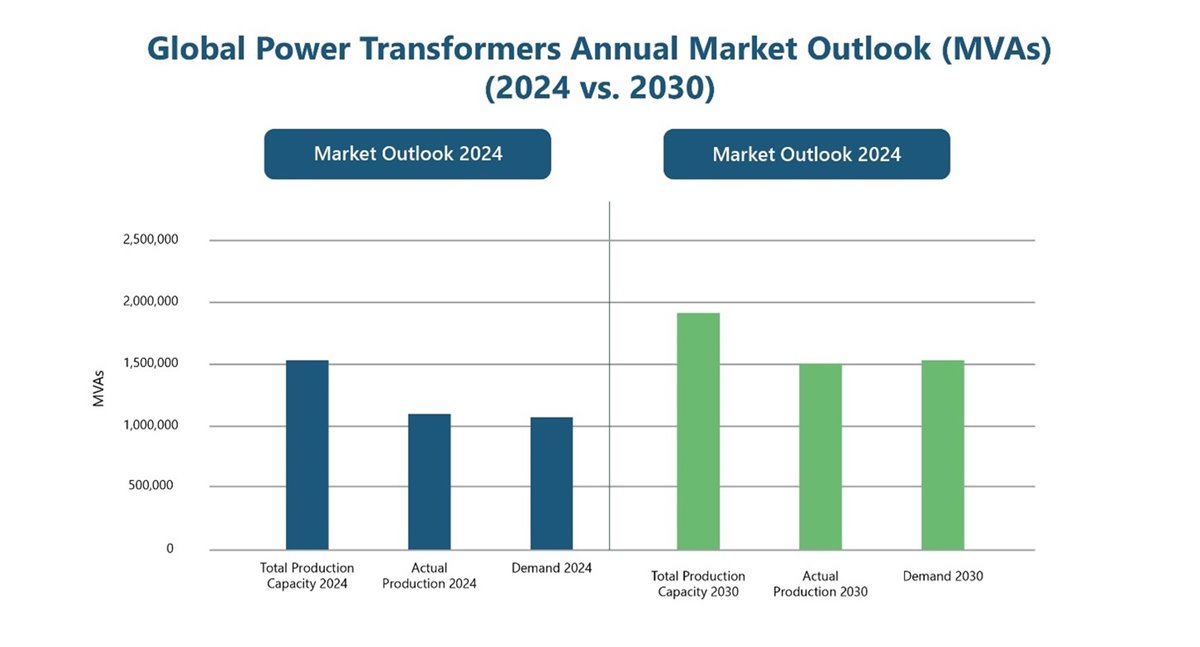
Das Bild finden Sie hier auf Seite 13.
Regionale Trends bei den Lieferzeiten von Transformatoren
Nordamerika sieht sich weltweit mit einem der größten Versorgungsengpässe konfrontiert. Über 70 % des US-Stromnetzes ist älter als 25 Jahre, und jährlich werden etwa 2,1 % des gesamten Transformatorbestands außer Betrieb genommen. Die Wartelisten für Netzanschlüsse, die Ziele für die Einbindung erneuerbarer Energien und der Ausbau von Rechenzentren haben gleichzeitig stark zugenommen. Zudem ist die USA auf einen einzigen inländischen Hersteller von kornorientiertem Elektrostahl (GOES) angewiesen, dem wichtigsten Rohstoff für die Transformatorenherstellung, was die Lieferkette besonders anfällig macht. PTR prognostiziert für den nordamerikanischen Markt für Leistungstransformatoren von 2023 bis 2030 eine durchschnittliche jährliche Wachstumsrate (CAGR) von etwa 5 %, wobei die USA fast 80 % der regionalen Nachfrage ausmachen.
Europa verfügt über eine gut etablierte Produktionsbasis und ist Nettoexporteur von LPTs, wobei es etwa 40 % der US-LPT-Importe liefert. Die steigende Binnennachfrage bindet diese Kapazitäten jedoch auf. Für den europäischen Markt für Leistungstransformatoren wird von 2024 bis 2030 ein Wachstum mit einer CAGR von 12,7 % prognostiziert, angetrieben durch den Ausbau des Hochspannungsnetzes, den Ersatz veralteter Infrastruktur und die Elektrifizierung der Industrie. Das EU-Ziel von 45 % erneuerbarer Energien bis 2030 erfordert den Ausbau von rund 600 GW Solar- und 510 GW Windkapazität, was die Nachfrage nach Transformatoren direkt ankurbelt. Die Lieferzeiten für LPTs in Europa liegen derzeit zwischen 48 und 60 Monaten.
Der asiatisch-pazifische Raum (APAC) bleibt der weltweit größte Produktionsstandort mit den kürzesten Lieferzeiten, die bei LPTs im Durchschnitt bei etwa 12 Monaten liegen. Die starke Binnennachfrage aus China und Indien schränkt jedoch die für Käufer aus anderen Regionen verfügbaren Kapazitäten ein. PTR-Daten zeigen bis 2030 Engpässe bei LPTs und kleinen bis mittelgroßen Leistungstransformatoren (SMPTs) im Nahen Osten und in Afrika auf, was auf den raschen Netzausbau in diesen Regionen in Verbindung mit einer nahezu vollständigen Abhängigkeit von Importen zurückzuführen ist.
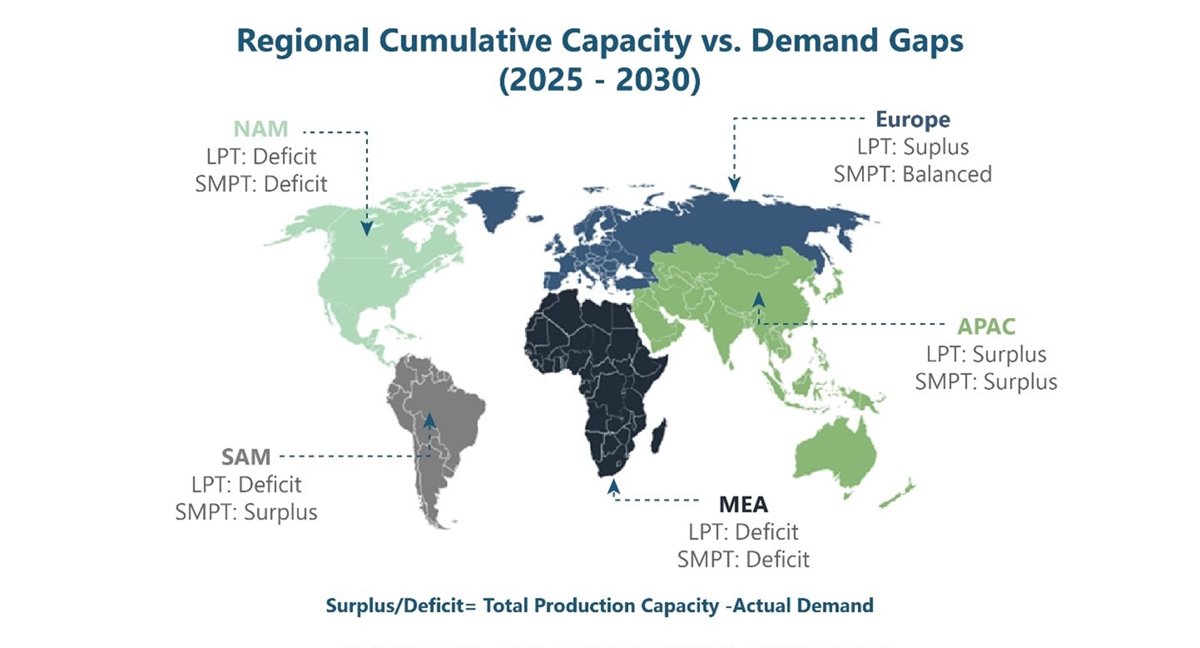
Das Bild finden Sie hier auf Seite 21.
Die Lieferkette für Bauteile als Grund für die Lieferzeiten bei Transformatoren
Die Fertigung eines Transformators schreitet nur so schnell voran wie ihre langsamste Komponente. GOES bildet die Grundlage jedes Transformatorenkerns und ist einer der am stärksten knappen Rohstoffe in der Lieferkette. US-Marktdaten deuten auf Preissteigerungen von 60 bis 70 % seit 2020 hin, wobei Cleveland-Cliffs der einzige inländische GOES-Hersteller ist. Kupfer ist der andere wichtige Rohstoff: Eine Studie des National Renewable Energy Laboratory (NREL) aus dem Jahr 2024 führte die aktuellen Engpässe teilweise auf den gleichzeitigen Druck bei GOES, Kupfer und Aluminium zurück, wobei die Kupferpreise allein im Jahr 2023 um fast 10 % stiegen.
Abgesehen von den Rohstoffen sind Hochspannungsdurchführungen und Laststufenschalter (OLTCs) die Komponenten, die am häufigsten als Engpässe im Fertigungsplan genannt werden. Beide sind hochspezialisiert, anwendungsspezifisch zertifiziert und werden von einer begrenzten Anzahl qualifizierter globaler Lieferanten bereitgestellt. Eine Verzögerung bei einer dieser Komponenten hält den gesamten Transformatorbau auf, unabhängig davon, wie weit alle anderen Arbeiten bereits fortgeschritten sind. Transformatoröl und Isolierflüssigkeiten sorgen für zusätzliche Belastungen, da strengere Nachhaltigkeitsanforderungen die Hersteller dazu zwingen, auf alternative Flüssigkeitsspezifikationen umzusteigen, die noch nicht flächendeckend verfügbar sind.
Treffen Sie auf der CWIEME Berlin weltweit führende Transformatorenhersteller, Zulieferer und Branchenexperten, um Lösungen zu finden, Partnerschaften aufzubauen und in einem sich rasch wandelnden Markt wettbewerbsfähig zu bleiben.
Jetzt registrierenAuswirkungen auf Zulieferer von Transformatorenkomponenten
Vom Lieferanten zum strategischen Beschaffungspartner
Bauteilzulieferer konkurrieren traditionell über den Preis und die Einhaltung von Spezifikationen. Diese Dynamik verändert sich derzeit. OEMs, die unter dem Druck stehen, die Fertigungszeiten zu verkürzen, beziehen Zulieferer bereits in einem viel früheren Stadium in die Beschaffungsgespräche ein. Langfristige Lieferverträge werden zur gängigen Praxis. Bei Qualifizierungsentscheidungen wird die Liefersicherheit nun ebenso gewichtet wie die Kosten, und OEMs erweitern ihren Kreis an zugelassenen Zulieferern, um das Risiko der Abhängigkeit von einem einzigen Lieferanten zu verringern, insbesondere bei GOES, Durchführungen und OLTCs.
Wachsende Chancen in wichtigen Komponentensegmenten
Hersteller von Isolierbuchsen profitieren direkt vom anhaltenden Ausbau der Hochspannungsübertragungsnetze in allen wichtigen Regionen. OLTC-Lieferanten sind in einem konzentrierten Markt tätig, in dem jede Störung überproportionale Auswirkungen auf nachgelagerte Bereiche hat. Hersteller von GOES und Kernmaterialien stehen vor der Herausforderung, in Kapazitäten zu investieren: Die Inbetriebnahme neuer Produktionslinien dauert Jahre und erfordert eine langfristige Nachfrageprognose, um sich zu rechtfertigen. Die seit 2023 allein in Nordamerika angekündigten Investitionen der Erstausrüster in Höhe von fast 1,8 Milliarden US-Dollar stellen eine reale Nachfrage für regional ansässige Zulieferer dar.
Lokalisierung und Diversifizierung der Lieferkette
Geografische Nähe entwickelt sich zu einem echten Wettbewerbsvorteil. Sowohl Versorgungsunternehmen als auch Erstausrüster stehen unter zunehmendem Druck, die Widerstandsfähigkeit ihrer Lieferketten unter Beweis zu stellen. Für Komponentenhersteller ist die Fähigkeit, OEM-Produktionscluster in Nordamerika und Europa zu beliefern, mittlerweile ein bedeutender Vorteil bei der Lieferantenqualifizierung und nicht mehr nur ein logistischer Vorteil.
Fazit: Ein struktureller Wandel in der Lieferkette der Transformatorenindustrie
Lieferzeiten von 24 Monaten und mehr sind keine vorübergehenden Störungen. Das NREL prognostiziert, dass die Kapazität für Verteilungstransformatoren in den USA bis 2050 im Vergleich zum Niveau von 2021 um 160 bis 260 % steigen muss. Marktanalysen von PTR deuten auf ein anhaltendes Wachstum bis 2030 in allen wichtigen Märkten hin, wobei die Nachfrage gleichzeitig durch die Modernisierung des Stromnetzes, die Einbindung erneuerbarer Energien, die Elektrifizierung der Industrie und den Ausbau von Rechenzentren gestützt wird.
In diesem Umfeld sind Komponentenlieferanten aus dem Hintergrund der Transformator-Wertschöpfungskette in eine Position von echter strategischer Bedeutung gerückt. Diejenigen, die in Kapazitäten investieren, engere Beziehungen zu OEMs aufbauen und eine konsequente Liefersicherheit unter Beweis stellen, sind gut aufgestellt, um mit einem Markt zu wachsen, der sich aus strukturellen und nicht aus konjunkturellen Gründen ausdehnt. Die Chance für Komponentenlieferanten, ihre Rolle in diesem Wandel zu definieren, steht nun offen.
Über den Autor:

Azhar Fayyaz
Senior Analyst II – PTR
Azhar Fayyaz ist Senior Analyst II und leitet den Bereich Transformatorenforschung bei PTR.Inc, wo er globale Kunden mit Fachkenntnissen zu Transformatoren, Schaltanlagen und der Automatisierung von Umspannwerken unterstützt. Mit seinem technischen Hintergrund und einem Master of Science in Energietechnik verfügt er über fundiertes Fachwissen und bietet praxisorientierte Analysen.
Über PTR:
Mit über einem Jahrzehnt Erfahrung in den Bereichen Stromnetz und neue Energien hat sich PTR Inc. von einem reinen Marktforschungsunternehmen zu einem umfassenden strategischen Wachstumspartner entwickelt, der die Transformation und das Wachstum seiner Kunden im Bereich der erneuerbaren Energien und der E-Mobilität unterstützt, insbesondere im Bereich der Herstellung elektrischer Infrastruktur.
Kontakt:
([email protected])